



Цепочка поставок 2020: будущие тренды, раскрытые лидерами отрасли
CEO XPO Брэд Джейкобс говорит с 200 лидерами отрасли на BGSA Supply Chain 2020
Каждый январь с 2007 года CEO собираются на ежегодной конференции BGSA Supply Chain для обсуждения состояния логистики, транспорта и технологий цепочек поставок. Это событие даёт уникальный взгляд в умы CEO. Что мы узнали в этом году? Хорошее место для старта — данные.
Прошлый год был отличным для публичных рынков цепочек поставок. В совокупности, BGSA Supply Chain Index, отслеживающий девять сегментов и 63 компании во всех областях сектора, вырос на 26% в 2019 году. Кроме того, все девять сегментов дали положительную доходность.
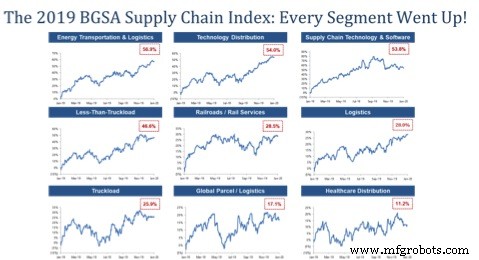
Тем не менее, разброс между победителями и проигравшими был значительным.
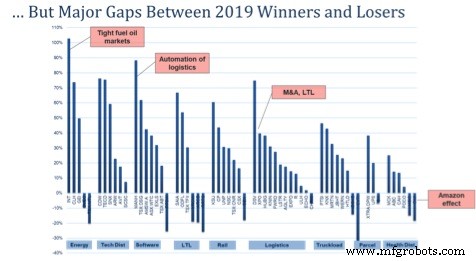
Определённые нишевые категории, как энергетический транспорт, технологическое распределение и ПО цепочек поставок, взлетели на 57%, 54% и 47%. Их возглавили World Fuel Services (вверх 103%, ускоренный поглощением UVAir fuel), Tech Data (вверх 76%) и Manhattan Associates (вверх 88%).
С другой стороны, фрахтовый рецессию наказала сектор фур, который пережил рекордные банкротства, включая NEMF и Celadon. Категория всё равно показала хорошие результаты, генерируя 26% доходности, возглавляемой PAM и Knight-Swift (вверх 46% и 43%). Однако совокупное число маскирует 30% падение с февраля по июнь и восстановление во второй половине года, пока рынок смотрит вперёд к более яркому 2020.
Аналогично, посыльный сектор показывает совокупную производительность 17%. FedEx вырос на 16% с января по апрель, затем упал на 20%, в основном из-за «сознательного расставания» с Amazon.
Промежутки между индивидуальными победителями и проигравшими поражают, как отмечено ниже.
Перспективы на 2020
Как же мы смотрим на рынок цепочек поставок, глядя на 2020?
С одной стороны, многие аналитики отмечают облака на горизонте. Они включают:
- Переоценен ли рынок? BGSA Index публичных компаний на рекордных уровнях, торгуется по 12,4x EBITDA. Устойчив ли этот уровень или мы на грани обвала?
- Стоит ли нам перед экономическим рецессией? После рекордных 10 лет экспансии, экономисты предсказывают 33% вероятность рецессии в 2020.
- Что насчёт фрахтовой рецессии? Замедление в грузоперевозках уже началось в 2019. Распространится ли оно? ACT и Cowen предсказывают 35% сокращение производства грузовиков в Северной Америке. Какие будут волновые эффекты?
- Вызовет ли президентские выборы сбои? Кажется, цикл выборов 2016 никогда не заканчивался. Как эволюционирует импичмент Трампа? Окажемся ли мы с президентом Сандерсом, Уоррен или другой сменой?
- Что насчёт повышения налогов? С демократическим Конгрессом, налоговые сокращения 2017 года под риском отката. Все демократические кандидаты в президенты клялись ввести новые налоги. Если Элизабет Уоррен, Берни Сандерс или Джо Байден выигрывают Белый дом, увидим ли мы 6% налог на богатство Уоррен? Что насчёт роста налогов на капитальные доходы и обычный доход? И как мы заплатим за оцениваемые 32 трлн долларов за 10 лет, которые «Medicare для всех» будет стоить?
- Эскалирует ли торговая война с Китаем? Мы уже понесли оцениваемые 20 млрд долларов спад экспорта США в Китай, вызвав оцениваемое 1% падение ВВП. Влияние на фрахт-фарвардеров было разрушительным. Эскалирует ли эта война в 2020?
- Государственное регулирование: Что происходит в Калифорнии… редко остаётся в Калифорнии. Вызовет ли законодательство AB5 другие штаты к переклассификации независимых подрядчиков как сотрудников? Может ли это положить конец текущей модели владельца-оператора в грузоперевозках?
- Больше банкротств в грузоперевозках? 2019 был «кровопролитием в грузоперевозках». Более 800 перевозчиков объявили банкротство, включая NEMF и Celadon. Более 24 000 грузовиков были выведены из эксплуатации в результате. Это представляет почти 10-кратный рост от 2018, когда исчезло 2800 грузовиков. Худшее ли позади, или продолжит ли это кровопролитие?
- Что сделает Amazon с отраслью? Amazon доминировал в новостных циклах 2019. Будь то расширение для доставки 3,5 млрд собственных посылок, драка с FedEx в их «сознательном расставании», или патентование новых логистических технологий, Amazon был в центре логистического сбоя. Станет ли Amazon №1 в логистике? Кого он вытеснит следующим? И шире, будут ли технологии автоматизировать, вытеснять и сбивать традиционные компании сервисов цепочек поставок?
Несмотря на эти облака, мы оптимистичны о 2020. Почему?
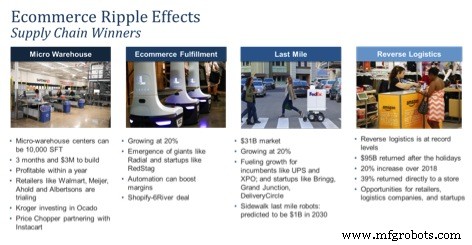
Во-первых, мы верим, что рост электронной коммерции генерирует волновые эффекты, движущие рост в нескольких ключевых областях цепочки поставок. Электронная коммерция выросла почти на 20% в 2020, превысив 600 млрд долларов в годовом темпе выручки. Победители включают микро-склады, компании по исполнению заказов электронной коммерции, провайдеров ласт-миль и обратную логистику, как описано ниже.
Во-вторых, несколько нишевых секторов способны процветать среди этих конкурентных рынков. Хороший пример — холодное хранение. Как медленно растущий гигант Americold пришёл к оценке 27x EBITDA? И как стартап 2008 года Lineage Logistics вырос, став крупнейшей в мире рефрижерированной складской компанией с 2 млрд кубических футов? В случае Americold, рынок пришёл к виду на него как на хедж против рецессии, учитывая владение недвижимостью и экспозицию к циклически-устойчивому пищевому сектору. В случае Lineage, цепочка поглощений включая Emergent Cold ($900 млн) и Preferred Freezer (свыше $1 млрд) оценила её на вершине. Вместе Lineage и Americold теперь контролируют 63% рынка холодовой цепи.
В-третьих, технологические компании продолжают процветать. Сотни компаний преследуют рост в разных нишах ландшафта технологий цепочек поставок, включая цифровое фрахт-менеджмент, интернет вещей и отслеживание активов, блокчейн, ласт-миль, дроны, автоматизацию складов, автономное грузовичество, управление автопарком, аналитику и многое другое.
В-четвёртых, фондовые рынки продолжают поддерживать цепочки поставок. Сегодня мы считаем 53 единорога в глобальной экосистеме логистических технологий, включая Didi Chuxing, Grab, DoorDash, Rivian, Flexport, Convoy, Uber и многие другие. Если 30 млрд долларов влили в технологии цепочек поставок в 2010-х, мы верим, что ещё 60 млрд будет развёрнуто в 2020-х.
Тем не менее, мы видим меньшее количество победителей, захватывающих большую долю доступного капитала. Например, в морской технологической арене 2019 был рекордным годом для вложенного капитала. Венчурное финансирование выросло с 190 млн до 1,144 млрд. Однако свыше 90% этого капитала было развёрнуто в инвестициях Softbank в Flexport на 1 млрд. Если исключить эту сделку, общее финансирование фактически снизилось на 24%, до 144 млн. Аналогично, мы ожидаем, что 2020-е станут десятилетием, когда капитал сдвигается от ранних инновационных ставок к поздним масштабным играм.
В сумме, рынок цепочек поставок может быть исключительно конкурентным, но он также полон возможностей больше, чем когда-либо.
Перспективы для компаний цепочек поставок остаются яркими. Действительно, 60% CEO, опрошенных на конференции BGSA Supply Chain, предвидят рост более чем на 10% в этом году. Пока 2020 может быть годом полным неопределённости, он остаётся полным возможностей для многих фирм в нашем секторе.
Мы смотрим вперёд кбурному десятилетию роста в 2020-х!
Бенджамин Гордон — CEO Cambridge Capital, инвестора в логистические и технологические компании.
Промышленные технологии
- Использование машинного обучения для оптимизации управления цепочкой поставок MRO
- Как ИИ трансформирует глобальные цепочки поставок
- Раскрытие цифровой цепочки поставок: 5 ключевых драйверов успеха в производстве
- Навигация по вызовам цепочек поставок во время Китайского Нового года
- Устойчивый рост в цепочках поставок: стратегии для эко-сознательной логистики
- Дата-драйвенные цепочки поставок: топливо логистики завтрашнего дня
- Будущее автоматизированных складов: трансформация операций цепочки поставок
- Кто несет ответственность за интеллектуальную собственность в цепочке поставок? Уточнение прав и рисков
- Революционизация цепочек поставок здравоохранения: раскрытие полного потенциала ИИ
- Раскладка вакцины COVID-19: трансформация глобальных медицинских цепочек поставок