



Политика ФРС: как процентные ставки формируют прибыль производителей и затраты цепочек поставок
Два основных инструмента монетарной политики ФРС
ФРС США реализует монетарную политику в основном двумя способами: федеральная фондовая ставка и открытые рыночные операции. Федеральная фондовая ставка — целевая процентная ставка, установленная ФРС, по которой коммерческие банки заимствуют и одолжают избыточные резервы друг другу овернайт. Более низкие целевые ставки означают, что банки платят меньше за заимствование у ФРС и поэтому имеют больше денег для кредитования. Это делает капитал более доступным, поощряя компании и инвесторов заимствовать.
Когда возврат производителя на вложенный капитал за заимствованный капитал растет, производители и вендоры цепочек поставок достигают более высокой ликвидности. В результате они заимствуют больше у банков, что как раз как добавление денег в денежную массу.
Вызов для производителей, который только ухудшается по мере захвата инфляции, лежит в балансировке стоимости денег (кредитов и закупочных издержек) с их амортизирующей покупательной способностью.
Выручка производителей вычисляется используя современную стоимость бумажных денег. И пока выручка от продаж может увеличиваться, реальный доход (покупательная способность суммы, полученной компаниями) снижается из-за увеличивающегося количественного ослабления (QE) ФРС, Европейского центрального банка и большинства других центральных банков по всему миру. (QE происходит, когда центральные банки увеличивают покупки гособлигаций или других финансовых активов, тем самым вливая больше денег в экономику.)
График ниже показывает количество американской валюты в обращении по данным ФРС Банка Сент-Луиса, одного из 12 региональных резервных банков, которые вместе с Советом Губернаторов в Вашингтоне, округ Колумбия, составляют Систему ФРС.
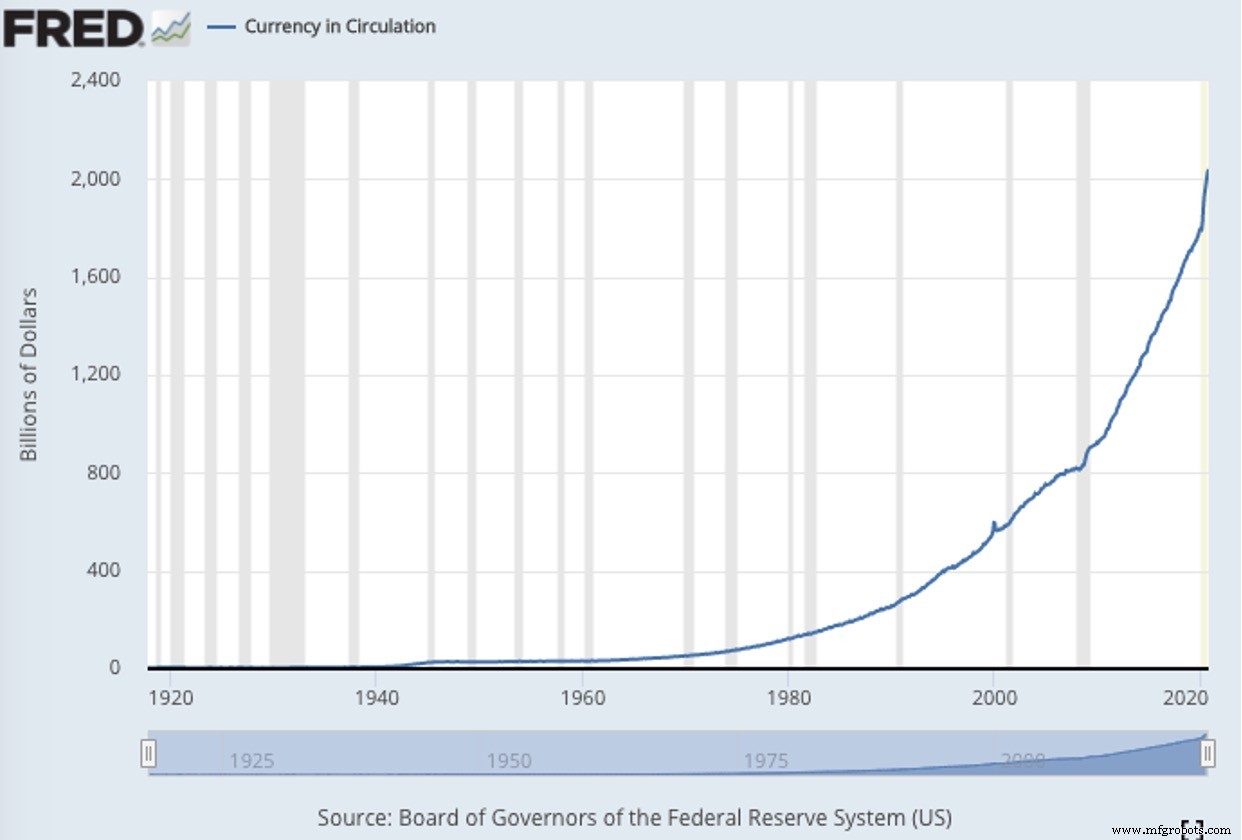
Похоже на обновление оценок для market-to-market сценариев, в этом случае истинная стоимость заработка компаний может быть скрыта за искусственными числами. Читатели могут вспомнить овернайтовый банковский кредитный рынок в сентябре 2019 года, когда банки перестали кредитовать друг друга. Это потому, что банковские балансы табулируются с цифрами, которые не реальны и не могут быть правильно оценены.
Обезценение доллара США (меньшая покупательная способность) показано на графике ниже.
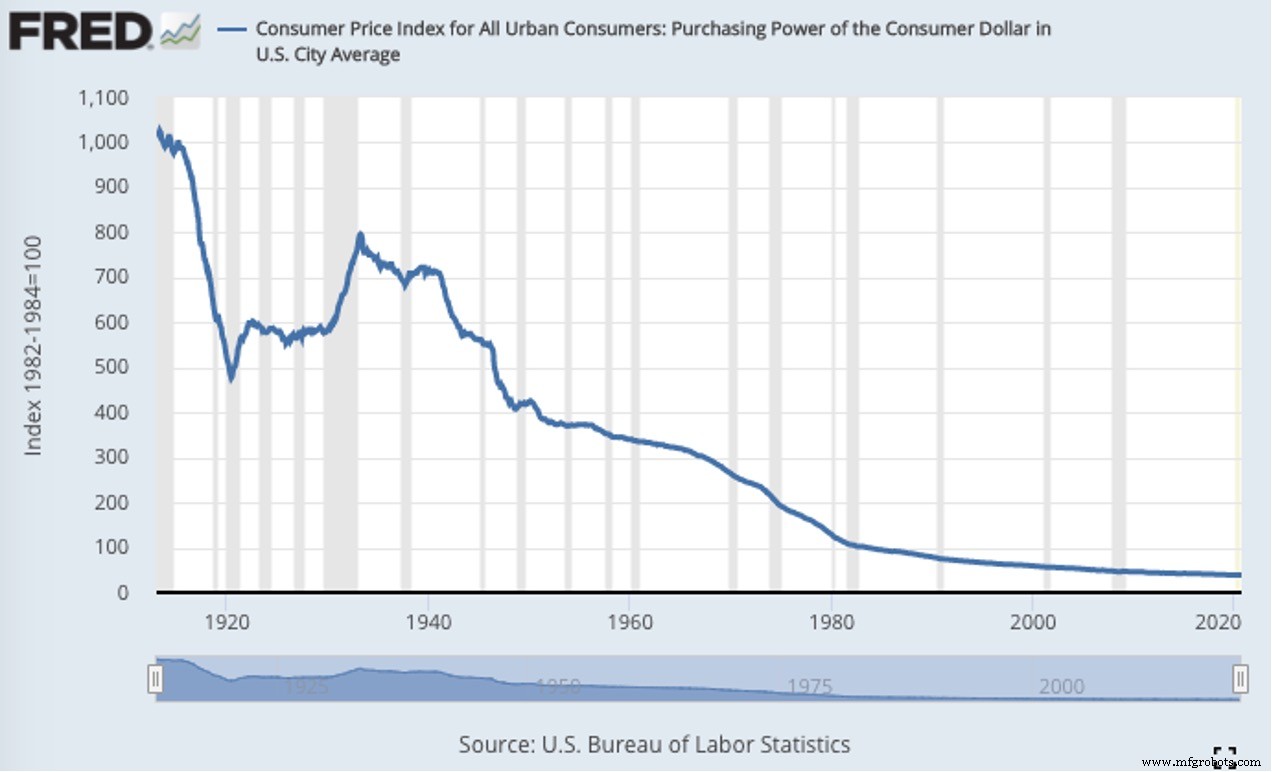
В производственных цепочках поставок, в момент когда транзакция происходит, создается финансовое обязательство, и бухгалтерский реестр (налоговая ответственность) фиксируется в цифрах. Затем, в периоде времени от момента определения ответственности до точки, когда она фактически оплачивается, производители и поставщики испытывают дальнейшее снижение левериджа с покупательной способностью их наличности и резервов.
Ускорение снижения покупательной способности производителей продолжится в предвидящем будущем, пока ФРС продолжает политику QE. Ни один производитель или вендор цепочки поставок или поставщик не может компенсировать неизбежную инфляцию и снижение покупательной способности на основе обесценивания доллара США. Даже иностранные операторы полагаются на стоимость или обменный курс доллара США из-за его текущего статуса по всему миру.
В западных экономиках Европейский Союз приближается к концу своих сил, с рынком облигаций ЕС, принадлежащим на 66% Государству. Это означает, что баланс ЕЦБ теперь равен 66% ВВП еврозоны.
Добавьте к этому, европейские пенсии на жизнеподдержке, как политики придумывают все более креативные способы оценивать новые налоги оправдывая способы поднять существующие.
С долларом США все еще глобальным безопасным убежищем (пока), европейский облигационный рынок борется за выживание, а японский в гораздо худшей форме. Есть хорошая причина, почему две из самых активно торгуемых валютных пар — EUR/USD и USD/JPY.
Баланс японского центрального банка равняется ошеломляющим 136% ВВП Японии. В США ФРС сейчас на 37%, что вырастет по мере продолжения создания кредита относительно более низкого соотношения ВВП США, вызванного меньшим количеством продуктов, производимых в США.
В соответствии с вышеуказанным, все больше европейских OEM ищут снизить затраты в своих цепочках поставок, включая’engagements с партнерами по электронным производственным услугам (EMS).
По всему миру пузыри, созданные кредитной экспансией центральных банков, ре-инфлейтятся и растут вечно больше.
В США, в только 2020 году, баланс ФРС добавил 4 трлн долларов, и ФРС магическим образом произвела еще 3 трлн, с сильной вероятностью производства триллионов долларов больше. Действия отражают Современную Монетарную Теорию, веру в то, что правительства могут «печатать» столько денег, сколько хотят без последствий, создавая кредит из тонкого воздуха. В сочетании с стагнирующими зарплатами этот тренд еще больше усугубляет тревогу среди покупателей и потребителей в США и иных местах, заставляя их начинать платить больше внимания к тому, где и сколько они тратят.
Одна вещь определена: все фиатные валюты, включая доллар США, британский фунт, евро, японскую йену и австралийский доллар, продолжат терять покупательную способность. В то же время центральные банки найдут это все более трудным
управлять процентными ставками, пока они продолжают выпускать кредит с увеличивающимся обращением бумажных денег.
Пока обесценивание фиата продолжается, охота на налоги для компенсации негативных государственных балансов растет. В одном креативном решении недавний отчет Deutsche Bank стратега Люка Темплмана выдвигает идею 5% налога на работу из дома (WFH), и рассчитывает, что это могло бы поднять 7 млрд фунтов в UK, 20 млрд евро в Германии и 49 млрд долларов в год в США.
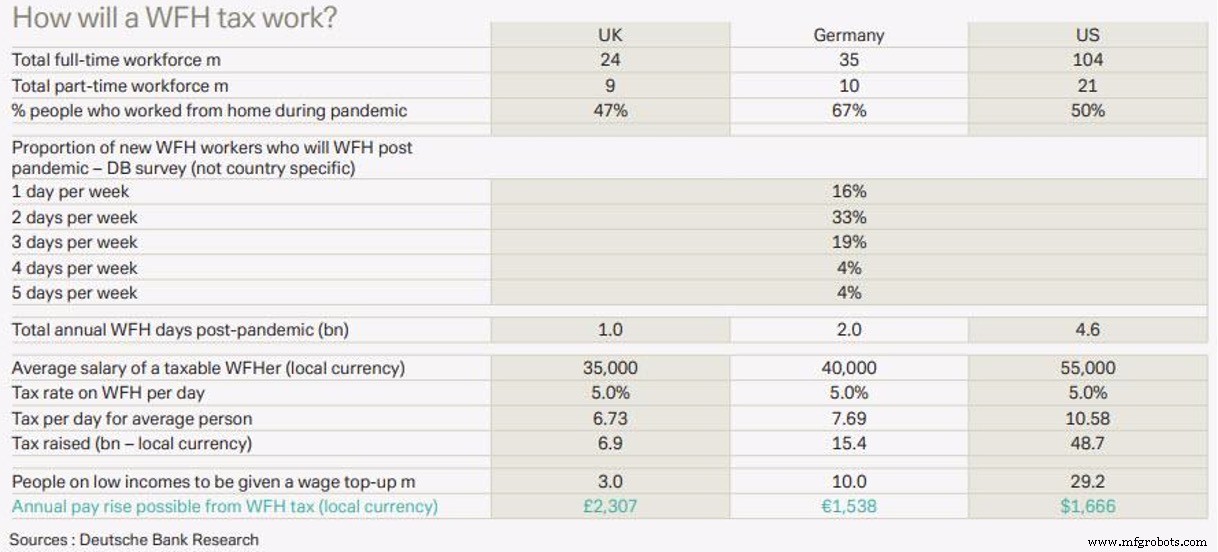
Все это создает идеальный шторм, забирая больше покупательной способности у потребителей и производственной цепочки поставок и помещая больше осознанности на корпоративные расходы.
Растущие затраты цепочек поставок и потребителей
По мере того как инфляция в конечном счете примет хватку, каждый производитель, вендор, поставщик и покупатель столкнется с более высокими затратами с дальнейшим снижением покупательной способности, ухудшенным растущими процентными ставками. По мере роста цен это поместит большее воздействие на производственный экспортный торг, что заставит даже больший фокус на производственных комплаенс-политиках и процедурах, особенно в областях управления товарами и инвентарями.
Финансы производителей придут под дальнейшую проверку. С обесцениванием фиатных валют везде, как производители будут рассчитывать амортизацию для определения реального против видимого дохода? Производство уже одна из самых частых отраслей, вынужденных переоценивать инвентарные стоимости. OEM с сетевыми EMS цепочками поставок сталкиваются с еще более ярко выраженными вызовами касательно производственных финансовых пересмотров.
Управление затратами на сорсинг и закупки, покрывающее сырье и компоненты для электронных и электро-механических продуктов, столкнется с возрастающей проверкой производственными финансовыми исполнителями, делая более трудным достижение квартальных финансовых цифр.
в частых разговорах производители задают вопросы и платят больше внимания необходимости получения большего контроля над планированием материалов и исполнением цепочек поставок. Более konzertное и дисциплинированное подход очевидно в каждом аспекте цепочки поставок, особенно инвентаря и связанных изменений продукта, как производители взвешивают затраты, связанные с введением новых продуктов против пересмотра существующих с уведомлениями об изменении продукта (PCN). Робастная PCN-платформа дает производителям способность непрерывно обновлять и приоритизировать изменения к электронным и электро-механическим продуктам, флажить потенциальные риски и сбои производственных программ и приобретать более глубокие и более ранние инвентарные инсайты. В процессе они могут захватить больше выручки, остановить дорогие производственные остановки и избежать затратных инвентарных и материалных списаний.
Лучшие PCN-процедуры помогут производителям идентифицировать и прояснить коды страны происхождения и коды UN Standard Products and Services (UNSPS). Они улучшат способность управлять спорами, как правительства ищут новые способы оценивать и захватывать налоги на экспортную торговлю, так же как адресовать растущие пенсионные обязательства. Инструмент также может помочь позиционировать умных производителей с более точными кодами Harmonized Tariff System (HTS) по их цепочкам поставок, избегая таможенных задержек и затратных штрафов.
OEM сорсинг-сервисы от EMS провайдеров ведут к лучшему пониманию внутренних EMS заводских затрат против котируемых цен. Привлекая интеллект о внутренних операциях EMS и скрытых затратах, OEM могут сократить материаловые расходы и маржу прибыли EMS, достичь более благоприятной общей затраченной стоимости и оптимизировать конвертацию кэша.
Используя всеобъемлющие модели производственных затрат, OEM могут учитывать обменные курсы; прямые трудовые обязательства; загруженные косвенные трудовые затраты; продажные, общие и административные расходы, и тысячи других расчетов, влияющих на глобальные производственные цепочки поставок OEM, с потенциалом сокращения затрат между 5% и 15% на OEM-EMS программу.
Конвертация кэша материальных расходов
Стоимость бизнеса — современная стоимость кэша, который он генерирует за свою жизнь. В контрактном производстве стоимость отношения OEM клиента равна выручке, которую EMS производители зарабатывают от OEM клиента за жизнь отношения.
Но производственные цепочки поставок динамичны и капризны. Это создает постоянные вызовы для каждого товарного покупателя, планировщика и менеджера цепочки поставок.
COVID-19 добавил к производственной сложности. Исполнители рассказывают о необходимости откатить программы для достижения модели Индустрии 4.0 на два-три года в результате пандемии. Для некоторых производителей последствия оставили их с таким же 50 млн долларов в затратах на зарплату, которые ранее были предназначены для приобретения хостнутого софта. Проекты пересматриваются, ре-приоритизируются, отодвигаются и даже отменяются.
Для всех производителей COVID-19 вызывает жесткую перезагрузку того, как их цепочки поставок управляются. Реальность для почти каждого производителя, с которым я говорил, включает необходимость установить новые базовые расходы и более строгий кэш-контроль.
Благодаря комбинации изменений монетарной политики центральными банками и пандемии, мы находимся в новой эре управления цепочками поставок, и нам нужны новые инструменты для решения вызовов Индустрии 4.0 впереди. Тем временем есть хороший шанс, что многие компании будут дефолтить по своим корпоративным долгам, по мере роста числа «зомби-компаний» — тех, не имеющих достаточно выручки для погашения основного долга по кредитам.
Производителям нужно держать свои карандаши острыми, практиковать здравые бизнес-практики и использовать правильную информацию и инструменты, если они хотят выдержать текущий экономический климат и адресовать финансовые вызовы лет впереди.
Марк Зеттер — основатель VentureOutsource.com, нетворкинг-сообщества для OEM пиров, выбирающих и управляющих EMS провайдерами.
Промышленные технологии
- Инсайты инвестиционного банкира: навигация по рынку технологий логистики и цепочек поставок
- Ускорение цифровизации цепочек поставок: стратегии для более быстрой и умной логистики
- Обеспечение надежных данных цепочки поставок: проверенная стратегия
- Пандемийный эффект: COVID-19 ускоряет инновации в блокчейне и криптовалюте
- Пять трендов供应链金融 на 2021 год: как подготовиться сейчас
- Предотвращение кавитации насоса: причины, симптомы и как избежать
- Плазменная резка: принцип работы и ключевые преимущества
- Пайка: виды, техники и пошаговое руководство
- Лужение меди: Техники и советы для прочных, надежных соединений
- Выбор правильного производителя печатных плат: практическое руководство по качеству и надежности