



Раскрытие восстановления американского производства: проверенные стратегии постпандемийного роста
Уроки пандемии и путь вперед
Пандемия COVID-19 ясно доказала, что она была сложной для производственной отрасли множеством способов. Когда закрытия начали зажимать все виды деятельности в марте 2020 года, проблемы с цепочками поставок, автоматизацией, безопасностью рабочих и продуктивностью с большим количеством персонала, работающего удаленно, вышли на первый план.
Теперь, когда нации и отрасли начинают прокладывать свой путь вперед по мере снятия ограничений, производители имеют возможность применить на практике некоторые извлеченные уроки.
Чтобы быть ясным, прошедшие 18 месяцев не были заполнены только плохими новостями. Медицинские и другие производители повернули на десятки, чтобы начать производить обильные объемы средств индивидуальной защиты для медицинских работников и сотрудников в других отраслях, считавшихся существенными. Компании приняли больше онлайн-обучения и продаж взаимодействий и запустили улучшенные веб-сайты для взаимодействия с клиентами. Некоторые компании автоматизации сообщили о наличии достаточного продукта в своем конвейере и все еще могли выполнять заказы, видя приоритезацию проектов автоматизации.
Так как США готовы восстановить свою производственную мотивацию в ближайшей перспективе? Как владельцы брендов, OEM и поставщики по всей цепочке стоимости могут двигаться вперед умнее? Часть ответа — строить обратно медленно и стабильно, переосмысляя интегральную роль автоматизации, коммуникаций и даже локации.
Общая картина
В краткосрочной перспективе, прогноз американского производства в 2022 году положителен, сказал Брайан Боулье, CEO ITR Economics, Манчестер, штат Нью-Гэмпшир.
«Ведущие индикаторы сильно позитивны, и у потребителей много денег в распоряжении», — объяснил Боулье. «Деловая уверенность растет, и корпорации переживают стимулирующую ликвидность».
Однако он предостерег: «Величина подъема из глубин пандемийной рецессии не может быть удержана через 2022. Темп роста замедлится. Но индексы, отражающие макроэкономическое производство, будут расти, хоть с сезонными вариациями к тренду».
Ясно, что предпандемийные прогнозы ITR «в основном обесценились величиной природного катаклизма», добавил он. «Однако, когда мы были в ранние дни пандемии — с 15 по 28 марта, когда фондовый рынок каскадно падал и губерины закрывали части своих штатов — мы изменили курс». Взвешивая данные с декабря 2019 по февраль 2020 в восьми «заголовковых» категориях, ITR зафиксировала 92,8% или большую точность прогноза по всей линии до того, как вес пандемии начал чувствоваться в полной мере.
Для этого года, продолжил он, «наши прогнозы во многих случаях нуждались в повышении из-за чистой величины фискального и монетарного стимула, результата пандемии. Мы кажемся на правильном пути сейчас, видя планы стимулирования более полностью и будучи способными набрать их вероятное воздействие. Стимул также заставил нас переосмыслить и снизить наши ожидания для середины этого десятилетия из-за промежуточных и долгосрочных последствий правительственных действий».
Неудивительно, лучше всего справились «отрасли и компании, обозначенные как существенные; которые обслуживали медицинские и пищевые потребности (продовольственные магазины и т.д.); которые предвидели критические проблемы с компонентами до других; могли гибко переключиться на удаленную рабочую силу для офисного персонала; обеспечивали гибкость и защиту зарплаты; и в более недавнее время повышали зарплаты, переводя повышение цен».
Боулье особенно взволнован перспективами переосмысленных цепочек поставок. «Тренды оншоринга, ниршоринга и сокращения цепочек поставок очень реальны и предоставляют возможности, идущие дальше нормального восстановления бизнес-цикла».
В терминах защиты рабочей силы, Боулье отметил, что «мы видели производителей щедрыми с безопасностью, гибкостью где возможно и стипендиями для поощрения рабочей силы входить в объекты».
То, что сказано, увеличение автоматизации «было не-проблемой через большую часть пандемии. Это в послематрии пандемии и туговых трудовых рынках мы видим капитальные расходы, включая автоматизацию, растущими. ITR Economics годами отстаивала необходимость устранения трудового ввода путем привоза нового оборудования. Некоторые из самых успешных компаний будут теми, которые сделали именно это». Это будет означать продолжение исследования и включения искусственного интеллекта (ИИ), машинного обучения и оборудования, которое «все более способно стоять на линии с людьми».
Оглядываясь назад и вперед
Оценивая производственные последствия пандемии, обрисуя путь вперед, отчет Deloitte «2021 Manufacturing Industry Outlook» отметил, что «Производители стремятся быть proof к сбоям».
Для 2020-21, Deloitte спроецировала спад в ежегодных уровнях роста ВВП производства, прогнозируя минус 6,3% рост для 2020 и 3,5% рост для 2021 на основе модели Oxford Economic Model.
Кроме того, отчет отметил негативные эффекты глобальных закрытий на американское производство, включая:
- Американское промышленное производство упало на 16,5% год к году.
- Общие заводские заказы США упали на 22,7% год к году.
- Общее использование промышленной мощности выросло до 74,5% в декабре 2020 от 64,1% в апреле, отставая от 77% до пандемии уровня.
- Американский индекс промышленного производства стоял на 105,7% в декабре 2020, вниз от до пандемии уровня 110.
«Уровни производства и заказов все еще ниже уровней 2019», — указывал отчет, «но траектория спада замедлилась». Особенно, 63% из более чем 350 исполнительных директоров и других старших лидеров, опрошенных Deloitte после президентских выборов, «показывают несколько или очень позитивный взгляд на бизнес».
Deloitte назвала четыре критические аспекты для производителей, чтобы овладеть в их движении к восстановлению:
- Решение проблем прогнозирования. «События 2020 могут быть предупреждением разработать лучшие системы для навигации сбоев», — советовал отчет.
- Обширное использование «цифровых двойников» — виртуальных представлений продуктов, процессов и производственных сред — для симуляции их производительности в реальном мире.
- Расширение вариантов поставки для снижения воздействия торговых и других сбоев.
- «Повышение квалификации» сотрудников для максимальной гибкости рабочей силы для выживания в потрясениях.
Для этих целей, опрос Deloitte после выборов среди производственных исполнителей нашел:
- 76% намерены увеличить инвестиции в цифровые инициативы и планируют пилотировать и внедрять больше технологий Industry 4.0.
- 20% называют управление продуктивностью своим главным вызовом в настоящей ситуации.
- 44% планируют сместить больше на региональную модель цепочки поставок в грядущем году.
- 31% планируют ниршорить какую-то часть своего производства обратно в Америки.
- 28% сказали, что повышение квалификации и построение новых навыков для соответствия эволюционирующим рабочим средам — особенно тем, акцентирующим автоматизацию, цифровые решения и удаленные рабочие договоренности — являются главными вызовами.
«До того, как пандемия ударила, мы двигались как производственный сектор, работающий над удержанием импульса, который мы построили за последнее десятилетие, что немного соскользнуло в 2019», — сказал Пол Велленер, лидер сектора промышленных продуктов и строительства в США Deloitte. «И в начале 2020 года начало выглядеть так, будто вещи становились лучше — особенно в определенных сегментах. … Но глядя вперед к 2021 и далее, восстановление может занять больше времени, чтобы достичь тех до пандемии уровней, особенно в некоторых из … более тяжело пораженных подсекторов».
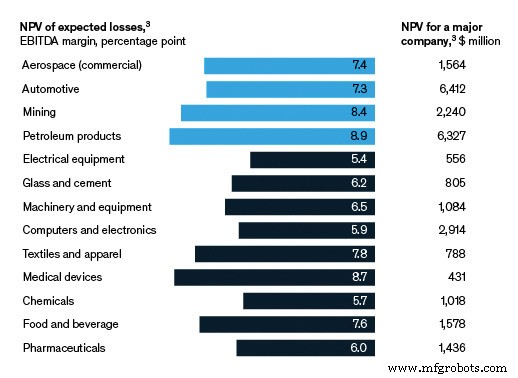
Некоторые из самых тяжело пораженных частей отрасли связаны с коммерческой авиакосмической, нефть и газ и другие добывающие отрасли, и некоторые поставщики тяжелого оборудования, добавил Велленер. Другие части рынка «почти бум» — особенно те, что делают продукты вроде мебели для дома, красочных материалов, садового электроинструмента, фитнес-оборудования и «все, что связано с санитаризацией. … Мы любим шутить, что ряд вещей стали новым туалетной бумагой».
Спрос также скакнул на системах очистки воздуха для ресторанов, отелей и офисных пространств, продолжил он, «и я думаю, мы предвидим очень сильный спрос на вещи вроде промышленных морозильных блоков, когда подумаем о том, как транспортировать будущие флаконы вакцины».
Касательно цифровых двойников, Велленер объяснил некоторые выгоды от инвестиций в них. Цифровые двойники могут быть плодотворны для чего угодно — от разработки продукта до инженерно-строительной или производственной среды, отметил он. Инвестиции в способность цифровых двойников могут помочь вывести продукты на рынок быстрее и помочь понять «as-built environments» в таких операциях, как электростанции или автомобильные сборочные линии. «Это дает вам хорошую возможность понять, как эти объекты были собраны, и затем вы можете разложить их внутренности более продуктивным образом».
С пандемией COVID-19, усугубившей дефицит рабочей силы и разрыв в навыках, Велленер утверждал, что изменения в магазине для постпандемийной рабочей силы и рабочего места будут беспрецедентными.
«Я не говорил с CEO промышленной продукции или производственной компании, который думает, что вещи пойдут обратно к тому, как они были в 2018 или 2019. Все сфокусированы на том, как выглядит будущее работы, внутри четырех стен их фабрик и внутри четырех стен их штаб-квартир». Так называемая «экосистема талантов» эволюционирует, чтобы включать больше профсоюзов, комьюнити-колледжей и разных категорий рабочих, не обязательно в близости к бизнесам, которым они служат, сказал он.
Между тем, согласно данным от Института управления поставками (сообщенных EPS News в статье 27 января), рост американского производства ожидался продолжиться через этот год, строя на импульсе прошлого лета. Конкретно, ISM проецировала:
- 6,9% чистого увеличения выручки, с ростом в 15 из 18 секторов, которые ISM отслеживает. ISM также отметила, что 59% закупочных и поставок исполнителей, которых они опросили, ожидали рост выручки в этом году.
- 2,5% увеличения производственных рабочих мест.
- 2,7% увеличения зарплат и льгот производства.
- 2,4% увеличения CAPEX инвестиций над 2020 годом.
Движущаяся мишень
Отслеживание победителей и проигравших во время пандемии было пугающей задачей. Так же будет переоценка того, как вести бизнес, пока производственный мир неизбежно переделывает себя в некоторых ключевых областях, как управление цепочкой поставок и коммуникация через цепочку стоимости.
«Мы видели через пандемию, что действительно трудно обобщить, как люди делали», — сказал Дан Сван, управляющий партнер офиса McKinsey and Company в Стэмфорде, Коннектикут, и лидер фирмы по работе производственной цепочки поставок глобально. «Это было очень отраслево-специфично; если у вас была компания, делающая станочные продукты, у них был менеджер завода у задних ворот производственного объекта, пытаясь остановить грузовики поставщиков, приезжающие весной прошлого года, потому что если входящие материалы поставщиков были доставлены, то они их владели и должны были за них платить».
В других отраслях, «это было противоположность», продолжил Сван. «У меня клиент, делающий туалетную бумагу, и они буквально не могли сделать достаточно ее. Что случилось через пандемию было серией приливов и отливов». В другом случае компании потребительских долговечных товаров, делающей товары, продаваемые через ритейлера домашнего улучшения, «они сократили производство на 30–40% в середине марта только чтобы понять, что, когда у людей было все это время дома, они сделали все домашние улучшения, которые они откладывали последние 10 лет; [компания тогда] закачало это обратно в другую сторону».
Между тем, компания станочных продуктов, о которой Сван сказал, что она отвергала своих поставщиков, теперь имеет «самый большой бэклог за последние 10 лет. Так что больше, чем способность сказать, что какая-то одна отрасль сделала хорошо или ужасно — ясно, были некоторые, которые сделали лучше других — то, что люди видели, это шоки спроса, невиданные раньше».
В конечном счете, он заключил, «лидерам, вероятно, не следует планировать для каждой-100-летней пандемии как своей базовой линии, но много организаций осознали, что у них не было гибкости в цепочке поставок, которая им нужна. Это приходит в терминах доступности входящих материалов; как масштабировать производственную мощность вверх или вниз; прозрачность в том, что ваши клиенты делают; и как ваши заказы размещаются».
Необходимость порождает инновации
Когда пандемийные закрытия начались, необходимость в решениях для удаленной работы стала немедленно очевидной. Для компаний и отраслей, традиционно медленных к движению на новых технологиях, это было грубым пробуждением и массивным толчком в действие. И результаты принесли плоды, которые будут информировать производственные коммуникации далеко за пределами пандемии.
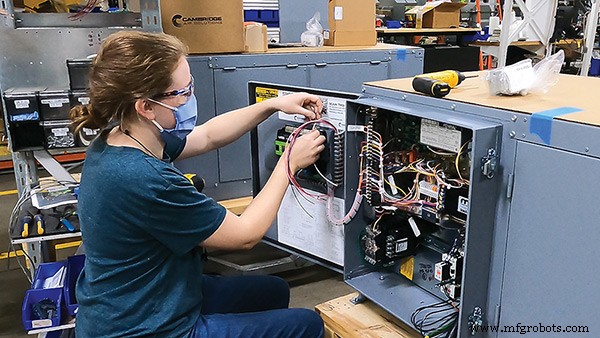
Пока сохранение рабочих в безопасности было работой №1, это императив выплатил дивиденды в других способах, объяснил Марк Браун, президент Cambridge Air Solutions, Честерфилд, штат Миссури, и входящий председатель совета Ассоциации производственного совершенства (AME).
Браун объяснил, что то, что оказалось огромным технологическим скачком вперед, возникло из двух критических приоритетов: сохранение рабочих в безопасности и сохранение наличности для обеспечения выполнения зарплатной ведомости. Поиск инноваций и роста последовал бесшовно.
«Малые и средние производители обычно не имеют HR или безопасности и комплаенс персонала для навигации по всем регуляторным изменениям, произошедшим за прошлый год», — отметил Браун. «Мы начали создавать и полагаться на то, что мы называем консорциумами компаний в нашей сети, где мы могли усилить нашу целую команду. У нас были лучшие лидеры HR, потому что все лидеры HR собирались, чтобы быстро разобрать это изменение политики, затем вводили эти политики в действие. Наши люди по безопасности и снижению рисков были в постоянном обсуждении сообщества с членами консорциума, и они могли взять их и быстро интегрировать. Я бы не назвал это технологической инновацией, но это что-то, что мы никогда не потеряем, что мы получили через пандемию. Вы не можете отказаться от этой ценности, как только вы ее найдете».
Президент и CEO AME Ким Хамфри, ветеран множественных отраслей, включая судостроение, сказала, что шок системам производителей имел ясное серебряное подкладку.
«Организации, которые никогда не позволяли своим рабочим работать из дома, должны были полностью переработать свои технологии отделы и предоставить ноутбуки и безопасные платформы для людей, чтобы работать из дома», — сказала она. «Это создало эту новую вещь, которую никто не ожидал, и много наших компаний находят, что они не будут отправлять людей обратно на их рабочие места. Это также требует от сотрудников быть гораздо более вокальными по лучшим практикам». В медленно меняющейся отрасли как судостроение, это «заняло бы годы, чтобы заставить людей научиться работать из дома или проектировать из дома; они смогли сделать это за пару месяцев».
Другой непланируемый выигрыш возник, когда компании усилили свою онлайн-присутствие, чтобы включить ряд онлайн-обучения, обслуживания и возможностей виртуальных туров.
В Cambridge теперь, «у нас есть про аудио-оборудование по всему заводу, чтобы подключать наших продавцов как никогда прежде», — сказал Браун. «Вся площадь завода покрыта не только Wi-Fi, но и про аудио возможностями, так что вы можете иметь профессиональный микрофон на множестве людей и показать завод нашему клиенту». Влияние? За последние семь месяцев Cambridge развлекла 2300 виртуальных посетителей на своем заводе; нормальный трафик был 20–30 личных визитов в месяц. «Мы никогда не думали, что нам понадобятся аудио-инженеры, но теперь у нас есть эти навыки внутри и все микрофон и видео способны на заводе, чтобы продемонстрировать то, что нам нужно продемонстрировать. И та же технология используется для наших встреч. Вещи, которые заняли бы годы, заняли недели или дни».
Решения для роста
Одна отрасль, которая пережила бурю и предлагает урок для роста — авиакосмическая и оборона, объяснил Эрик Чьюнинг, бывший jefe штаба секретаря обороны и партнер в практике Advanced Industries McKinsey.
Оборонная отрасль использовала эффективную координацию через цепочки поставок, отметил он, и ускорила около 5 млрд долларов правительственных прогрессивных платежей до мелких поставщиков. Те отсрочки были предоставлены, чтобы держать производственные объекты открытыми, «и сама отрасль инвестировала около 10 млрд долларов для переконфигурации производственных линий (и) инфраструктуры для удаленной работы».
Кроме того, «у них была хорошая видимость в том, какие будут их требования к конечному спросу в большинстве случаев, потому что все эти программы имели свои существующие расписания. Вызов стал: как остаться в расписании? Этот вызов мы видели по всей доске — это отсутствие мульти-уровневой видимости в цепочке поставок, чтобы вы понимали критические области, где вы должны были предоставить дополнительный акцент, чтобы убедиться, что они остались доступными. [Это случилось] особенно в отраслях, которые были чрезмерно зависимы от единственных или одиночных источников отношений».
Идя вперед, Чьюнинг сказал, «мы видим компании инвестирующими в способности реализовать то, что в их цепочках поставок». Это подразумевает понимание того, что в данной цепочке поставок, насколько она видима для ключевых стейкхолдеров и зная, в какой среде работают ваши поставщики.
Между тем, капитальные инвестиции для обновления стареющих заводов и оборудования с технологиями Industry 4.0 в масштабном производстве могут потребовать значительных расходов. В статье 15 апреля «Строительство более конкурентоспособного американского производственного сектора», McKinsey оценила, что это может потребовать расходов 15–25 млрд долларов ежегодно на следующее десятилетие — «и капитал должен течь к некоторым 120 000 малым и средним предприятиям».
С исследованием McKinsey Global Institute, показывающим потенциальные 4,6 трлн долларов в торговле, сдвигающейся за следующие пять лет, Чьюнинг подчеркнул четыре области, где американские производители могут захватить конкурентное преимущество и захватить эту стоимость:
- Правильные инвестиции в инструменты продуктивности Industry 4.0 для полного использования выгод этих технологий и процессов для усиления продуктивности.
- Обеспечение доступа к капиталу: «Не только для крупных парней, но для малых и средних предприятий. CHIPS act (Creating Helpful Incentives to Produce Semiconductors for America) — хороший пример, где правительство специально выделяет 50 млн долларов для полупроводниковой экосистемы в США».
- Содействие устойчивым экосистемам поставщиков: «Лидеры осознали две вещи: Одна, что восстановление R&D в производстве для ведения технической инновации важно. Вторая — что есть реальные выгоды колокации с вашими поставщиками и включения этих выгод в бизнес-кейсы. Решоринг определенных активностей цепочки поставок становится все более важным».
- Развитие производственной рабочей силы: «Есть огромный талантовый измерение ко всему этому. Каков правильный фокус на развитии людей для тех возможностей Industry 4.0, и как мы убеждаемся, что мы получаем нашу локальную экосистему торговых школ, а также университетов, предоставляющих тот тип конвейера, пока мы получаем людей, возвращающихся на работу?»
Добавил Сван: «Это очевидно немного более сложно для некоторых малых производителей. Одна повторяющаяся проблема, которую мы видели в ранние дни пандемии, и затем более недавние, как спрос восстановился в некоторых отраслях, это то, что лидеры не поняли свою входящую цепочку поставок и где существовали их риски». Пример: один клиент McKinsey изначально указал, что «у него был тщательный обзор рисков его цепочки поставок, и руководство верило, что они смягчили свой риск. Я получил обратный звонок через неделю от CPO, который объяснил, что они были в затруднении, потому что они не рассматривали глубже своих поставщиков Tier 1, и теперь один подтвердил, что он источал основной апстрим компонент от поставщика Tier 2, который был в риске».
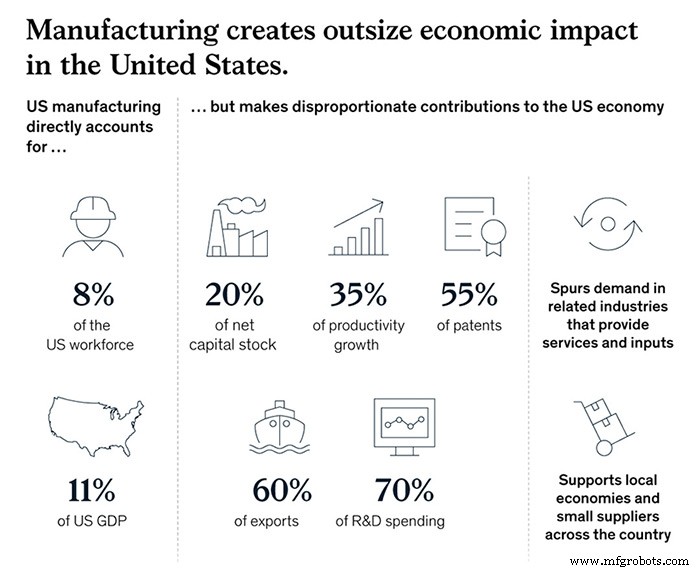
В конечном счете, «мы оптимистичны» относительно картины американского производства, утверждал Чьюнинг. «Текущая администрация и предыдущая администрация обе сделали восстановление американского производственного сектора приоритетом, и легко увидеть почему. Это 8% рабочей силы, 11% ВВП, и оно отвечает за 20% нашего капитального стока, 35% роста продуктивности, 55% патентов, 60% экспорта и 70% расходов на R&D. Здоровый производственный сектор создает внешние выгоды для остальной экономики. Наше исследование предполагает, что мы могли бы поднять ВВП на порядок 275–460 млрд долларов и добавить до 1,5 млн производственных рабочих мест к 2030 году, если мы сделаем правильные выборы».
Также жизненно важно, добавил Сван, это «для компаний и лидеров думать о планировании их цепочек поставок для диапазона исходов против вокруг лучшего возможного исхода». Отмечая, что устойчивость и гибкость обычно первыми жертвами мер по сокращению затрат, Сван утверждал, что «будет сдвиг мышления, требуемый от наших лидеров, чтобы спросить, какой диапазон исходов мог быть в нашей цепочке поставок и как мы можем настроить себя, чтобы быть успешными».
«Все это на вершине ума для людей по публичным и частным секторам», продолжил Сван. «Нам нужны наши компании и производственные лидеры, чтобы изучить впрямую, что будет нужно, чтобы быть успешным через пять лет, десять лет. Нам нужно больше людей, думающих крупно и смело о том, что им нужно и как они могут это вытянуть. Я действительно вдохновлен тем, что есть больше людей, думающих так в эти дни».
Система управления автоматикой
- Как автоматизация перекроивает глобальное производственное лидерство
- Автоматизация: единственный путь вперед для американского мануфактуринга
- Как пандемия ускоряет автоматизацию: роботы, коботы и умное производство
- Как автоматизация трансформирует производство: Повышение эффективности и сокращение затрат
- Автоматизация в производстве: будущее уже здесь
- Автоматизация: непоющий герой в борьбе с COVID-19
- Как блокчейн трансформирует производство: безопасность, прозрачность, эффективность
- Как технологии трансформируют завтрашнее производство
- FANUC раскрывает три ключевые стратегии для максимизации производственной производительности
- Как автоматизация ускорила устойчивость производства amid COVID-19