



Оптимизация срока службы активов: расчет полезного срока и продление производительности
Все физические активы — здания, оборудование, транспорт или запасы — неизбежно изнашиваются. Понимание того, как долго актив может надежно выполнять свою функцию, критично для минимизации затрат на простой и планирования замены. Точно оценивая и продлевая полезный срок службы, компании достигают значительной экономии, повышают безопасность и улучшают финансовое планирование.
Как гласит поговорка, своевременный ремонт сберегает девять последующих. Хотя износ не может быть полностью предотвращен, проактивные стратегии могут существенно задержать его, давая как экономические, так и операционные выгоды. Это руководство исследует связь полезного срока и амортизации, показывает, как оценить реалистичный срок службы, и предлагает проверенные тактики для продления службы критических активов.
Что такое полезный срок службы актива?
Полезный срок службы актива — это период, в течение которого он может разумно генерировать доход или приносить иную бизнес-выгоду. Это ключевая концепция для материальных активов — имеющих физическое присутствие: земли, зданий, оборудования, мебели, транспорта, инструментов и запасов.
Ключевые моменты:
- Оценка полезного срока обычно основана на сочетании физического износа, экономических условий и технологического устаревания.
- Активы, эксплуатируемые интенсивно, обслуживаемые плохо или подверженные неблагоприятным условиям, могут иметь сокращенный срок службы.
- Наоборот, профилактическое обслуживание и бережная эксплуатация могут продлить операционный жизненный цикл.
Полезный срок и амортизация
В бухгалтерском учете полезный срок напрямую связан с амортизацией — систематического распределении стоимости актива на его ожидаемый срок жизни. Когда актив достигает конца полезного срока, он считается полностью амортизированным. Амортизация влияет на баланс, отчет о доходах и расходах, налоговую нагрузку и денежные потоки, делая точные оценки жизненно важными для финансового здоровья.
Почему точные оценки важны
Надежные оценки полезного срока влияют на несколько критических бизнес-областей:
- Бухгалтерия: ставки амортизации формируют финансовую отчетность и налоговые расчеты.
- Финансовое планирование: знание сроков крупных замен закладывается в бюджетирование и долгосрочную стратегию.
- Обслуживание и безопасность: планирование профилактического обслуживания на основе остаточного срока службы снижает риск катастрофических отказов.
- Ликвидационная стоимость: оценка перепродажной стоимости в конце жизни информирует амортизационные расчеты и инвестиционные решения.
Достижение конца полезного срока не означает бесценность актива. Многие компании возвращают стоимость через перепродажу, аукционы или перепрофилирование, смягчая финансовые потери.
Определение полезного срока актива
Полезный срок — это оценка, а не точная цифра. Консервативный подход — предполагать минимум один год службы — желателен. Небольшие изменения в оценке могут существенно изменить амортизационные расходы, поэтому требуется тщательность.
Факторы, влияющие на полезный срок
При оценке учитывайте эти внутренние и внешние переменные:
- Состояние при покупке: новые активы обычно служат дольше, чем б/у.
- Режимы использования: интенсивное или спорадическое использование ускоряет износ.
- Климат и география: экстремальная погода или природные опасности сокращают срок.
- Технологии: быстрое устаревание (например, компьютеры) уменьшает полезный срок.
- Регуляторное соответствие: экологические и стандарты безопасности могут требовать ранней замены.
Специалисты по обслуживанию должны мониторить состояние и корректировать оценки при необходимости.
Стандартные рекомендации по полезному сроку
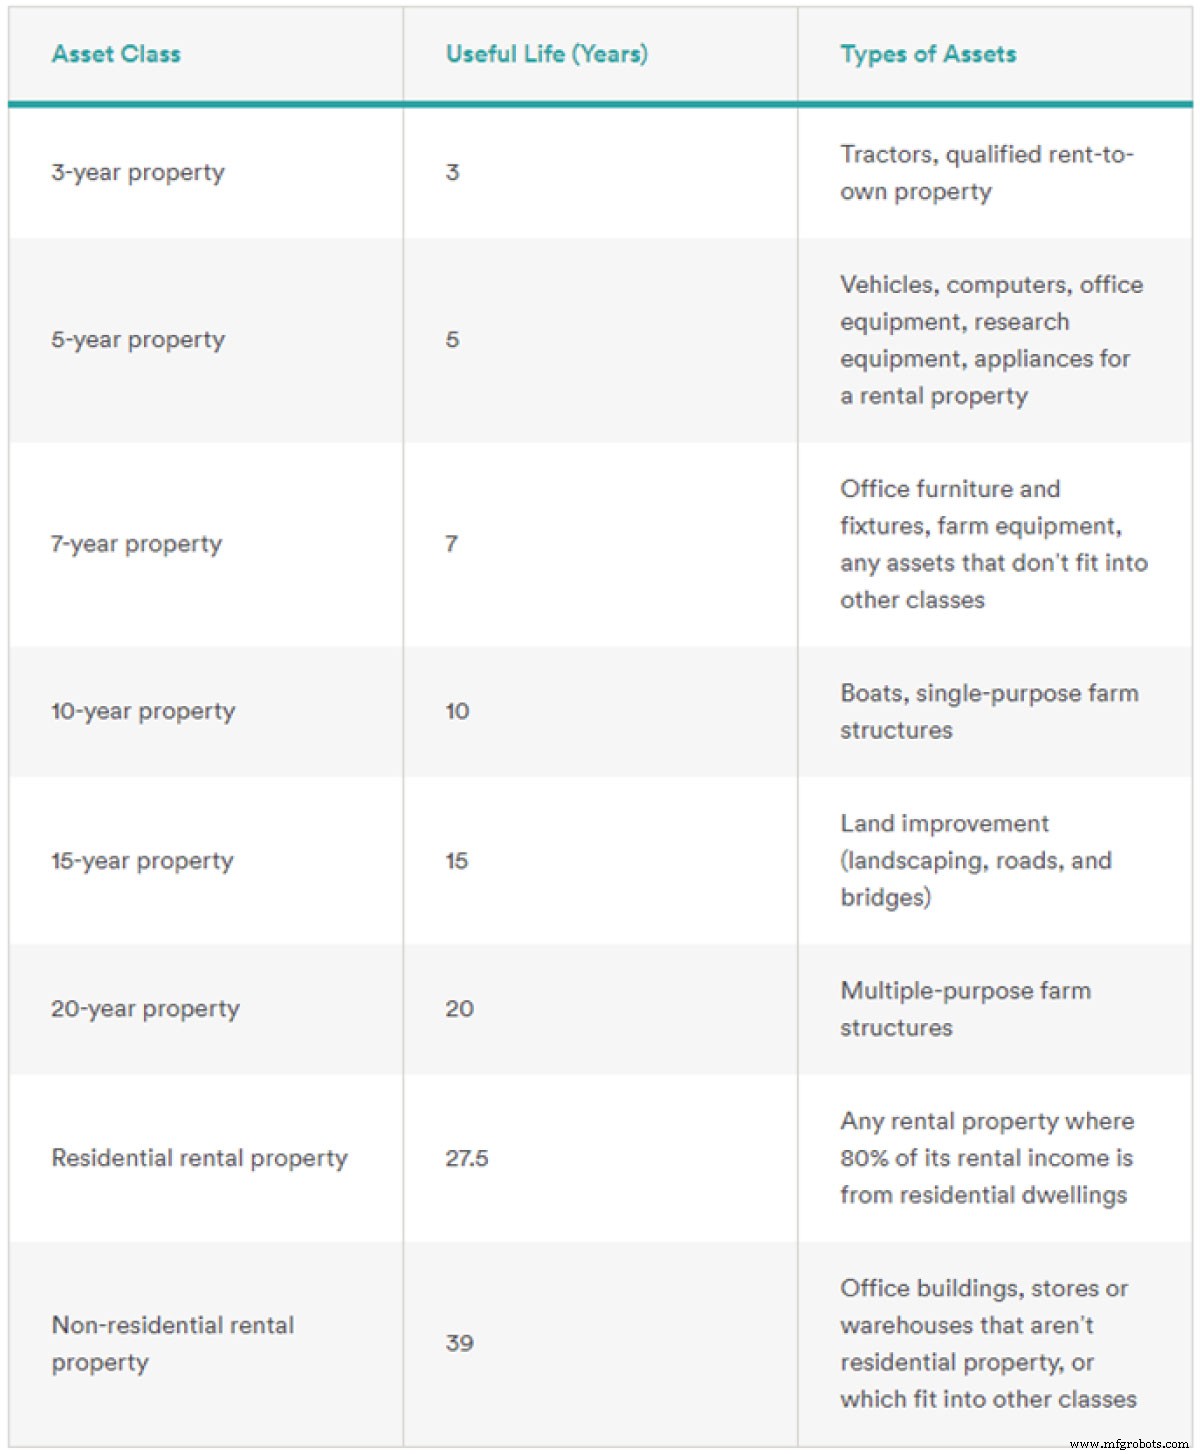
В США IRS предоставляет таблицы амортизации для большинства классов материальных активов. Отраслевые организации, такие как Ассоциация владельцев и менеджеров зданий (BOMA) и RSMeans, предлагают дополнительные бенчмарки для недвижимости и строительства. Эти руководства служат отправной точкой; адаптируйте их под свои уникальные условия.
Источник изображения
Расчет полезного срока и амортизации
Амортизация рассчитывается двумя основными методами: линейным и ускоренным. Перед началом соберите:
- Стоимость актива: полная стоимость приобретения, включая цену, транспортировку, монтаж и обучение.
- Оценка полезного срока: из таблиц IRS, отраслевых руководств или руководств OEM.
- Ликвидационная стоимость: ожидаемая цена перепродажи в конце службы.
Линейная амортизация
Этот метод равномерно распределяет стоимость на полезный срок, давая постоянные годовые амортизационные отчисления.
Пример: Коммерческое здание
Новый склад стоит $1 000 000, земля оценена в $200 000. Амортизируемая сумма — $800 000. За 30 лет годовая амортизация составит $26 666.
Ускоренная амортизация
Источник изображения
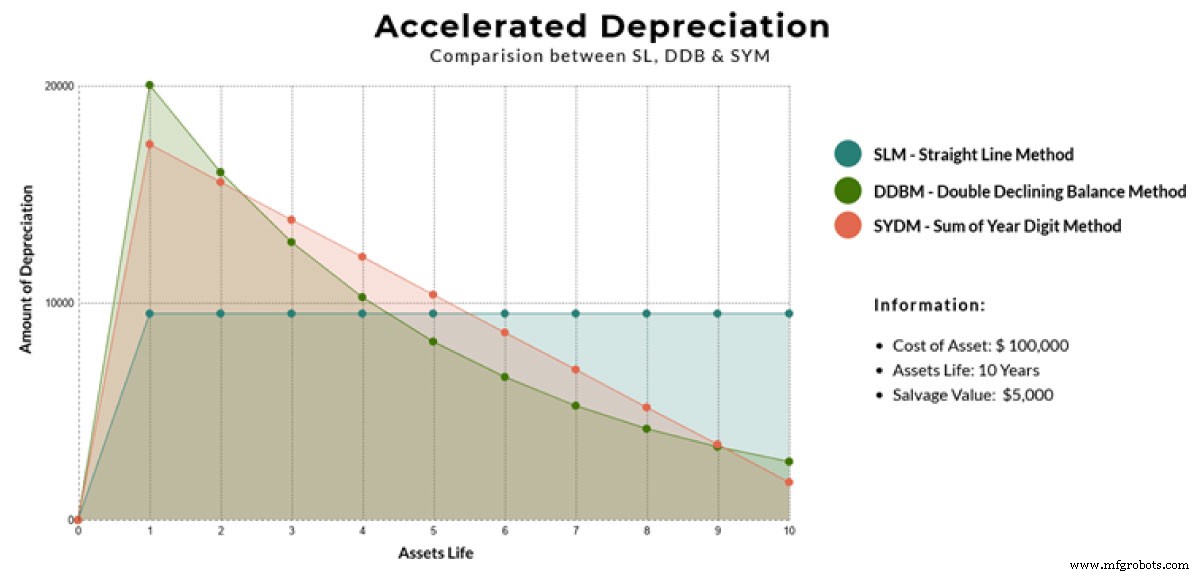
Ускоренные методы (например, двойной деклининг баланс, сумма лет) फ्रонт-загружают амортизацию, отражая быструю потерю стоимости в начале жизни, идеально для технологий или интенсивно используемого оборудования.
Пример: Станок с ЧПУ
Станок за $200 000 имеет 10-летний срок и ликвидационную стоимость $20 000. Линейная годовая амортизация — $18 000 (9%). При 150% ускоренной ставке первый год дает 13,5% = $27 000, далее сумма уменьшается по мере снижения остаточной стоимости.
- Год 1: $27 000
- Год 2: $23 350
- Год 3: $20 190
- …
- Год 10: $7 317
К 10-му году балансовая стоимость станка $46 935, разница до ликвидационной ($26 935) списывается в расходы.
Пять лучших практик для продления жизни активов
- Проактивное обслуживание: внедряйте превентивное и предиктивное обслуживание с CMMS для планирования задач и снижения риска поломок.
- Обучение операторов: давайте всестороннее обучение и адаптацию операторов тяжелого оборудования для предотвращения неправильного использования.
- Следуйте рекомендациям OEM: строго придерживайтесь руководств производителя и адаптируйте параметры эксплуатации под свои условия.
- Правильный выбор актива: проводите тщательную проверку при закупке, чтобы актив соответствовал операционным нуждам.
- Используйте оригинальные запчасти: закупайте запасные части у авторизованных дилеров или поставщиков для сохранения качества и производительности.
Некоторые активы, например огнетушители и датчики дыма, имеют обязательные сроки замены независимо от состояния. Даже тогда правильное обслуживание гарантирует достижение планируемого срока жизни.
Заключение: Заботьтесь об активах, они заботятся о вас
Оптимальная производительность активов опирается на дисциплинированное обслуживание и точное планирование жизненного цикла. Сочетая строгие амортизационные расчеты с проактивным уходом, бизнес снижает затраты, повышает безопасность и продуктивность.
Любая организация, ориентированная на эффективность, должна ставить заботу об активах в приоритет; игнорирование этого угрожает операциям и прибыли.
Техническое обслуживание и ремонт оборудования
- Как работают кислотные красители и их ключевые области применения
- Укрепление IIoT отслеживания активов: проверенные практики безопасности
- 12 обязательных шаблонов обслуживания для оптимизации операций и снижения админ-бремени
- Продление жизни печатных плат: 5 проверенных стратегий профилактики ремонтов
- Максимизация срока службы машин и компонентов: умные стратегии для производителей
- Понимание керфа водоструйной резки: Определение, влияние и точный расчет
- Мастерство доступности оборудования: расчет и стратегии повышения
- Максимизируйте долговечность ваших Marland сцеплений с экспертными советами по обслуживанию
- 4 экспертные практики обслуживания для продления срока службы оборудования и повышения ROI
- Разработка стандартной процедуры обслуживания: проверенное руководство к надежности