



Ландшафт аддитивного производства 2019: 171 компания, движущая промышленной 3D-печатью
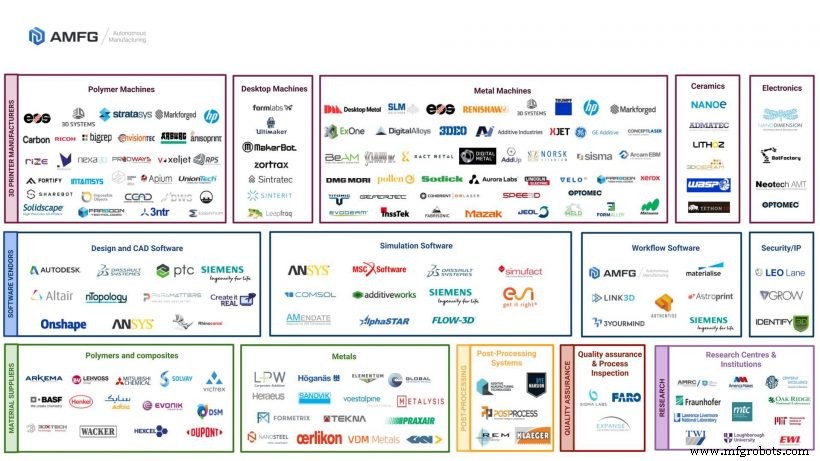
Обновление 26/05/2020: Мы выпустили отчет и инфографику Additive Manufacturing Landscape 2020, охватывающие 231 организацию, ведущую цифровое производство. Изучите полную статью.
За прошлое десятилетие аддитивное производство (AM) эволюционировало из нишевого инструмента прототипирования в краеугольный камень промышленного производства. К 2019 году рынок AM оценивался более чем в $9 млрд — впечатляющий шаг в рамках более широкой производственной экономики в $12 трлн — и его стремительное расширение перестраивает то, как продукты проектируются, прототипируются и производятся.
Новые участники и технологические прорывы ускоряют этот сдвиг, создавая беспрецедентные возможности для производителей, инвесторов и технологических провайдеров.
Следить за этой динамичной картиной может быть сложно. В феврале 2019 года AMFG представил первый Ландшафт аддитивного производства — визуальную карту ведущих игроков сектора. Цель — дать стейкхолдерам четкий снимок рынка и бенчмарк для будущего роста.
Популярность инфографики превзошла ожидания, побудив нас расширить набор данных и опубликовать детальный уайтпейпер с ключевыми инсайтами. Ниже — обновленный ландшафт и краткое резюме самых важных трендов сектора.
Что такое ландшафт аддитивного производства?
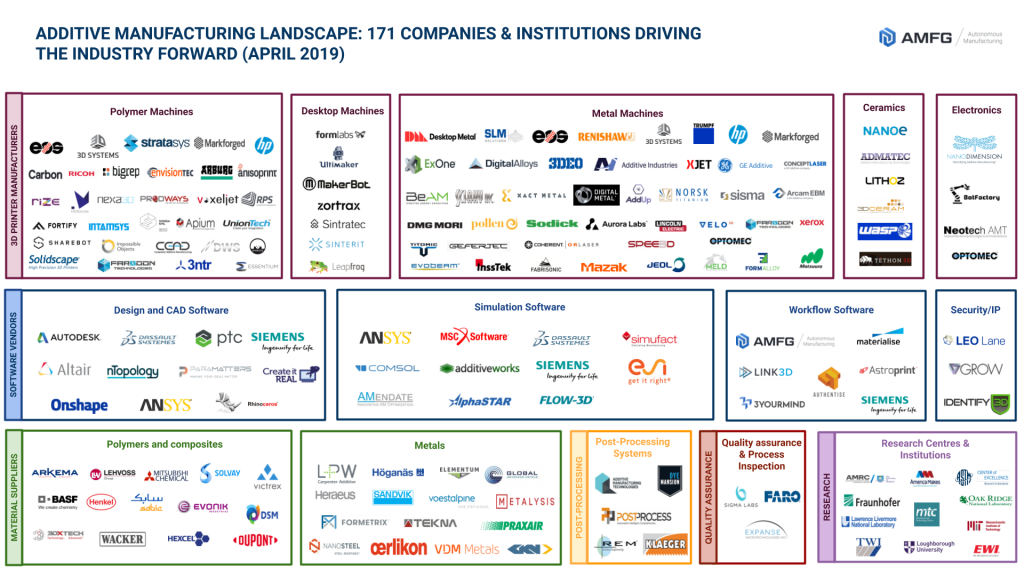
Экосистема AM огромна и быстра. Наш Ландшафт визуализирует 171 компанию, активно движущую промышленную 3D-печать вперед. Фирмы сгруппированы в шесть категорий:
- Производители оборудования — полимерные, настольные, металлические и электронные решения
- Поставщики ПО — дизайн и CAD, рабочий процесс, инструменты безопасности
- Поставщики материалов — полимеры, композиты и металлы
- Производители систем пост-обработки
- Качество и инспекция процесса
- Научно-исследовательские институты и центры
Кто включен?
Чтобы сохранить фокус на промышленной 3D-печати, мы включили только B2B компании, предлагающие основные AM продукты и услуги. Потребительские принтеры и чистые сервис-бюро исключены, с планами охватить эти сегменты в будущих итерациях.
Ключевые выводы
Основные моменты из Ландшафта:
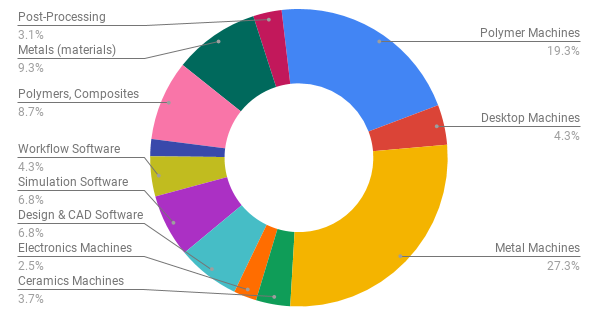
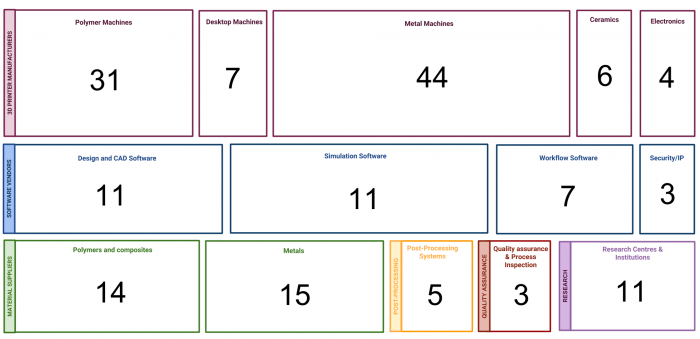
- Металлические принтеры доминируют на рынке — 44 производителя охватывают спектр порошкового спекания и проприетарных технологий.
- Трио единорогов — Desktop Metal, Carbon и Formlabs каждая превысила оценку в $1 млрд, подтверждая коммерческую жизнеспособность аппаратных решений.
- Высокая M&A активность — заметные сделки: поглощение ANSYS 3DSIM (2017) и Granta Design (2019), покупка GE Concept Laser и Arcam (2017), приобретение Xerox Vader Systems.
- Не-AM фирмы смотрят в сектор — компании вроде Xerox расширяются в 3D-печать, указывая на более широкий интерес отрасли.
Глубокий погружение по сегментам
Оборудование
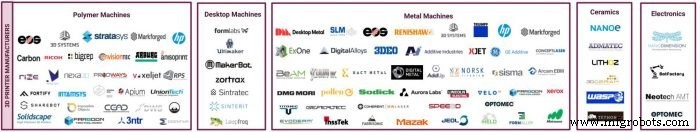
Оборудование лидирует в Ландшафте, с фирмами, доставляющими более быстрые, точные и готовые к производству системы. Многие производители теперь кросс-продают материалы и ПО, создавая интегрированные экосистемы.
Полимерные системы
От Stratasys и EOS до новичков вроде Carbon и Nexa3D, полимерное AM движется от прототипирования к конечным деталям. Технологии CLIP и DLS Carbon в партнерстве с Adidas, Ford и Lamborghini примеряют зрелость этого сегмента.
Настольные машины
Настольные 3D-принтеры пивотнули от потребительских хобби-инструментов к энтерпрайз-устройствам. Formlabs и Ultimaker доминируют на рынке, предлагая доступные но промышленные решения — Form 2 SLA Formlabs стартует от $3350, а новый Fusion 1 SLS стоит около $10 000.
Рост металлического AM
Металлическая печать взлетела, с 80% ростом продаж в 2018 году. Устоявшиеся игроки вроде EOS, 3D Systems и SLM Solutions соседствуют с новичками вроде Desktop Metal, HP Metal Jet и Digital Alloys с технологией Joule, использующей металлическую проволоку для решения вызовов стоимости и скорости.
ПО
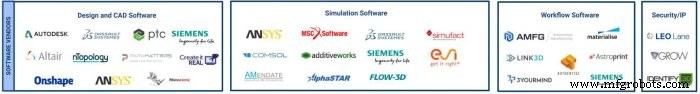
Дизайн и CAD, симуляция, рабочий процесс и безопасность ПО — критичны для производственно-готовых AM рабочих процессов. Крупные вендоры — Autodesk, Dassault Systèmes, ANSYS и PTC — продолжают поглощать специализированные фирмы для углубления AM возможностей.
Дизайн и CAD, симуляция
Эти категории остаются доминантными у отраслевых гигантов, интегрирующих генеративный дизайн и топологическую оптимизацию в платформы. Недавние поглощения, такие как покупка ANSYS 3DSIM и Granta Design, усиливают этот тренд.
ПО рабочего процесса
SaaS-решения рабочего процесса управляют сквозным AM производством. По мере того как 3D-печать становится мейнстримом, спрос на такие инструменты ожидается резко вырастет.
Безопасность
Защита IP и данных критична. Лидирующие вендоры — LEO Lane, GROW и Identify 3D — предлагают шифрование, безопасное распределенное производство и файл-уровневую защиту, нишу, готовую к экспансии.
Материалы
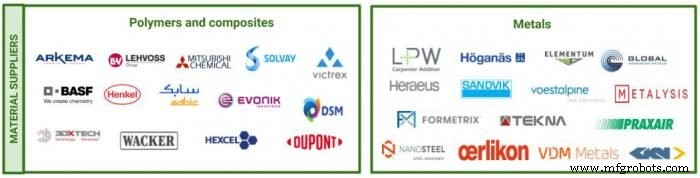
Пока большинство поставщиков — устоявшиеся материаловедческие компании, толчок в 3D-печатаемые предложения стимулировал конкуренцию и снижение цен. Полимеры остаются крупнейшим сегментом, с высокопроизводительными материалами вроде PEEK и ULTEM, движущими промышленное внедрение. Металлические порошки, особенно титановые сплавы, также быстро расширяются — поставки титана выросли на 32% в 2018, с прогнозом 24% роста выручки от сплавов в 2019.
Пост-обработка
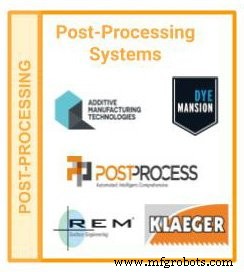
Автоматизированные решения пост-обработки émergent для решения традиционно трудоемкого шага. Additive Manufacturing Technologies PostPro3D, PostProcess Technologies и DyeMansion предлагают отделочную обработку поверхности, удаление поддержек и системы высокообъемной отделки соответственно.
Будущий взгляд
Ландшафт AM демонстрирует четкую траекторию к промышленной зрелости. С непрерывной инновацией, новыми участниками и стратегическими партнерствами сектор готов разрушить $12 трлн производственный рынок. Инвесторы и компании, вовлеченные рано, могут извлечь выгоду из быстрой эволюции оборудования, ПО, материалов и услуг.
Нажмите здесь, чтобы скачать полный уайтпейпер Additive Manufacturing Landscape.
3D печать
- Как 3D-печать двигает инновации, эффективность и кастомизацию в автопромышленности
- Поднятие аэрокосмического аддитивного производства с MES: Преодоление стандартов, затрат и вызовов цепочки по…
- Почему компании должны принять распределенное аддитивное производство: Путь к гибкости, устойчивости и рент…
- Как 3D-печать революционизирует медицину: 4 ключевых применения и будущие тренды
- Как 3D-печать революционизирует оборону — выгоды, вызовы и будущие применения
- Гибридное производство: Слияние аддитивных и субтрактивных технологий для будущего производства
- Топ-3 приоритета для американских производителей в 2019: рост, регулирование и торговля
- Руководство по перезапуску производства после COVID-19: Безопасность, соответствие и производственные советы
- Оценка прогресса производственных компаний во внедрении Индустрии 4.0
- Исследование основных методов аддитивного производства