



Обновление рыночного обзора смол за июнь 2026: полиолефины лидируют скачок цен посреди разрыва в проливе Гормуз
Источник: Nova Chemicals
Эскалация конфликта с Ираном и результирующая удушье на проливе Гормуз продолжали нарушать глобальные потоки энергетики и петрохимических сырьевых материалов через май, приводя к беспрецедентным ростам цен по коммодти-смолам — наиболее драматично в полиолефинах, с приростами полистирола, связанными строго с более высокими затратами на сырье.
Основные поставщики полиэтилена (ПЭ) ожидают, что почти половина глобального предложения этилена и ПЭ останется нарушенной до конца года, держа цены повышенными. Производители полипропилена (ПП) толкают «не-мономерные» маржинальные увеличения поверх растущих контрактных расчетов полимерного пропилена (ПГП). В то же время ключевые поставщики пластиковых добавок — особенно антиоксидантов и УФ-стабилизаторов для полиолефиновых формулировок — внедрили повышения до 25% с 1 апреля.
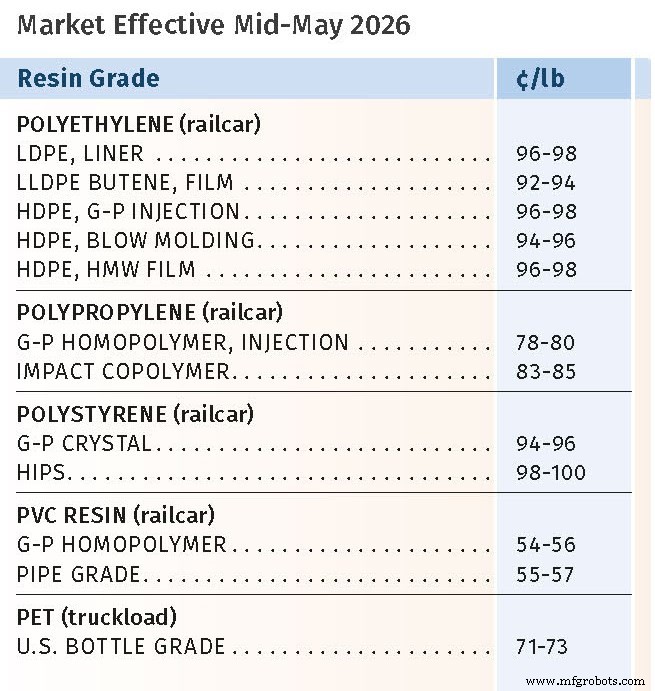
Источники: Plastics Technology
Полиэтилен (ПЭ): цены вверх, но импульс угасает
Апрельские цены ПЭ выросли на полные 30 центов за фунт, искомые поставщиками, приводя годовые приросты к 45 центам за фунт, по Resin Technology Inc. (RTi), OPIS PetroChemWire, Resintel, Spartan Polymers и Plastic Resin Market Advisors. Кевин Мекару из RTi охарактеризовал это как «экспансию маржи» учитывая плоские запасы поставщиков и более мягкий экспорт; увеличение на 10 центов за фунт бы лучше отражало фундаментальные показатели.
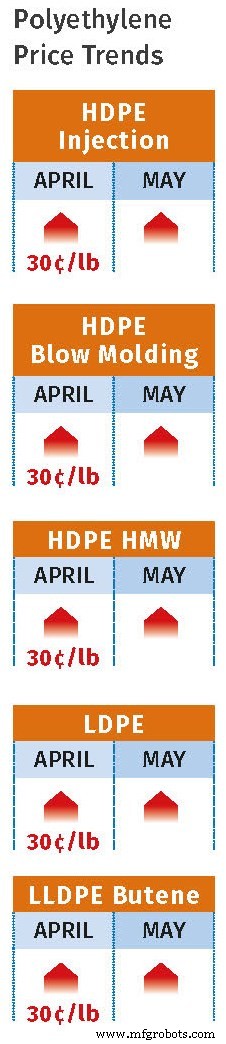
Поставщики толкали еще 20 центов за фунт на май, но большинство источников ожидают, что половину или меньше зафиксируют. Июнь сталкивается с подобной неопределенностью, с нефтью, готовящейся к дальнейшему росту. Майкл Гринберг из Resintel отмечает, что внедрение будет «трудным, если только Иранская война не вспыхнет снова или китайские поставщики не отступят от агрессивных продаж».
Спотовый прайм-резиновый приблизился к $1/фунт в апреле; ЛДПЭ экспортировался по 90 центов за фунт, ЛЛДПЭ в середине-высоких 80-х. Экспорт теперь составляет ~50% северноамериканского производства. Хорошо оцененный китайский ПЭ (теперь чистый экспортер) очистил глобальные рынки, давя на северноамериканские экспортные цены и спотовые уровни.
Майк Бернс из Plastic Resin Market Advisors видит падающие спотовые цены ЛЛДПЭ/HDPE как ведущий индикатор слабости майского повышения. «Ожидания того, что апрельский рост будет краткосрочным пиком, разумны», — говорит он. По мере расширения дельты контракт-спот, не-рыночная активность (дисконтирование) может появиться в конце мая или июне/июле. ЛДПЭ остается более твердым из-за сниженного иранского предложения в Юго-Восточной Азии/Китае, держа глобальное предложение в дефиците.
Гринберг резюмирует: «ПЭ остается в режиме коррекции. Предложение не свободное, у производителей есть инициаты для защиты, но участие покупателей снизилось и экспортная конкуренция ослабила более широкую структуру. Ближайшее смещение остается более мягким, пока спрос не вернется с убеждением».
Полипропилен (ПП): возникает фаза консолидации
После роста Q1 на 14 центов за фунт, апрельские цены ПП двинулись вверх ~12,5 центов за фунт, следя за расчетами ПГП, плюс поставщики нацелились на 4–10 центов за фунт не-мономерных увеличений. Грег Эберхардт из RTi и Скотт Ньюэлл из Spartan оценивают, что 4–7 центов за фунт маржинальных повышений удержатся, для общего апрельского увеличения 16,5–19,5 центов за фунт.
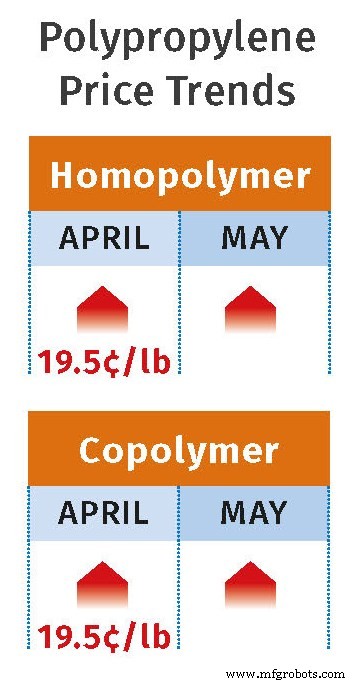
Апрельский расчет ПГП отметил четвертый последовательный месячный рост, самый высокий с мая 2022. Мономерные рынки реагируют больше на заголовки Ближнего Востока, чем на внутренние фундаментальные. Экспортный спрос США на ПП слабеет при более высоких ценах; Латинская Америка поддается давлению низкоклассного китайского резина. Внутренние процессоры насточно закупились в марте-апреле; крупные покупатели ожидают поглотить близко к максимальным контрактным объемам в мае из-за дефицита дисконтированного спотового. Спрос может остыть в мае-июле, если повышения продолжатся.
Гринберг: «Структурно поддерживаемый повышенными затратами на сырье и ограниченной глобальной системой, но краткосрочный тон смещается. Спрос остыл, срочность покупателей угасла — ПП ведет себя как внутренне-драйвный рынок снова. Вход в консолидацию; экстремальная волатильность позади нас, но не слабый — перекалибровка. Следующий ход зависит от стабильности мономера, контрактных расчетов и возврата спроса на этих уровнях».
Полистирол (ПС): премия HIPS, движимая бутадиеном
После мартовского увеличения на 5 центов за фунт, апрельские цели составляли 17 центов за фунт (GPPS) и 19 центов за фунт (HIPS), по Брайану Балбоа из RTi. Премия HIPS отражает резкий скачок бутадиена, хотя спотовые спреды GPPS/HIPS держались стабильно через апрель.
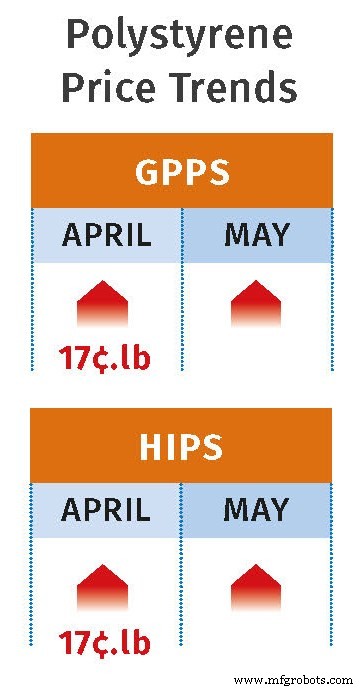
Майские повышения 10–12 центов за фунт (GPPS/HIPS) могут быть трудными для внедрения. Балбоа отмечает, что спрос поднялся сезонно (скорости производства ~61% против средних 50-х ранее), но прошлый год-до-даты скорости были 67%. Ключевой драйвер: бензол (майский контракт $4,71/галл, +62 цента/галл от апреля). Этилен апрельский спот в среднем 7–8 центов за фунт, подразумевая ~4 цента за фунт контрактный рост. Подразумеваемая styrена цена (30% этилен/70% бензол) выросла до 54,3 центов за фунт, входя в май — вверх 3–4 цента за фунт от начала апреля, ~16 центов за фунт от начала марта.
ПВХ: вытяжение инвентаря поддерживает скромные приросты
Мартовый ПВХ вырос на 5 центов за фунт (некоторые крупные покупатели 3 цента за фунт). Апрель ожидаемый +5 центов за фунт по всей линии. Балбоа цитирует большое вытяжение инвентаря от запланированных/незапланированных остановок, продолжающееся в май, как основной драйвер — не этилен. Год начался с рекордными высокими запасами; рынок «плотнее», но не тесный. Минимум 3 цента за фунт повышение вероятно май-июнь.
ПЭТ: затраты на сырье толкают скромные увеличения
После 8–10 центов за фунт в марте, ПЭТ вырос еще на 3 цента за фунт в апреле, с 2 центами за фунт более вероятно май-июнь. Драйверы: резкий рост затрат параксилола и ПТА, прерывания цепочки поставок и более высокий этилен. Мекару ожидает стабилизацию, так как внутренний рынок остается перепоставленным с ранее зафиксированным импортированным ПЭТ по благоприятным ценам.
Смола
- Внутри производства CMC в GE Aviation: от карбида кремния к композитным деталям
- Новые высокотекучие стеклоусиленные смолы PEI обеспечивают превосходную прочность и миниатюризацию для пере…
- Virginia Tech продвигает дизайн композитных самолетов с новой IGA для обшивка-стрингер структур со сложными выемкам…
- Мастерство работы с эпоксидной смолой: полное руководство, советы и секреты профи
- Solvay представляет передовые PPA для шин 800-вольтовых электродвигателей и инверторов
- BYK получает сертификат DNV GL для добавки BYK-C 8001 в лопасти роторов ветряков
- Почему нейлоновые крепежи могут не справиться: 6 критических ограничений для инженеров
- Предотвращение следов течения при литье под давлением: причины, обнаружение и решения
- Новое руководство PolySource: президент Грант Джон и вице-президент Дамьен Кауч ведут будущий рост
- Как композитные материалы революционизируют сельскохозяйственную технику