



Принятие промышленного IoT ускоряется, открывая новые возможности
После медленного старта, особенно в Европе, темп внедрения промышленного интернета вещей (IIoT) и его более потребительского собрата IoT ускорился. Перспективы светлеют — хотя с навигацией по препятствиям.
Компании, фокусирующиеся на проектировании и производстве сверхнизкопотребляющих чипов, чипсетов и модулей для сетей, становятся гораздо более оптимистичными относительно перспектив, как и некоторые операторы сотовых сетей.
И, возможно, самое значимо, крупные организации во множестве широко различающихся секторов — энергетика, сельское хозяйство, логистика, телемедицина и транспорт — переходят от испытаний и квалификации множества доступных сейчас IIoT-сетей к их внедрению.
По недавнему отчету оператора мобильной и спутниковой связи Inmarsat, наблюдается «быстрый рост уровня зрелости организаций, принимающих технологию, с начала пандемии COVID-19».
Inmarsat опросила 450 «глобальных» компаний в различных промышленных секторах в начале этого года, и 77% указали, что развернули хотя бы один IoT или IIoT-проект, причем чуть более 40% из них сделали это за последние 12 месяцев.
Оставшиеся 23% еще не развернули никаких проектов, но указали, что такие сети в их дорожной карте или что они инициировали испытания.
«Хотя наши выводы указывают на то, что IoT обеспечивает значительный подъем эффективности, устойчивости и безопасности во глобальных цепочках поставок, есть области, где организации могут улучшиться», — сказал Майк Картер, президент подразделения Enterprise Inmarsat, комментируя результаты. «Подключение, управление данными, дефицит навыков, угрозы безопасности и уровни инвестиций остаются проблемами, пока мировое производство и цепочки поставок становятся все более оцифрованными и переплетенными».
Сатьяджит Синха, IoT Analytics
Ранее в этом году Inmarsat удивила многих, объявив о запуске глобальной узкополосной сети (NB-IoT) для IoT-подключения, ориентированной на морской, авиационный и государственный секторы. Названная Elera, сеть запланирована к запуску в следующем году и использует L-диапазон для различных наземных и спутниковых применений.
Это последовало сразу за новостью о том, что спутниковый оператор планировал объединить существующие геостационарные спутники с низкоорбитальными и наземными 5G-сетями для интегрированного предложения под названием Orchestra.
Аналитики также становятся более бычьими относительно перспектив как IIoT, так и IoT, которые — за исключением Китая с его массивным развертыванием сотового NB-IoT за последние 18 месяцев — боролись за значительное влияние.
Например, гамбургская IoT Analytics считает, что, несмотря на влияние COVID-19 и глобальный дефицит кремния из-за проблем цепочек поставок, количество IoT-устройств увеличится на 9% в этом году до оцененных 12,3 миллиарда активных конечных точек, и к 2025 году может быть более 27 миллиардов IoT-подключений.
Но, говоря исключительно EE Times Europe, Сатьяджит Синха, главный аналитик IoT Analytics, отметил, что «количество подключенных IoT-устройств фактически оказалось немного ниже нашего прогноза к середине года в 11,7 миллиарда подключений на 2020 год, против фактической цифры 11,3 миллиарда. Теперь мы прогнозируем, что к 2025 году будет 27,1 миллиарда подключенных IoT-устройств, немного ниже нашего более раннего прогноза в 30,9 миллиарда».
Синха указал на два «критических» фактора, повредивших кривой роста: «Пандемия повлияла и на спрос, и на предложение, а последнее даже останавливалось в критические периоды, пока цепочки поставок и доступ к сырью не были восстановлены. Так в первой половине прошлого года бюджеты были заморожены. Спрос вернулся во второй половине 2020 года, но предложение часто было прервано. Следовательно, многие IoT и IIoT инициативы были остановлены или в некоторых случаях отменены. И дополнительные проблемы цепочек поставок продолжаются в некоторых регионах».
нажмите для полноразмерного изображения
Вторым — проблема дефицита чипов. «Изначально мы видели это как побочный эффект влияния пандемии на цепочку поставок», — сказал Синха. «Однако это стало собственной проблемой: производственная мощность не могла удовлетворить глобальный спрос.
«Сначала это затронуло автомобильную промышленность, а затем быстро распространилось на другие сегменты, включая IoT», — добавил он, предупреждая, что «в 2021 году этот дефицит чипов, ожидается, будет фактором еще до двух лет, прежде чем станет доступна достаточно дополнительная производственная мощность».
Что касается поставщиков чипов, Синха отметил: «Qualcomm комфортно лидирует, и пять игроков сейчас доминируют на рынке чипов для сотового IoT, остальные — MediaTek, HiSilicon, Intel и Unisoc. Эти пятеро наслаждаются 93% всех глобальных поставок чипсетов для сотового IoT в 2020 году».
Другие важные игроки, фокусирующиеся на секторах, включают Nvidia, Sequans, Nordic Semiconductor, Silicon Labs, Altair Microchip и Dialog.
Действительно, Silicon Labs постепенно продавала все бизнес-сектора, не связанные с IoT и беспроводными технологиями, и в сентябре запустила линейку суб-1-ГГц SoC для IoT-приложений, объединяющих дальнодействующую RF и энергоэффективность с сертифицированной безопасностью Arm PSA Level 3.
Также серьезно вовлечены Qorvo с их RF-чипами; NXP Semiconductors с микроконтроллерами; и Skyworks с линейкой SoC.
Каждое подключенное IoT и IIoT устройство, использующее сотовое подключение — будь то 2G, 3G, 4G, LTE-M, 5G или NB-IoT — нуждается в этих чипсетах. Но следует отметить, что чипы и чипсеты могут быть вмонтированы непосредственно в печатную плату устройства или в IoT-модуль, помещенный в устройство. Исследования IoT Analytics фокусируются на последнем варианте: чипсетах сотового IoT, вмонтированных в IoT-модуль.
Ведущие поставщики модулей включают Quectel, Fibocom, Sierra Wireless, Sequans, Thales и Telit.
С точки зрения подключений, новейшие стандарты технологий, такие как 5G, Wi-Fi 6 и 6E, и LPWA, двигают рынок, в то время как IoT Analytics предполагает, что спутниковый IoT — это дикий козел, который может серьезно повлиять в последней части своего прогнозного периода.
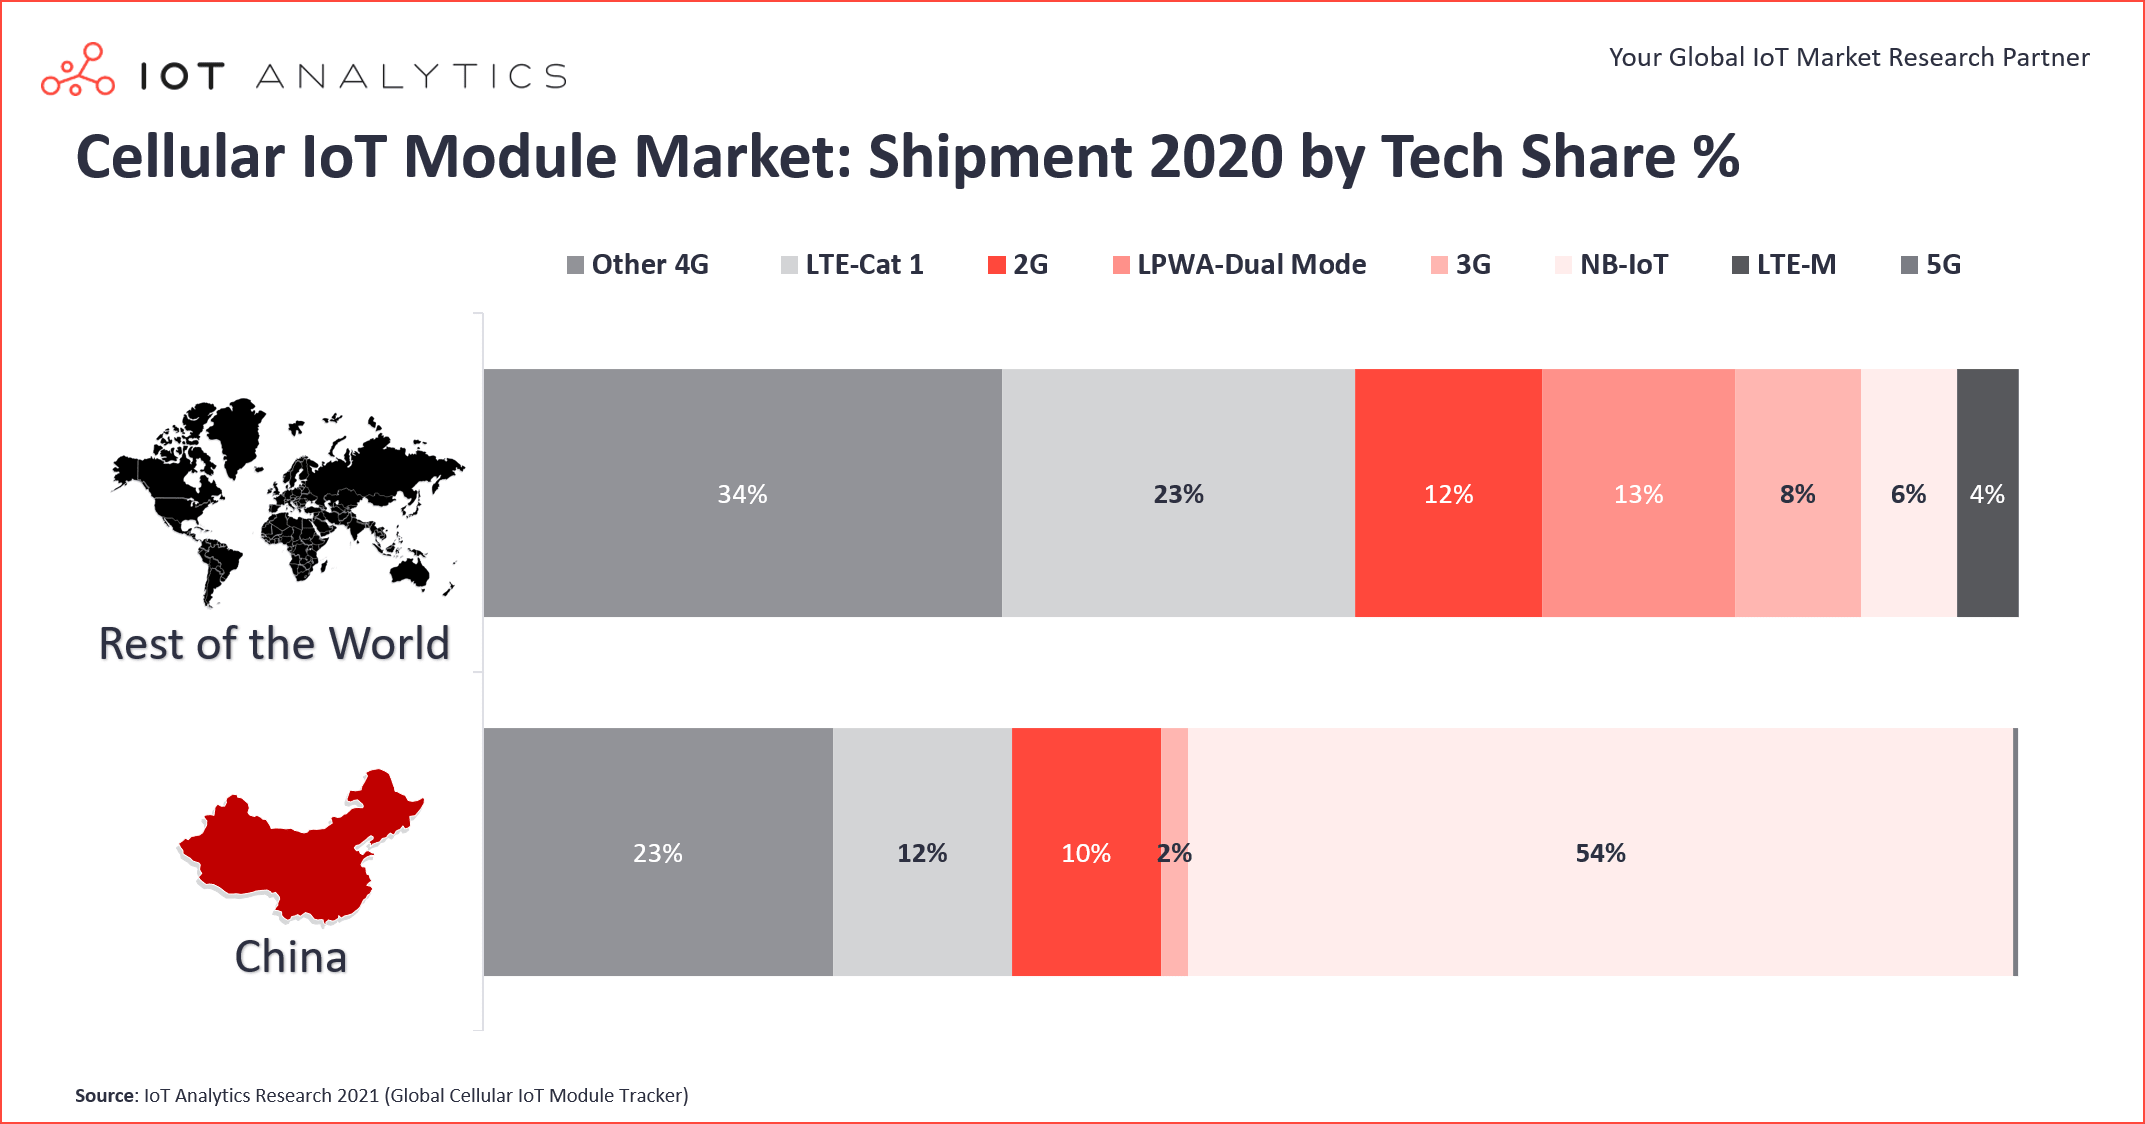
Синха отметил, что одним из интересных развитий в секторе является огромная разница между тем, что происходит в Китае, и остальным миром. За пределами Китая проникновение LTE-Cat 1 значительно сильнее, чем NB-IoT. Он оценивает, что LTE-Cat 1 (подмножество 4G) составляет почти четверть (23%) рынка за пределами Китая, но только 12% в Китае.
Взлет LTE-Cat 1 начался в Северной Америке несколько лет назад, когда он стал альтернативой, так как эти сети выводились из эксплуатации мобильными операторами. Массовая миграция с 2G/3G на LTE-Cat 1 началась в 2018 году и «выросла на 40% год к году в 2020 году», — сказал Синха. Один чипсет в частности от Qualcomm, MDM9207-1, был главным бенефициаром этого огромного роста, добавил он. В то же время Unisoc 8910DM, как говорится, значительно быстрее вырос в тот же период, движимое развитие более нового подсегмента LTE-Cat 1 bis, который теперь составляет 23% от всех поставок LTE-Cat 1.
Cat 1 bis основан на Release 13 3GPP и характеризуется одной антенной, поэтому оптимизирован для низкопотребляющих приложений. Изначальный LTE-Cat 1 определен Release 8 и требует две приемные антенны.
Синха отметил еще одну важную тенденцию в секторе. В первой половине прошлого года подключенные устройства, использующие нелицензированный LPWA — например, LoRa и Sigfox — имели 53% долю глобальных LPWA-подключений, в то время как лицензированный LPWA, такой как NB-IoT и LTE-M, внесли 47%. Год спустя за тот же период лицензированный LPWA возглавил с 54% долей, в то время как нелицензированный сегмент имел 46% долю глобальных LPWA-подключений, сказал он.
Ключевая причина уже намечалась выше: огромный рост NB-IoT в Китае в первой половине 2021 года. Итог в том, что узкополосный IoT как отдельная технология теперь лидирует на рынке LPWA с 44% долей, а LoRa соскользнул на второе место с 37% долей глобальных подключений.
Что касается конкретных отраслевых секторов, на самых крутых восходящих кривых находятся транспорт и автомобильная промышленность, а также логистика; вместе они составляют около 30% глобального спроса на чипсеты для сотового IoT и IIoT. И внутри этих сегментов инициативы отслеживания активов, а не традиционные телематические приложения, двигали рынок, растя на 22% год к году (2020/21), сказал Синха. Автомобильное принятие 5G также мчится быстро, сказал он.
Важный элемент в этом общественно позитивном прогнозе: в то время как растущая доступность 5G создает новые возможности для IIoT и IoT бизнеса, парадоксально, она также мешает потенциалу сектора, так как мобильные операторы завышают свои возможности в отношении полосы покрытия.
Жереми Госто, Sequans
Этот взгляд был подсвечен в интервью с Жереми Госто, директором по продуктовому маркетингу IoT в французской группе Sequans. Компания, широко работающая в США, Японии и Европе, много лет фокусируется на чипах для секторов сотового IoT и IIoT и недавно вошла в бизнес модулей.
Одной из главных проблем является то, что NB-IoT был недооценен и, возможно, завышен операторами в большинстве территорий, кроме Китая, предложил Госто. «Одним из главных аспектов проблемы, особенно в Европе, является то, что операторы только начинают серьезно выводить из эксплуатации свои 2G и 3G сети», — сказал он EE Times Europe, добавив, что США, возможно, опережают на два года, но оба все еще отстают от многих других рынков. «К сожалению, так оно и есть. Но Европа наконец показывает здоровый рост, и барьеры для NB-IoT определенно снижаются».
Он добавил, что другая ключевая проблема была и остается «серьезной фрагментацией клеточных и неклеточных [низкопотребляющих] версий предложения». Часть проблемы, кажется, в том, что 5G пришел так быстро после Release 13 (LTE-M и NB-IoT), что операторы развернули одну версию или другую в разных территориях.
Стоимость также была серьезным камнем преткновения, подчеркнул Госто. Из-за фрагментации и, следовательно, необходимости более высоких цен на отдельные чипы, вместо огромных объемов, которые можно было бы достичь для всего лишь одного варианта, прогресс неизбежно замедлился.
Выход из этой дилеммы — коммерциализация модулей, объединяющих и предлагающих разные версии — LTE-M, LTE-Cat 1 и NB-IoT, например — в одном модуле, «снижая стоимость ниже $10 за единицу».
Это означает, что massive IoT может стать реальностью, но, вероятно, не в ближайшее время, сказал Госто. Кроме того, сложные вопросы роуминга с NB-IoT между операторами были более или менее решены, значительно улучшая экономику воздушного времени, предложил он.
Он указал на потенциально позитивное развитие от одного из крупнейших глобальных перевозчиков, продвигающих потребление IoT и IIoT: Vodafone. «Они говорят о огромной сделке на миллионы единиц вокруг NB-IoT и, безусловно, крупнейшем контракте в отрасли за пределами Китая», — сказал Госто.
Если это правда и сработает, это может стать огромным плюсом для всего сектора, возможно, запуская мажорный тренд, который просто не мог произойти два года назад. Другие последуют, указывая на зрелость задействованных технологий.
>> Эта статья была первоначально опубликована на нашем партнерском сайте EE Times Europe.
Интернет вещей
- Почему Edge Computing критичен для успеха IoT
- Почему OSGi — идеальный фреймворк для современных IoT-решений
- Блокчейн: ключ к безопасному, прозрачному принятию IoT
- FusionHD: Интеллектуальная флеш-память для IoT нового поколения
- Как страховщики здоровья могут принять IoT за три стратегических шага
- Будущий взгляд: продвижение Industrial IoT для производственного превосходства
- Освоение внедрения IoT: проверенный план из трех шагов
- Уязвимости цепочки поставок угрожают безопасности промышленного IoT
- Как блокчейн революционизирует IoT: внедрение, возможности и будущие тренды
- Дополненная реальность: IoT-решение, которое расширяет возможности людей