



Планирование процесса, расчет стоимости и сметы для конкурентоспособного производства
В статье рассматриваются планирование процесса, сметы и расчет стоимости, а также связанные термины для глубокого понимания.
Планирование процесса, сметы и расчет стоимости
Оценка затрат (Cost Evaluation)
Проект процесса не завершен, пока нет четкого представления о затратах на изготовление изделия. В условиях свободного рынка побеждает проект с минимальной стоимостью, поэтому понимание элементов затрат жизненно важно.
Элементы затрат
Стоимость изделия или элементы затрат можно разделить на две большие группы:
1. Текущие (повторяющиеся) затраты — производственные или эксплуатационные расходы.
2. Неповторяющиеся (капитальные) затраты.
И те, и другие могут быть классифицированы как прямые и косвенные затраты. Капитальные затраты относятся к неповторяющимся. Текущие затраты включают все прямые и косвенные расходы.
Прямые затраты (Direct Costs)
Прямые затраты — затраты факторов, прямо отнесенных на изготовление конкретного изделия: стоимость материалов и оплата труда.
Материальные затраты — стоимость материала, вошедшего в готовое изделие, включая все отходы (обрезки, стружку и т.д.).
Затраты на труд зависят от типа оборудования и рассчитываются как произведение времени операции на часовую ставку. Необходимо оценить время наладки и выполнения операции для определения затрат на труд.
Косвенные затраты (Indirect Costs)
Косвенные затраты — затраты факторов, отнесенных на изготовление только косвенно. Их называют накладными расходами (overheads). Рассчитываются умножением времени операции на ставку накладных расходов. Ставка получается делением общих косвенных затрат подразделения за период (месяц/неделя) на общее число часов прямого труда за тот же период.
Капитальные затраты (Capital Costs)
Капитальные затраты — разовые (неповторяющиеся) затраты: амортизируемые активы (здания, оборудование, инструменты) и неамортизируемые (земля). Определяются распределением стоимости основного оборудования и инструментов на часовую основе или на единицу продукции.
Полная стоимость изделия = прямые затраты на изготовление + косвенные затраты, отнесенные на это изделие.
Для использования инженером-технологом данных о затратах как инструмента анализа удобнее группировать их как постоянные и переменные затраты.
Постоянные затраты — затраты на подготовку (инструмента, наладку), проценты и амортизацию, не зависящие от объема выпуска.
Переменные затраты — меняются пропорционально объему выпуска: прямые затраты на труд и материалы, а также та часть косвенных затрат, которая зависит от объема производства.
Полная стоимость = постоянные затраты + переменные затраты.
Структура затрат (Cost Structure)
Комбинирование элементов затрат дает следующие виды стоимости:
- Первичная стоимость (Prime Cost): Прямые материалы + Прямой труд + Прямые расходы.
- Заводская стоимость (Factory Cost): Первичная стоимость + Заводские накладные расходы.
- Производственная стоимость (Manufacturing Cost): Заводская стоимость + Управленческие расходы.
- Полная стоимость (Total Cost): Производственная стоимость + Коммерческие расходы (продажи и распределение).
- Цена продажи (Selling Price): Полная стоимость + Прибыль.
Нормативные затраты (Standard Costs)
В учете затрат используются фактические или нормативные (заранее установленные) затраты. Фактические затраты часто усреднены (средние тарифы труда, произвольное распределение затрат на оборудование и управленческие расходы) и подсчитываются задним числом — ориентация на финансовую отчетность, а не на управление затратами.
Нормативные затраты основаны на том, что в детали заложено определенное количество материала и труда. За заданный период затраты на единицу колеблются вокруг среднего. Нормативные затраты снижают неопределенность и устанавливают эталон эффективности. На каждую деталь и узел есть нормативная карточка затрат с материальными, трудовыми, накладными и полной стоимостью.
Система нормативных затрат состоит из:
1. Базового стандарта (устанавливается редко, раз в год).
2. Текущего стандарта (отражает актуальные затраты).
Разница между ними — отклонение затрат (cost variance).
Оценка затрат на труд (Estimating Labour Costs)
Все прямые и косвенные затраты, кроме трудовых, определяет бухгалтерия. Технологи занимаются трудозатратами, напрямую связанными с процессом. Общее время рабочего на операцию делится на:
- Время наладки: изучение чертежей, получение инструмента, установка на станок. Выполняется один раз на партию. Если наладка 20 мин на партию из 100 деталей — 0,2 мин на деталь. Время элементов берется из стандартных таблиц.
- Время обслуживания (Man/Handling Time): загрузка/разгрузка, манипулирование станком/инструментом, измерения в процессе.
- Машинное время: время работы станка (резание) за цикл.
- Время разборки: снятие инструмента, чистка станка после последней детали партии. Один раз на партию.
- Потери времени (Down/Lost Time): вынужденные простои (поломки, ожидание инструмента/материала).
К времени операции добавляют ~20% на личные потребности, смену/заточку инструмента. Добавляется время контроля (зависит от приборов).
Каждая операция на типе станка разбивается на элементы, которые стандартизируют, измеряют и записывают (хронометраж и фотокронометраж). Стандартные данные доступны для различных времен. Машинное время рассчитывается по формулам с учетом подачи, скорости, глубины реза, хода инструмента и подхода.
Формула машинного времени:
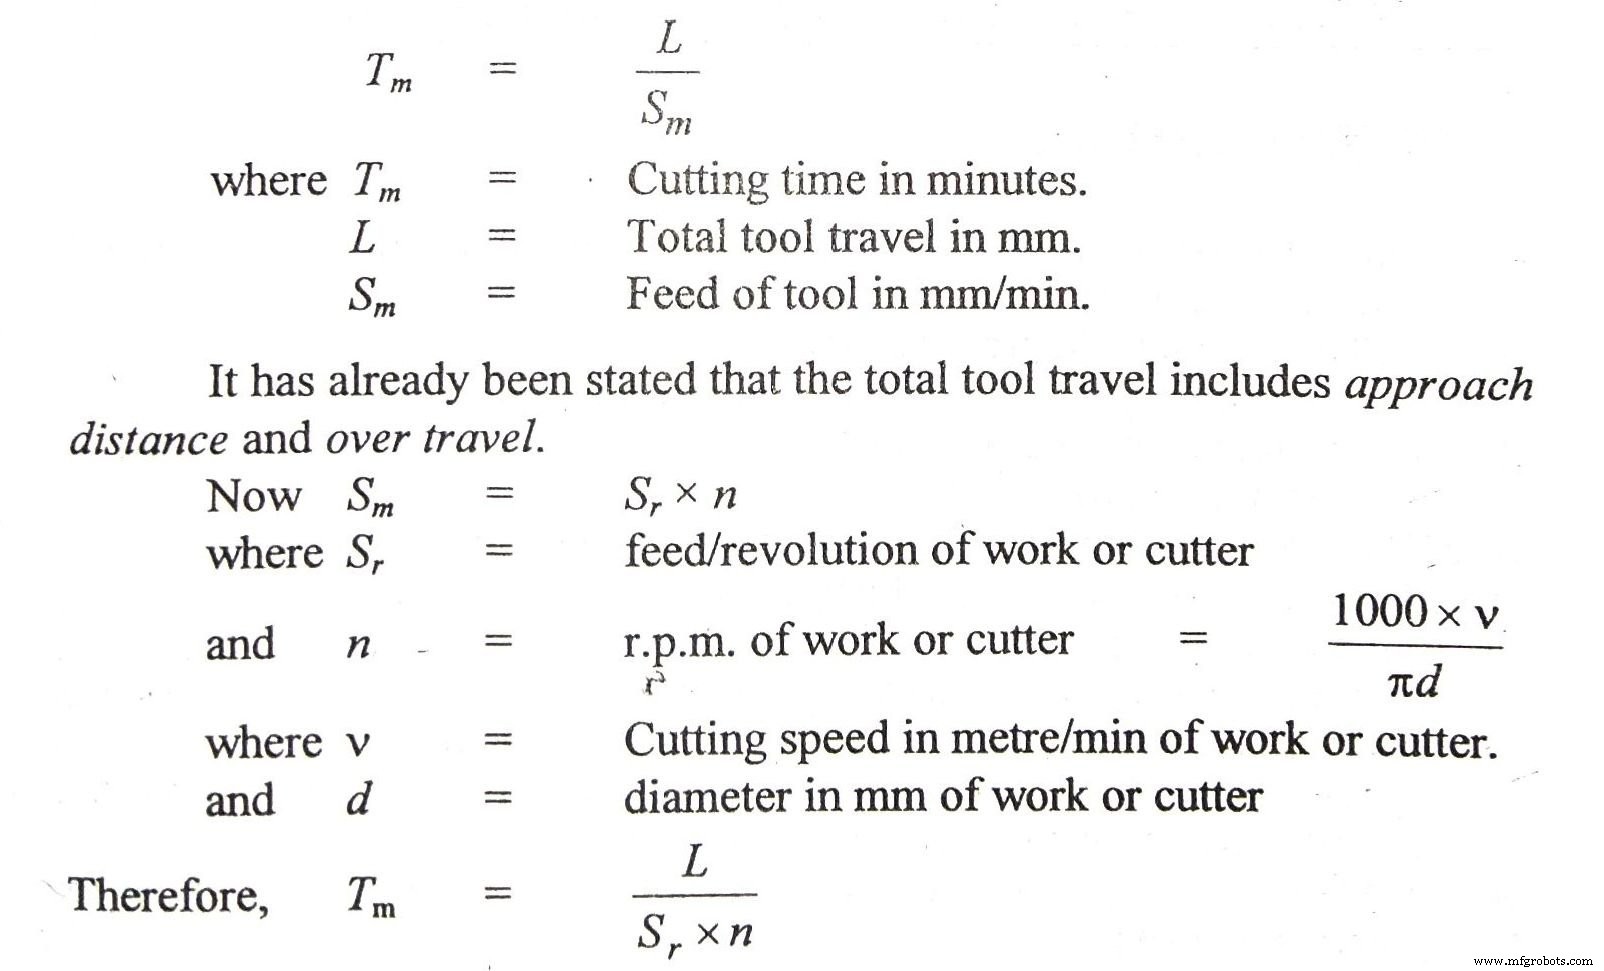
Расчеты времени, подачи, скорости и глубины реза для каждой операции даны в соответствующих разделах или справочниках.
Методы расчета стоимости (Methods of Costing)
Три основных подхода:
1. Инженерно-технологический (methods engineering) — детальная идентификация элементов работ и суммирование в полную стоимость детали.
2. Аналогии (cost by analogy).
3. Статистический анализ исторических данных.
Пример инженерного подхода: производство простой детали из стальной штамповки.
Промышленные технологии
- Фрезерование: определение, процесс и ключевые операции
- Сверление: определение, процесс и 12 экспертных советов для металла
- Порошковая металлургия: определение, процессы и преимущества
- Строгание: процесс, принцип работы и основные виды
- Химическая обработка металлов: Точное удаление материала без напряжений
- Ультразвуковая обработка: Принцип работы, виды и применение
- Газовая сварка: процесс, части и применение
- Хонинг (точечная шлифовка): определение, процесс и основные инструменты
- Ковка: процесс, типы и материалы
- Роботизированная сварка: процесс, преимущества и применение