



5 ключевых трендов, движущих рынок материалов для 3D-печати в 2019 году
Какие силы формируют рынок материалов для 3D-печати по мере зрелости отрасли?
Материалы остаются одним из трёх столпов, на которых стоит 3D-печать — наравне с железом и софтом. Wohlers Report 2019 зафиксировал беспрецедентный рост материального сегмента в 2018 г., движимый расширяющимся использованием аддитивного производства для серийного производства. 2019 год строится на этом моментему, благодаря нескольким сходящимся трендам, которые мы разбираем ниже.
1. Композитная 3D-печать взлетает
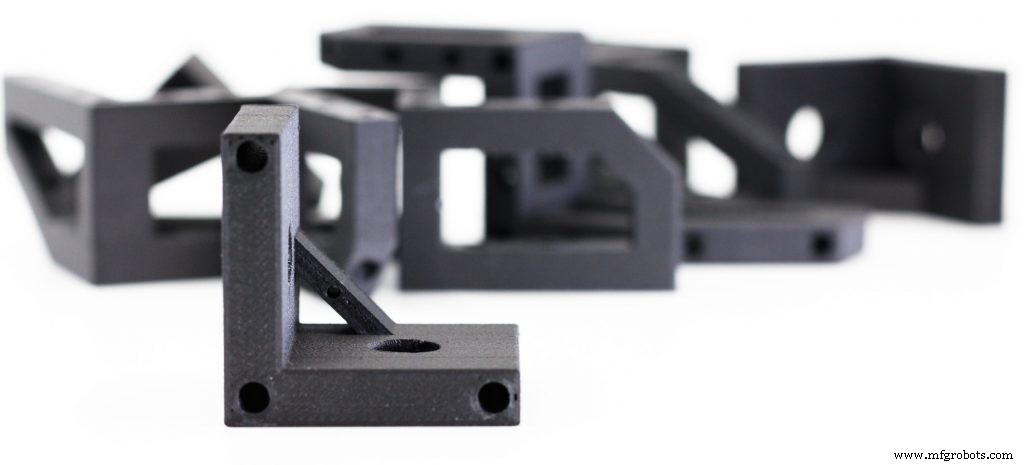
Композитный сегмент представляет высокоценностную возможность для AM. Отчёт SmarTech Analysis прогнозирует глобальный рынок композитной 3D-печати CAGR 22,3% на ближайшие 5 лет — значительную долю общего композитного ландшафта. В 3D-печати композиты типично комбинируют полимерное ядро (напр., нейлон) с армирующим агентом — рубленым или непрерывным волокном. Результат — материал с supérieure прочностью и жёсткостью, часто соперничающий металлам вроде алюминия.
Эти улучшенные свойства делают композиты привлекательными для инструментов и конечных компонентов в авиации, авто, энергетике, нефти и газе. Например, канадская энергосервисная Shawcor сэкономила ~$1,2 млн, используя композитный принтер Markforged для кастомной погрузочной машины. ~50% из 53 напечатанных деталей были усилены кевларом, высокопрочным стекловолокном или карбоном, заменяя традиционные алюминиевые и листовые металлические элементы.
Монообъёмная композитная рама байка Arevo демонстрирует другой прорыв. Роботизированная композитная 3D-печать Arevo производит полную раму за дни вместо месяцев традиционного производства. Примеры иллюстрируют нераскрытый потенциал композитов и траекторию роста сектора.
Развитие материалов
Недавний запуск Markforged Onyx FR — первого огнеупорного композита — подсвечивает продолжение инноваций. Нейлон-базированный материал усилен непрерывными карбонными волокнами и самогасится, соответствуя строгим пожарно-безопасным стандартам для авто, авиации, обороны. Techmer PM открыл высокопроизводственную линию для карбон-усиленных полимеров, движимый спросом от крупноформатных 3D-принтеров. Новый завод Arkema для Kepstan PEKK отражает похожий комитмент к удовлетворению взлётного спроса на карбон-композиты и 3D-печать.
2. Производство материалов нарастает
Индустрия расширяет производственный фуутпринт. В феврале Amastan Technologies приобрела AL Solutions — производителя рафинированного титана, ребрендировав в Amastan Additive. Комбинированное использование технологии рециклинга AL Solutions и плазменного UniMelt® Amastan позиционирует компанию как ключевого игрока в поставке титанового порошка для AM.
Jabil также запустила dedicated юнит — Jabil Engineered Materials — для разработки, валидации и коммерциализации инженерных AM-материалов. Юнит сейчас предлагает PETg, PETg ESD, TPU 90A, TPU 90A ESD, с дополнительными материалами в pipeline. Предлагая их внутренне и широкому рынку, Jabil целится в расширение материального выбора и ускорение внедрения.
По мере роста производственных способностей у компаний рынок готов к существенному бусту, дальнейшему поддерживающему рост 3D-печати по секторам.
3. Открытые материалы — расширяющаяся концепция
Материальная инновация часто отстаёт от развития машин, в основном из-за проприетарных цепочек поставок. Многие производители принтеров ограничивают устройства in-house материалами, повышая цены и давя инновации.
Открытая материальная модель поощряет коллаборацию между производителями материалов и принтеров, давая два главных бенефита: шире выбор для пользователей и быстрее циклы разработки. Material Alliance Program Ultimaker примера этого подхода, предоставляя базу параметров печати для сторонних филаментов. С запуска в апреле 2018 г. программа включает 80+ компаний: BASF, DSM, Arkema, Jabil. Недавний вход Arkema с PVDF-базированным FluorX филаментом расширяет высокопроизводительные термоустойчивые опции.
Другие игроки — HP, Origin, Prodways, даже Stratasys — принимают похожие открытые стратегии. Stratasys признаёт необходимость внешних партнерств для высокопроизводительных материалов, сигнализируя сдвиг к большей коллаборации.
4. Стоимость материалов снижается (медленно)
Высокая стоимость материалов долго была барьером для широкого внедрения 3D-печати. Исследование указывает: сырьё для 3D-печати может стоить до 10× дороже традиционных эквивалентов, в зависимости от процесса и материала.
Цены смол для SLA типично $50/л для стандартных до $500/л для проф. грейдов, хотя некоторые предлагают $10–20/л. Относительно низкие объёмы поставок и доминирование проприетарных цепочек держали цены высокими.
Однако растущие объёмы серийного производства и подъём открытых материальных экосистем обещают снижение цен. Carbon, например, снизил цены смол с $300 до $50/л между 2016 и 2018 гг., цитируя высокообъёмные приложения как катализатор. Если другие последуют — ожидаем постепенное рыночное снижение стоимости материалов.
5. Глобальные химические гиганты вовлекаются глубже
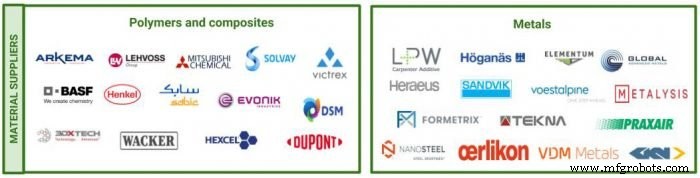
Крупные химические фирмы признали промышленный потенциал аддитивного производства. Партнерства, новые объекты, запуски материалов ускоряют их вход. Stratasys и Solvay анонсировали совместную дорожную карту в мае, фокус на высокопроизводительных материалах — PEEK, PPSU для принтеров Stratasys. Victrex инвестирует миллионы евро в Bond 3D для ускорения входа PAEK и PEEK деталей на рынок. Коллаборация BASF с Impossible Objects доставляет Polyamide 6 с композитной технологией, таргетя авто и промприложения.
Эти альянсы подчёркивают растущий тренд: химические гиганты массивно инвестируют в AM, валидируя долгосрочную коммерческую жизнеспособность технологии.
К процветающему будущему
Материальный рынок остаётся критичным для продолжения эволюции аддитивного производства. Наиболее импактный тренд — взлёт материальной разработки, движимый рыночным спросом на production-grade детали. Химические компании укрепляют позиции через R&D, инвестиции, стратегические партнерства, а производители принтеров объясняют коллаборацию для расширения материальных экосистем.
По мере расширения материального портфолио и снижения стоимостей применимость 3D-печати расширится, ускоряя её внедрение по разным отраслям.
3D печать
- ULTEM и PEEK: Освоение высокопроизводительных материалов для 3D-печати
- Три кита успеха 3D-печати: оборудование, материалы и программное обеспечение
- 5 ключевых трендов 3D-печати, формирующих 2019 год
- K 2019: Инновации в материалах — как ИИ, переработка и био-базированные пластмассы формируют будущее
- Цифровое страхование: 5 трендов, революционизирующих покупку и управление полисом
- Тренды CMMS 2019: Клиентоориентированные инновации, двигающие отрасль
- 10 самых прочных материалов для 3D-печати: максимальная долговечность
- Экологичные биоразлагаемые материалы для 3D-печати: устойчивые решения
- Экспертное руководство по выбору материалов для 3D-печати SLS, MJF, FDM, SLA и DLS™
- Топ гибких материалов для 3D-печати: свойства и применение