



Входит ли 3D-печать в плато продуктивности?
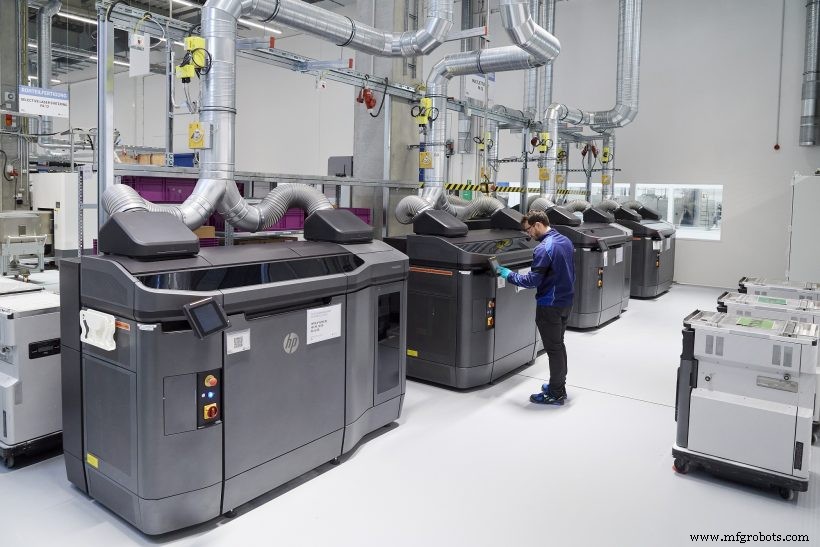
[Image credit: BMW Group]
Понимание цикла хайпа Gartner и позиции 3D-печати
Цикл хайпа Gartner визуализирует жизненный цикл возникающих технологий, с «Плато продуктивности», отмечающим точку, когда начинается широко распространенное, рентабельное принятие. Где находится 3D-печать на этом графике? Иными словами, достигла ли технология зрелости?
Ландшафт аддитивного производства (AM) охватывает несколько сегментов, каждый на разном уровне зрелости. Тем не менее, ключевые индикаторы раскрывают, что индустрия стабильно движется к зрелому состоянию. Ниже мы исследуем наиболее показательные тренды и подсвечиваем три сектора, которые уже приближаются к массовому принятию.
Зрелый экосистемы 3D-печати
Множество сигналов указывают на прогресс индустрии к зрелости. Мы анализируем растущую M&A активность, расширяющиеся варианты использования, движимые технологическими прорывами, и толчок к более глубокой интеграции и интероперабельности.
Волна консолидации
Новые индустрии типично фрагментируются перед консолидацией. Фреймворк Кривой Консолидации описывает четыре стадии — Открытие, Масштаб, Фокус, Баланс и Альянс — которые большинство секторов следуют.
Прослеживая путь 3D-печати: технология дебютировала в 1980-х и оставалась в стадии Открытия до конца 2000-х, когда пионеры вроде Stratasys, 3D Systems и Materialise установили глобальное присутствие и возвели значительные барьеры входа. Ранние 2010-е принесли фазу Масштаба, характеризуемую экспоненциальным ростом, появлением игроков вроде MakerBot, 3DHubs и Formlabs, и волной приобретений, возглавляемых Stratasys и 3D Systems.
Одновременно хайп достиг пика и затем спал вокруг 2015, смягчая потребительский энтузиазм. Спад хайпа прояснил, что 3D-печать — не новинка, а надежная производственная технология с огромным промышленным потенциалом.
Пока потребительская 3D-печать замедлилась, промышленный AM ускорился. В 2020-х мы наблюдаем сдвиг со второй стадии Масштаба к Фокусу, очевидный в волне крупномасштабных M&A сделок за последние 12 месяцев. Значительные транзакции включают:
- Stratasys приобретает Origin
- Stratasys приобретает RPS
- Desktop Metal приобретает EnvisionTEC
- DSM приобретает части 3D-печатного портфолио Clariant
- Covestro приобретает DSM Resins & Functional Materials, включая DSM Additive Manufacturing
- Protolabs приобретает 3DHubs
- BEAMIT Group приобретает 3T Additive Manufacturing
- Nikon покупает контрольный пакет в Morf3D
Ключевые драйверы за этим скачком:
- Производители расширяют охват (например, Nikon & Morf3D)
- AM-фирмы укрепляют позицию в цепочке ценности (например, Desktop Metal & EnvisionTEC)
- Производители оборудования интегрируют инновационные технологии (например, Stratasys & Origin)
Индустрия остается в нескольких годах от финальной фазы Баланс и Альянс, где горстка гигантов доминирует 70-90% рынка. 2020-е будут определены мега-сделками, переформирующими глобальный ландшафт 3D-печати.
От прототипирования к конечному производству
Изначально прославленная за быстрое прототипирование, 3D-печать теперь все больше используется для производства функциональных конечных деталей. Опросы иллюстрируют этот сдвиг: Ultimaker's 3D Printing Sentiment Index 2021 отметил 7% падение использования прототипирования и 5% рост конечных приложений относительно 2019. Jabil's 3D Printing Technology Trends 2021 отразили эти находки, с 55% опрошенных фирм, развертывающих хотя бы четверть их AM-мощности для функциональных деталей — значительный скачок от 2019 фигур.
Эти данные подтверждают, что AM переходит от нишевого хоббистского инструмента к основной промышленной технологии, сигнализируя о ранней зрелости.
Высокоскоростная печать и расширенные материалы
Функциональные приложения требуют более быстрых процессов и сертифицированных материалов. Исторически большинство AM-техник были медленными и лишены производственных материалов. Для конкуренции с традиционным производством игроки индустрии ввели высокоскоростной binder jetting, мультилазерный powder bed fusion (PBF) для металлов и ванну фотополимеризации для пластиков. Одновременно поставщики материалов фокусируются на высокопроизводительных сплавах и композитах.
Эти достижения драйвят принятие в секторах, ранее не решавшихся использовать AM для производственных деталей.
Читайте также: Композитная 3D-печать: Возникающая технология с ярким будущим
Построение интегрированной аддитивной экосистемы
Истинная зрелость для AM требует разрушения силосов через дизайн, производство и цепочку поставок. В то время как оборудование и материалы остаются центральными, растет акцент на автоматизации — от топологической оптимизации в дизайне до оптимизации пост-производства. Системы исполнения аддитивного производства (MES) теперь автоматизируют обработку заказов и планирование, повышая эффективность.
Дальнейшее чтение: Решение вызовов аддитивного производства с MES
Производители оборудования также открывают свои платформы для сторонней интеграции, обеспечивая связанную экосистему, поддерживающую интероперабельность и масштабируемость.
Какие сегменты 3D-печати достигли Плато продуктивности?
Пока индустрия в целом зреет, прогресс варьируется через сегменты. Некоторые области, такие как 3D-печать человеческих тканей, остаются эмбриональными, в то время как полимер-базированная печать приближается к зрелости. Ниже мы исследуем сегменты, движущиеся к плато продуктивности и силы, их толкающие.
Провайдеры услуг 3D-печати
Ключевые отраслевые метрики:
- Wohlers Report 2021 сообщает $5 млрд выручки для провайдеров услуг в 2020.
- EY 2019 отчет ставит провайдеров услуг на 34% глобального AM-рынка.
- Jabil 2021 тренды указывают 45% компаний аутсорсят 3D-печатные задания.
Несмотря на спад 2020, сервисный сектор вырос. Многие предприятия впервые встречают AM через провайдеров услуг, особенно среди сбоев цепочек поставок, подсвечивающих устойчивость AM. Конкуренция интенсифицируется как производители оборудования запускают сервисные линии и как модель «Manufacturing-as-a-Service» консолидируется на одно-платформенных маркетплейсах.
Успех в этой переполненной арене опирается на непрерывную инновацию, диверсификацию сервисов, стандартизацию процессов и автоматизацию, связанную с расширением в новые рынки.
Стоматологическая 3D-печать
Высокоскоростной полимерный AM ускорил рост в стоматологических приложениях. SmarTech оценивает AM стоматологический и медицинский рынок выше $3 млрд. Цифровая стоматология — интегрирующая интраоральное сканирование, CAD/CAM и 3D-печать — теперь мейнстрим. Приложения варьируются от хирургических гидов до прозрачных алाइनеров, последние будучи самым высокообъемным вариантом использования глобально.
3D-печать обеспечивает быструю, пациент-специфичную производству алाइनеров из цифровых сканов, перевосходящее традиционное производство в скорости и стоимости. Ожидается, что более 70% американских стоматологических лабораторий будут владеть технологией 3D-печати к концу 2021, толкая индустрию к оценке $9.2 млрд в следующие пять-семь лет.
Металлический Powder Bed Fusion
Металлический PBF остается наиболее зрелой AM-технологией. За прошлое десятилетие производители уточнили автоматизацию и интеграцию, производя модульные, высокоавтоматизированные системы, снижающие ручной труд.
Лазерный PBF теперь питает критические аэрокосмические компоненты, такие как детали двигателя, демонстрируя способность технологии производить сложные геометрии с минимальными отходами. В то время как процесс способен доставлять функциональные детали надежно, финальное производство часто требует тонкой настройки и валидации.
Будущие приросты в легкости использования и надежности исходят из программных достижений и оптимизированных рабочих процессов. Например, VELO3D's Intelligent Fusion система доставляет детали с меньше поддержками, превосходной отделкой поверхности и более высокими коэффициентами успеха, улучшая общую надежность.
Металлический PBF держит крупнейшую установленную базу среди металлических AM-технологий и командует крупнейшей долей рынка. Металлическое использование в 3D-печати выросло на 20% с 2019, опережая 12% рост полимеров — четкий индикатор растущей уверенности в зрелости металлического AM.
Промышленная 3D-печать: Десятилетие устойчивого роста
Индустрия вошла в новую фазу роста, драйвимую компаниями, отвечающими на ограничения цепочек поставок и производства. Этот импульс охватывает все AM-сегменты, не только выделенные ранее.
Ускоренный технологический прогресс стабильно движет нас к распределенному цифровому производству — видению, которое давно было в разработке и теперь материализуется как AM-экосистема коалесцирует.
Как производство эволюционирует, когда AM полностью созреет? Ответ возникает быстро.
Узнайте, как вы можете заложить фундамент, который ускорит сдвиг к распределенному аддитивному производству в нашем бесплатном вайтпейпере.
3D печать
- Три основных этапа 3D-печати: от CAD-дизайна к финальному финишу
- Почему 3D-печать бумит: ключевые драйверы и перспективы будущего
- 6 проверенных стратегий снижения затрат на 3D-печать
- Максимизация эффективности: как нестинг бустит производительность полимерной 3D-печати
- Собственное производство: Fuse 1 печатает свои собственные детали
- Печать будущего: гибкая электроника, питание Интернета вещей
- COVID-19 подсвечивает критическую роль 3D-печати в здравоохранении
- Ваше полное руководство по 3D-печати: от основ до передовых техник
- Как 3D-печать изменит производство в ближайшее десятилетие
- Как 3D-печать революционизирует современное производство