



Статистика индустрии 3D-печати 2021: 40+ инсайтов о росте, внедрении и рыночной динамике
Снимок 40+ статистик 3D-печати, иллюстрирующих текущую рыночную динамику и будущую траекторию.
3D-печать больше не нишевой прототипирующий инструмент; она перестраивает производственные рабочие процессы по всему миру. Чтобы оставаться в курсе, стейкхолдеры должны держать руку на пульсе актуальных данных. Следующая статистика подсвечивает недавний рост, секторное внедрение и эволюционирующие применения.
Текущее состояние индустрии
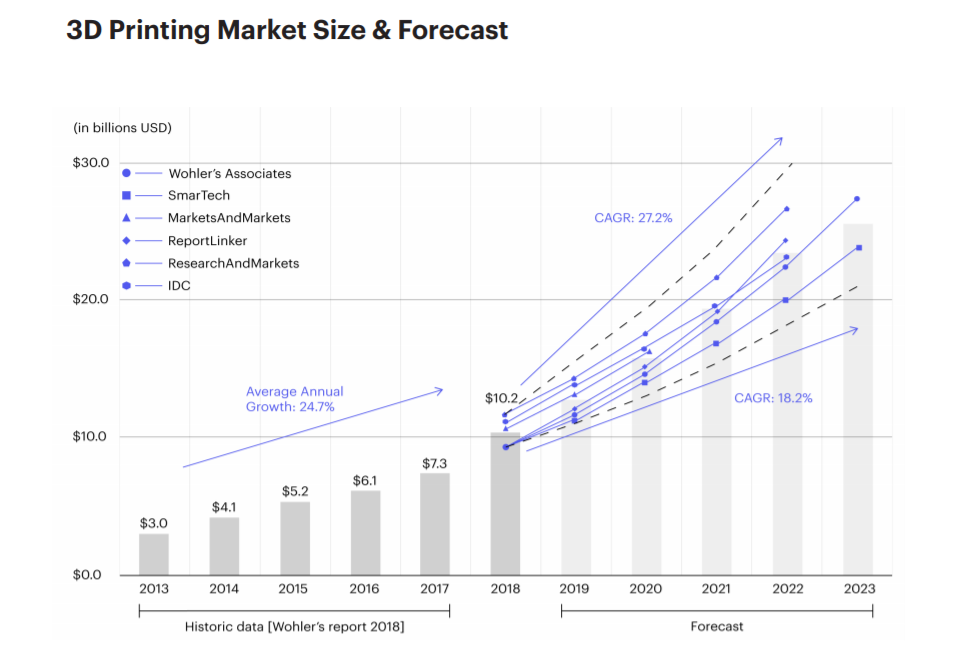
Рынок аддитивного производства перешёл от периферийной технологии к ядровой части производственной экосистемы. В 2019 году глобальная выручка превысила 10,4 млрд долларов, впервые перешагнув двузначный миллиардный порог за почти четыре десятилетия (SmarTech Analysis, 2020 Additive Manufacturing Market Outlook). VC-инвестиции в 3D-печатающие стартапы превысили 300 млн долларов в 2018 году, с чётким фокусом на промышленные решения (Hubs, 2019 Trends Report). Аналитики теперь прогнозируют удвоение размера рынка каждые три года, с темпами роста 18,2–27,2 % ежегодно (Hubs, 2019 Trends Report). Однако 71 % компаний указывают пробелы в знаниях как главный барьер внедрения, а 29 % не уверены в надежности (Jabil, 2019 Stakeholder Survey). Производители систем доминируют в ландшафте игроков на 38 %, в то время как сервис-провайдеры быстро растут на 34 % (EY, 2019 Global Report).
Внедрение
Разные секторы и регионы принимают 3D-печать разными темпами. Аэрокосмика, медицина, автопром и промышленные товары лидируют по зрелости, в то время как Северная Америка и Европа сейчас доминируют, хотя Азия быстро сокращает разрыв.
- Выручка 3D-печати обуви составляла всего 0,3 % от глобального рынка обуви в 2019 году (SmarTech Analysis).
- Рынок 3D-печати ортопедии вырос до 691 млн долларов в 2018 году и спроецирован к 3,7 млрд долларов к 2027 году (SmarTech Analysis).
- Медицинская 3D-печать — включая материалы, сервисы, ПО и железо — теперь стоит 1,25 млрд долларов (SmarTech Analysis).
- Выручка 3D-печати в стоматологии ожидается к 3,7 млрд долларов в 2021 году и доминировать в производстве стоматологических реставраций к 2027 году (SmarTech Analysis).
- США, Великобритания, Германия, Франция и Китай возглавляют список по внедрению и инвестициям (Ultimaker, 3D Printing Sentiment Index).
- Германия сгенерировала 1 млрд евро AM-связанной выручки в 2019 году (Ultimaker).
- США лидируют с 422 000 3D-принтеров по миру (Ultimaker).
- Компании с инхаус AM-системами выросли с 9 % в 2016 до 40 % в 2019 году (EY, 2019 Global Report).
- Более 70 % предприятий выявили новые применения для 3D-печати в 2019 году, и 60 % использовали CAD, симуляцию и реверс-инженерию инхаус (Sculpteo, 2019 Report).
Применения
Пока прототипирование остаётся доминирующим, полноценное производство набирает тягу. Следующие данные подчёркивают этот сдвиг.
- Proof-of-concept и прототипирование были лидирующими 3D-печатающими применениями в 2019 году (Sculpteo, 2019 Report).
- Производители, использующие 3D-печать для производственных деталей, удвоились с 21 % в 2018 до 40 % в 2019 году (Essentium, 2019 Survey).
- 79 % опрошенных компаний предвидят, что их использование 3D-печати для производственных деталей хотя бы удвоится в ближайшие 3–5 лет (Jabil, 2019 Survey).
- В аэрокосмике и обороне прототипирование (72 %), ремонт (44 %), НИОКР (43 %) и производственные детали (39 %) — самые частые использования (Jabil, 2019 OEM Survey).
Железо
Хардварный сегмент эволюционирует быстро, с металлическими и полимерными системами, лидирующими по внедрению и производительности.
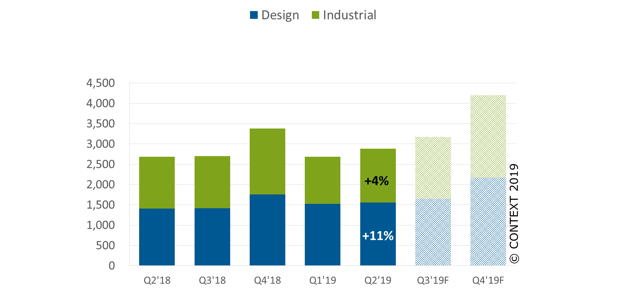
- Поставки металлических 3D-принтеров спроецированы расти более чем на 49 % год к году (CONTEXT).
- Металлический AM-хардварный сегмент ожидает генерировать почти 4 млрд долларов к 2024 году (AMPOWER, 2019 Report).
- Немецкие поставщики снабжают 62 % всех установленных PBF металлических AM-систем по миру (AMPOWER).
- Материальные затраты составляют 20–40 % стоимости детали в PBF-процессах, 70–80 % в порошковых DED и до 80 % в проволочно-дуговой депониции (AMPOWER).
- Глобальный металлический AM-рынок оценивался в 1,51 млрд евро в 2018 году, с CAGR 25 % (AMPOWER).
- PBF составляет 80 % всех установок металлических AM-систем глобально.
- Продажи компактных промышленных металлических принтеров ожидаются превысить 1 млрд долларов к 2027 году.
- Полимерные AM-системы используются 72 % компаний, против 49 % для металлических систем (EY, 2019 Global Report).
- HP Multi-Jet Fusion произвёл более 10 млн деталей в 2018 году (HP, 2018 Report).
Материалы
Разработка материалов — ключевой драйвер экспансии рынка, с постепенным снижением цен при росте производительности.
- Рынок AM-материалов оценивался в 1,5 млрд долларов в 2019 году (SmarTech Analysis).
- 99 % производственных исполнительных верят, что открытая экосистема необходима для масштабирования 3D-печати (Ultimaker).
- Пластики остаются самым используемым материалом на 82 %, за ними углеродное волокно (24 %) и композиты (20 %) (Ultimaker).
- Полимерный AM-сегмент вырос до оценённых 5,5 млрд долларов в 2018 году (SmarTech Analysis).
- Продажи полимерных PBF-материалов превысили 400 млн долларов в 2018 году (Wohlers Report 2019).
- Керамический материаловый рынок спроецирован расти с 20 млн долларов в 2020 до более 450 млн долларов к 2029 году (SmarTech Analysis).
- 94 % компаний сообщают, что дизайнеры выбирают традиционное производство из-за отсутствия аддитивных материалов (Jabil, 2019 Survey).
ПО
Хотя меньше по размеру, чем железо и материалы, ПО критично для дизайна, симуляции и оптимизации рабочих процессов.
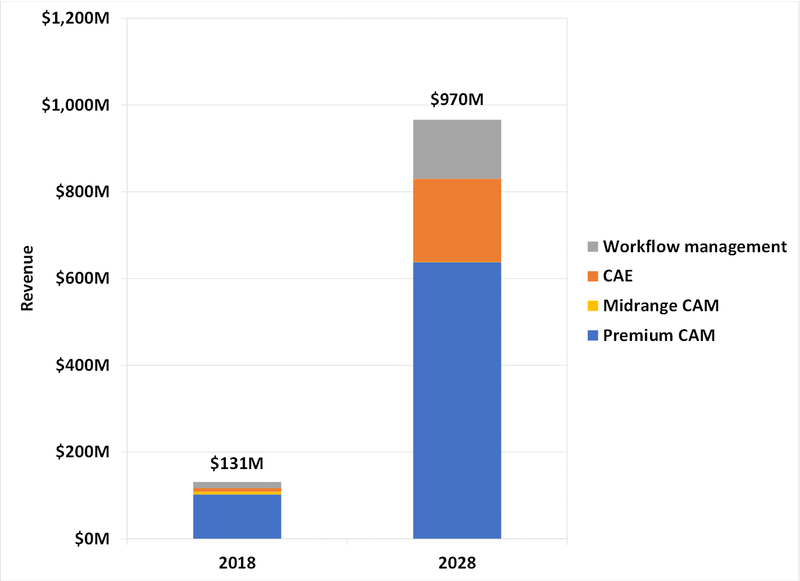
ПО-сегмент был скромен в 2018 году, но готов достичь 1 млрд долларов возможности за следующее десятилетие.
Постобработка
Постобработка может добавлять 17–100 % к производственному времени, подчёркивая потребность в автоматизации.
- 66 % компаний сталкиваются с множественными пост-печатающими вызовами (PostProcess Technologies, 2019 Survey).
- Длительность финиширования деталей — ключевой вызов для 75 % респондентов; 51 % указывают на проблемы с последовательностью (PostProcess Technologies, 2019 Survey).
Сервис-бюро
Сервис-провайдеры играют решающую роль, особенно для МСП и тех, у кого нет инхаус-экспертизы.
- МСП составляют более 75 % клиентов, использующих онлайн-сервисы 3D-печати (Hubs, 2019 Trends Report).
- Товары потребления — самая обслуживаемая отрасль (77 %), за ней автопром (75 %) и промышленные товары (73 %) (AMFG, 2019 Report).
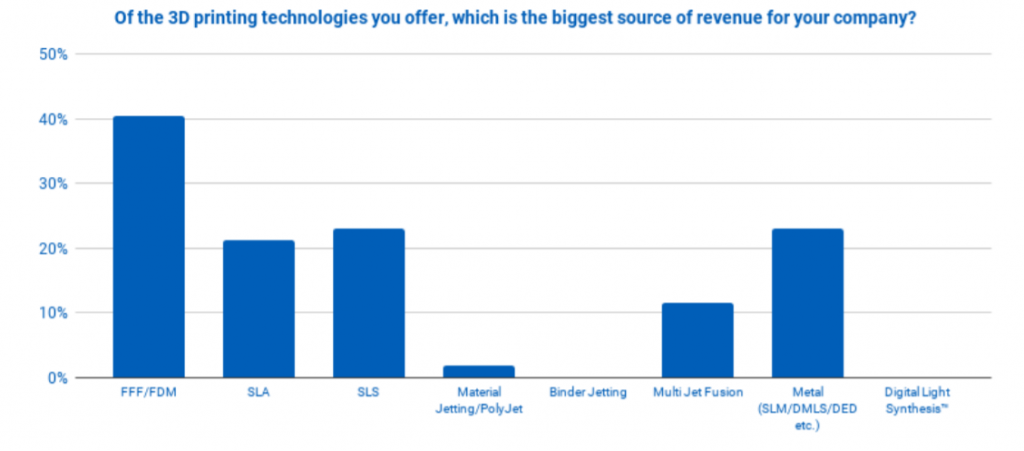
- FFF/FDM, SLA и SLS — самые частые технологии, предлагаемые сервис-провайдерами (AMFG, 2019 Report).
- 37 % провайдеров производят 1001–10 000 деталей в год; 25 % — 10 001–50 000 деталей (AMFG, 2019 Report).
- Использование сервис-провайдеров утроилось с 8 % в 2016 до 26 % в 2019 году (EY, 2019 Global Report).
- 81 % компаний указывают нежелание инвестировать в свои системы как первичную причину партнёрства с сервис-провайдерами; 48 % — незнакомство с AM-процессами, 38 % — неопределённость вокруг AM-дизайна (EY, 2019 Global Report).
Глядя вперёд
Индустрия 3D-печати продолжает зреть, движимая технологическими прорывами, материальными инновациями и расширяющимся рыночным охватом. Преодоление пробелов в знаниях, обеспечение надежности и сделать технологию доступной для МСП ускорит внедрение. С инвесторы отрасли, вкладывающимися масштабно и улучшающимися возможностями, воздействие на производство в следующем десятилетии обещает быть трансформационным.
3D печать
- Носовые зажимы (Toe Clamps): особенности, выгоды и как выбрать правильный
- 6 важных фактов о 3D-печати, о которых вы, вероятно, не слышали
- Освоение поддерживающих структур 3D-печати: основные стратегии для каждого процесса
- Предстоящие модели 3D-принтеров, готовые трансформировать индустрию
- 7 ключевых React-библиотек, которые должен освоить каждый разработчик
- Литье под давлением vs 3D-печать: выбор правильного производственного метода
- Революция в ж/д операциях: ключевые инновации оборудования, которые нужно знать
- Освоение фрикционных накладок сцепления: полное руководство для промышленного оборудования
- Металлическая 3D-печать: когда это правильный выбор
- Обработка на станках с ЧПУ в энергетическом производстве: 3 ключевых инсайта для отраслевых профессионалов