



Какая длина волны LiDAR будет доминировать в автомобильных приложениях?
В быстро эволюционирующем ландшафте систем продвинутой помощи водителю (ADAS) и автономных автомобилей, выбор длины волны LiDAR — решающее решение, формирующее производительность, стоимость и безопасность. Эта статья рассматривает технические, рыночные и экономические факторы, движущие текущее предпочтение near-infrared (NIR) LiDAR над short-wave infrared (SWIR) и предоставляет evidence-based перспективу на то, какая длина волны, вероятно, превзойдет.
Сенсорный фьюжен: опора автономного восприятия
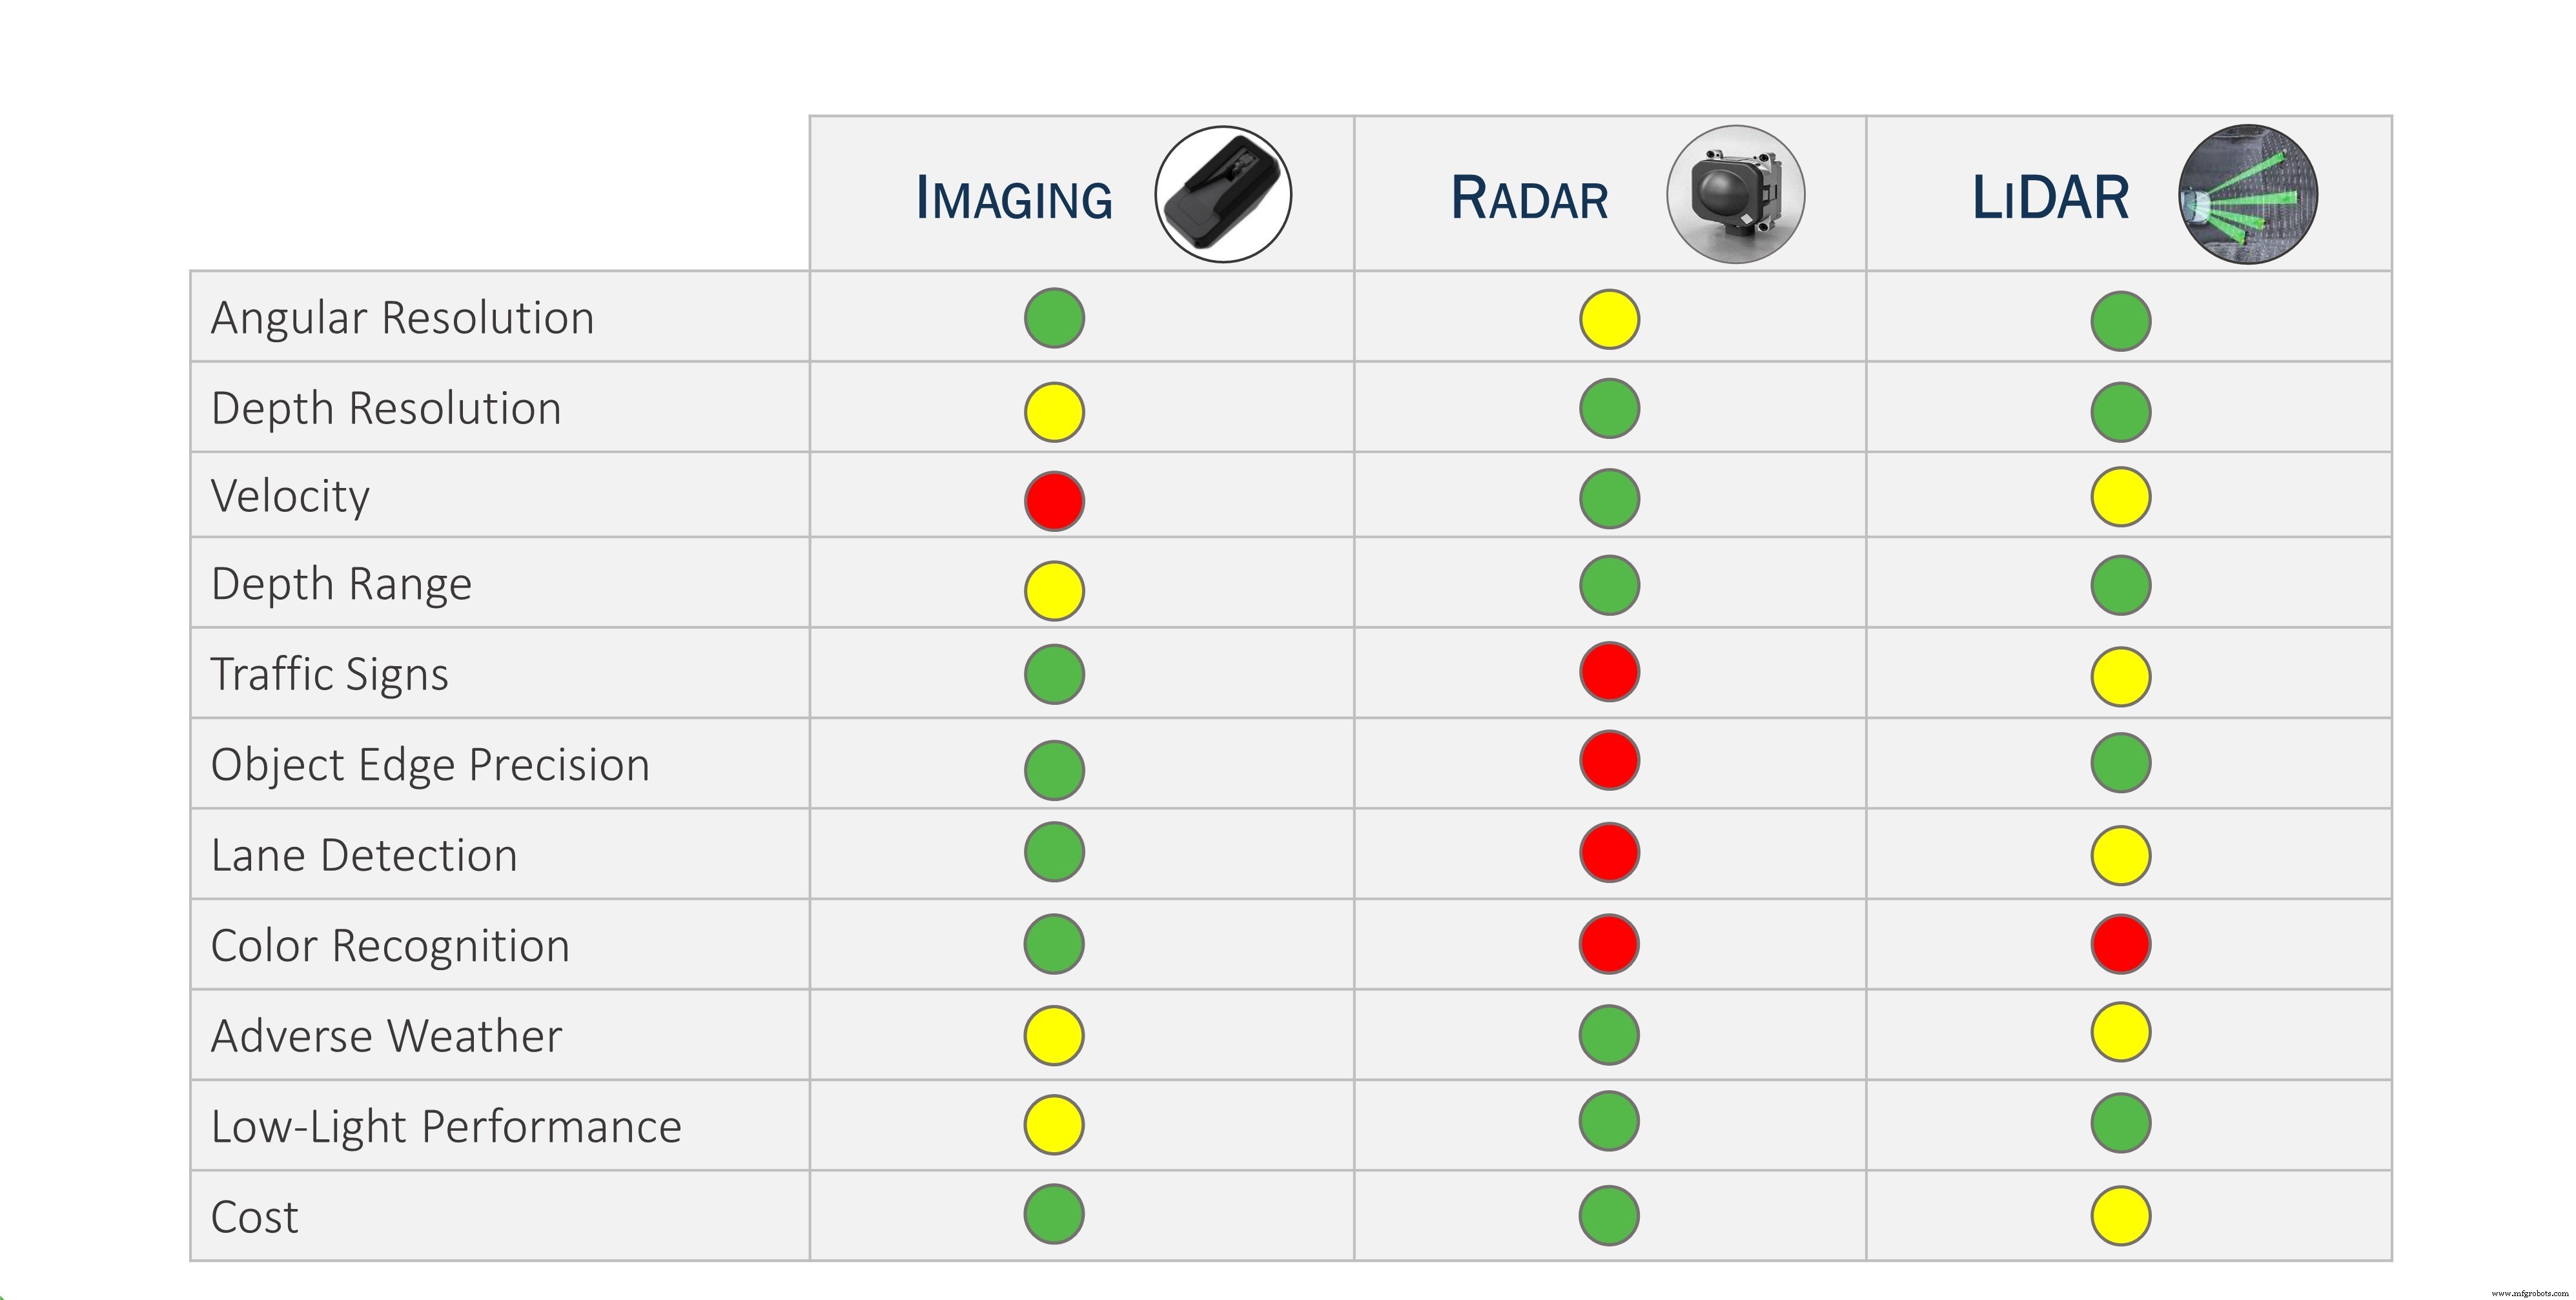
ADAS и автономное вождение полагаются на трио комплементарных сенсоров: камеры, радар и LiDAR. Каждая модальность вносит уникальные силы — визуальные детали от камер, данные скорости от радара, и точную 3D глубину от LiDAR. Фьюзя эти потоки, автомобили могут строить надежную, избыточную перцептивную модель, необходимую для life-критического принятия решений.
Динамика рынка LiDAR
Автомобильный LiDAR готов к взрывному росту, поднимаясь от $39 млн в 2020 к прогнозируемым $1.75 млрд к 2025, по Yole Développement. Более 100 компаний теперь конкурируют в пространстве, с кумулятивными инвестициями превышающими $1.5 млрд к 2020 — далеко опережая приток SPAC-драйвенных IPO, последовавших после. Такая концентрация подразумевает неминуемую консолидацию, как история показывает с Ethernet и VHS.
Vehicle OEM требуют сенсоры, которые низкостоят, высоконадежны и способны детектировать низко-рефлективные цели. Когда поставщик встречает эти критерии, OEM в значительной степени безразличны к базовой технологии длины волны. Вопрос поэтому становится: какая длина волны будет доминировать?
Архитектуры LiDAR: Direct Time-of-Flight vs Frequency-Modulated Continuous Wave
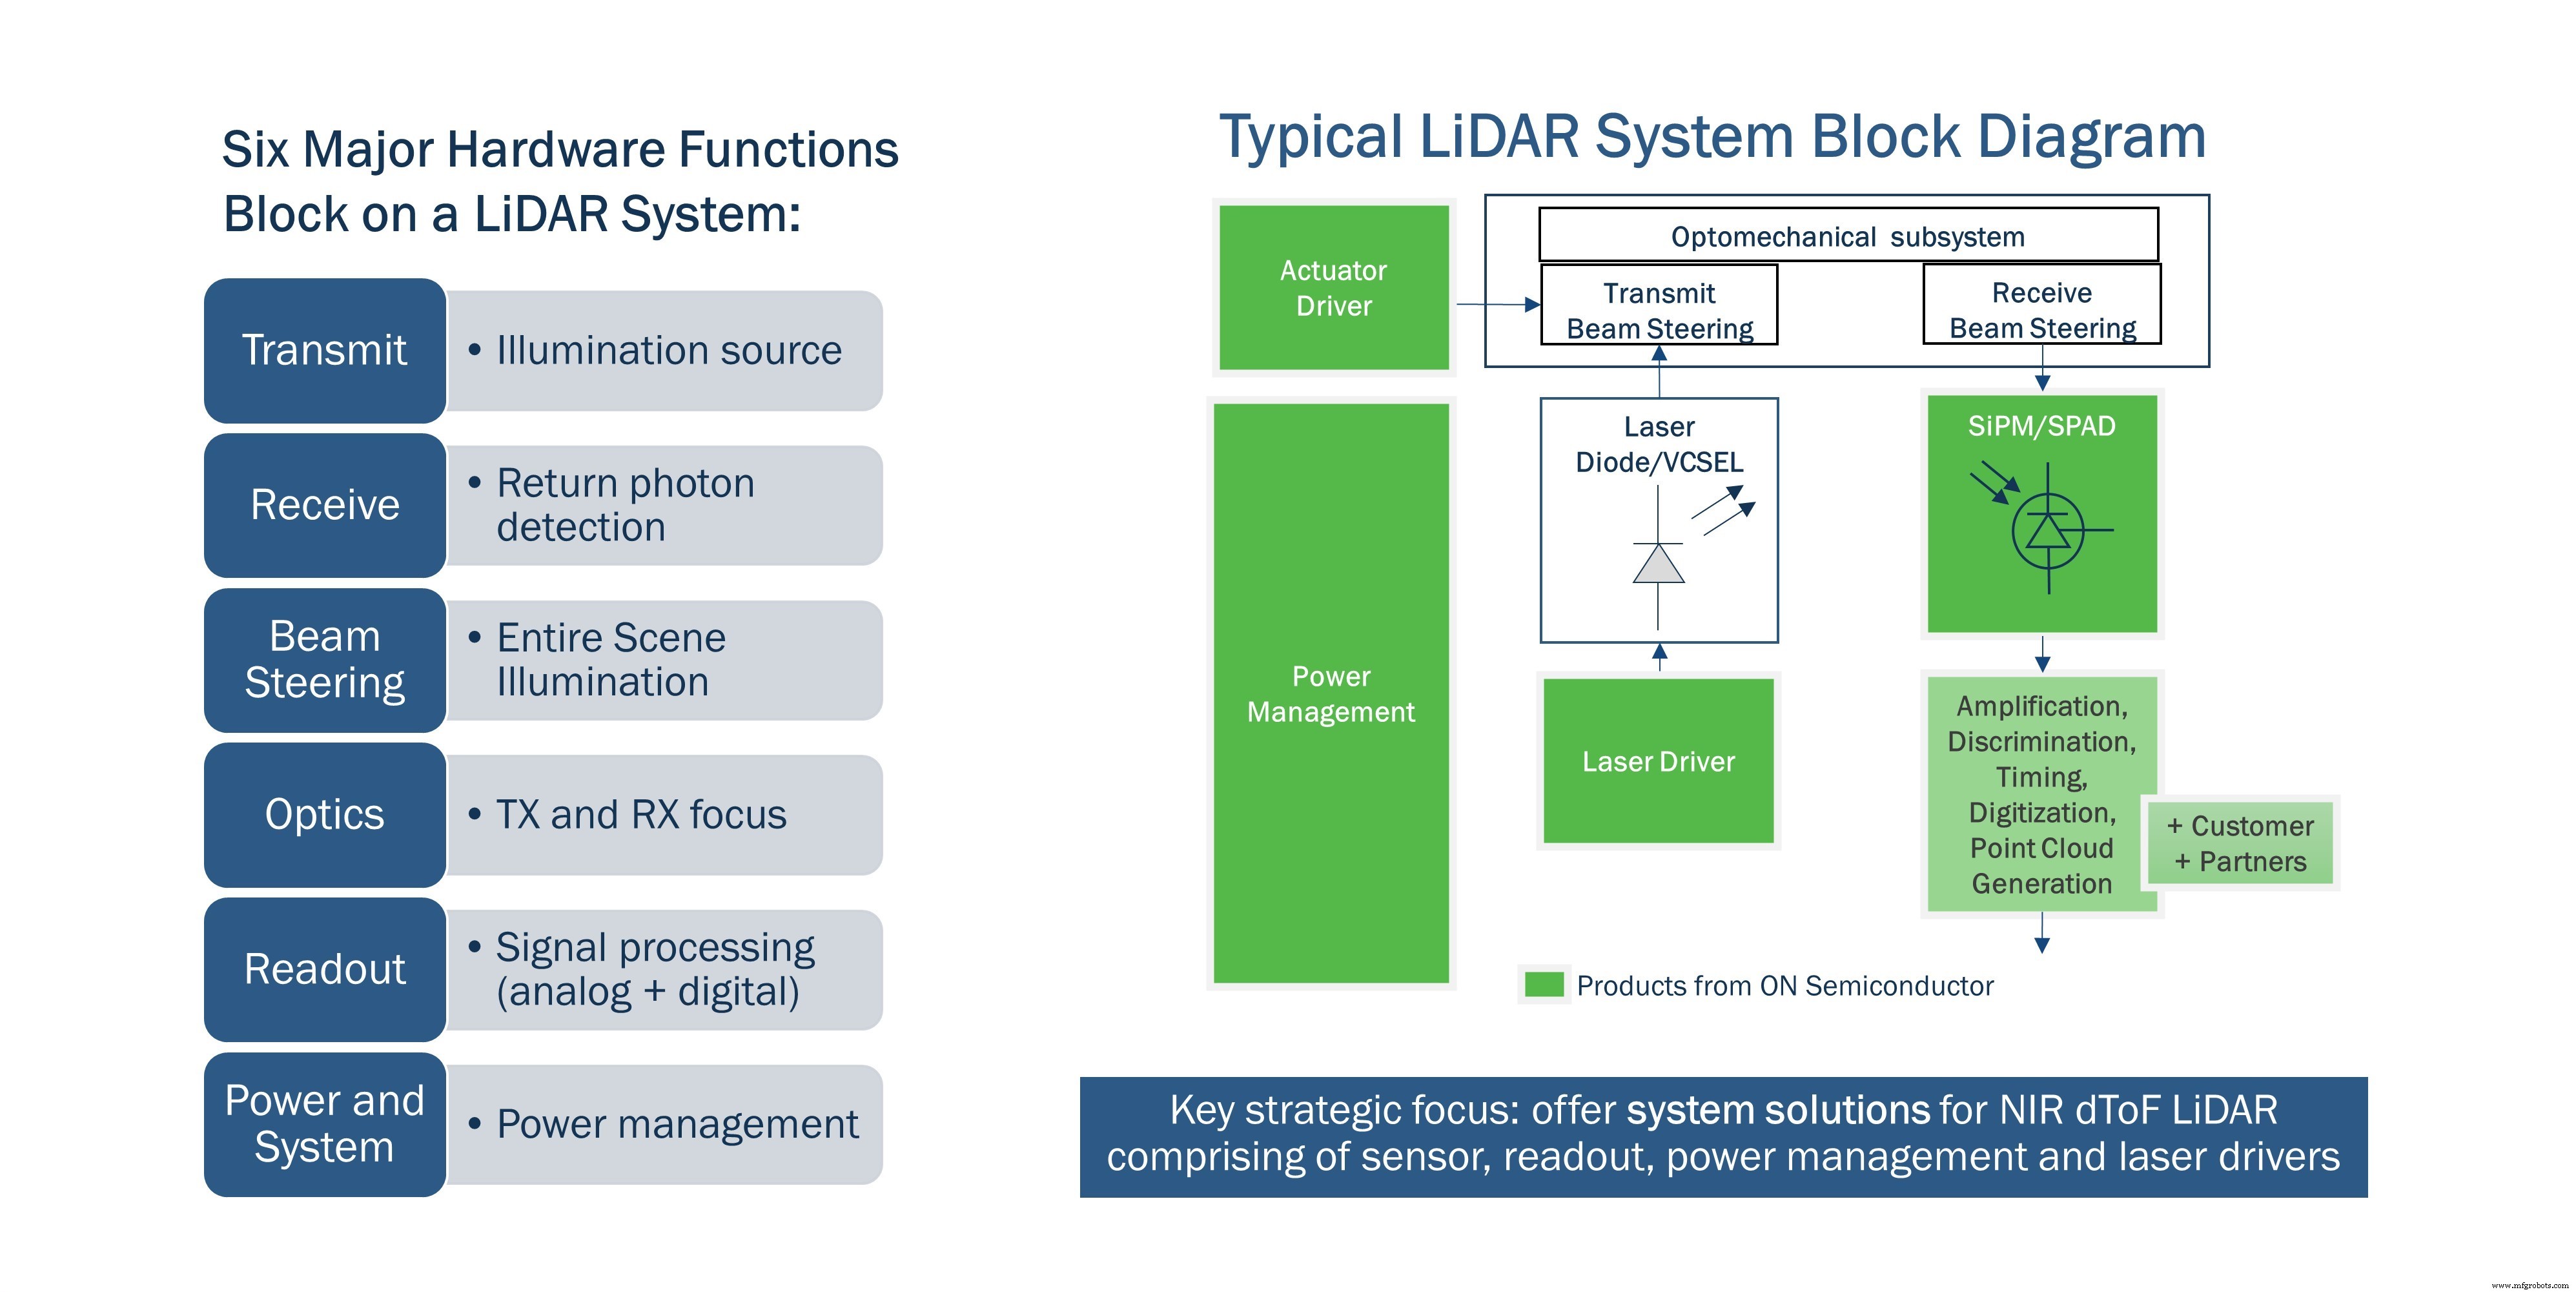
Direct time-of-flight (dToF) LiDAR остается индустриальным стандартом. Он излучает короткие лазерные импульсы и вычисляет расстояние, измеряя время возврата, прямое применение принципа скорости света. Frequency-modulated continuous wave (FMCW) LiDAR, также известный как когерентный LiDAR, смешивает переданные и отраженные сигналы для одновременного извлечения диапазона и скорости. FMCW предлагает убедительные преимущества но менее распространен из-за более высокой сложности и стоимости.
Рисунок 2 иллюстрирует типичную dToF блок-схему, подсвечивая лазер, оптический передатчик/приемник, детектор и сигнально-обработку цепочку.
Производители и выбор длины волны
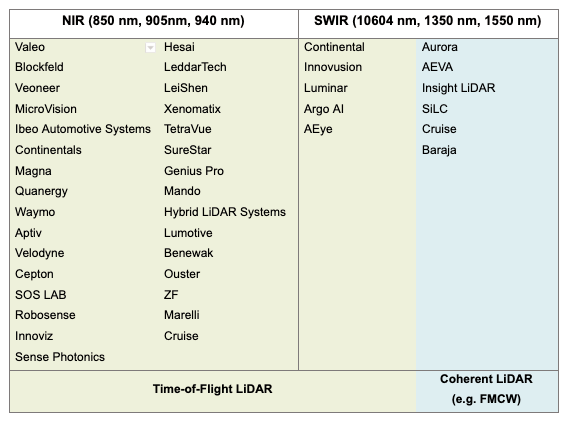
Большинство коммерческих LiDAR работают на NIR длинах волн (вокруг 905 нм) потому что кремниевые фотодетекторы и GaAs лазеры недороги и зрелы. Меньшинство фирм нацеливаются на SWIR (1.5 мкм) длины волн для использования более высоких eye-safety маржин и потенциально более длинного диапазона. Таблица 1 перечисляет ключевых игроков, различая NIR и SWIR портфолио.
Несколько физических факторов влияют на это распределение:
- Солярная иррадияция примерно в три раза выше на 905 нм чем на 1550 нм, повышая окружающий шум для NIR систем.
- Кремниевые фотодиоды, доминирующие в NIR детекции, могут быть изготовлены в масштабе на CMOS фабриках, снижая стоимость и улучшая выход.
- III/V материалы (InGaAs, InGaAsP), требуемые для SWIR сенсоров и лазеров, дороги, имеют более низкие wafer yields и не имеют зрелых цепочек поставок.
Фотодетекторные технологии
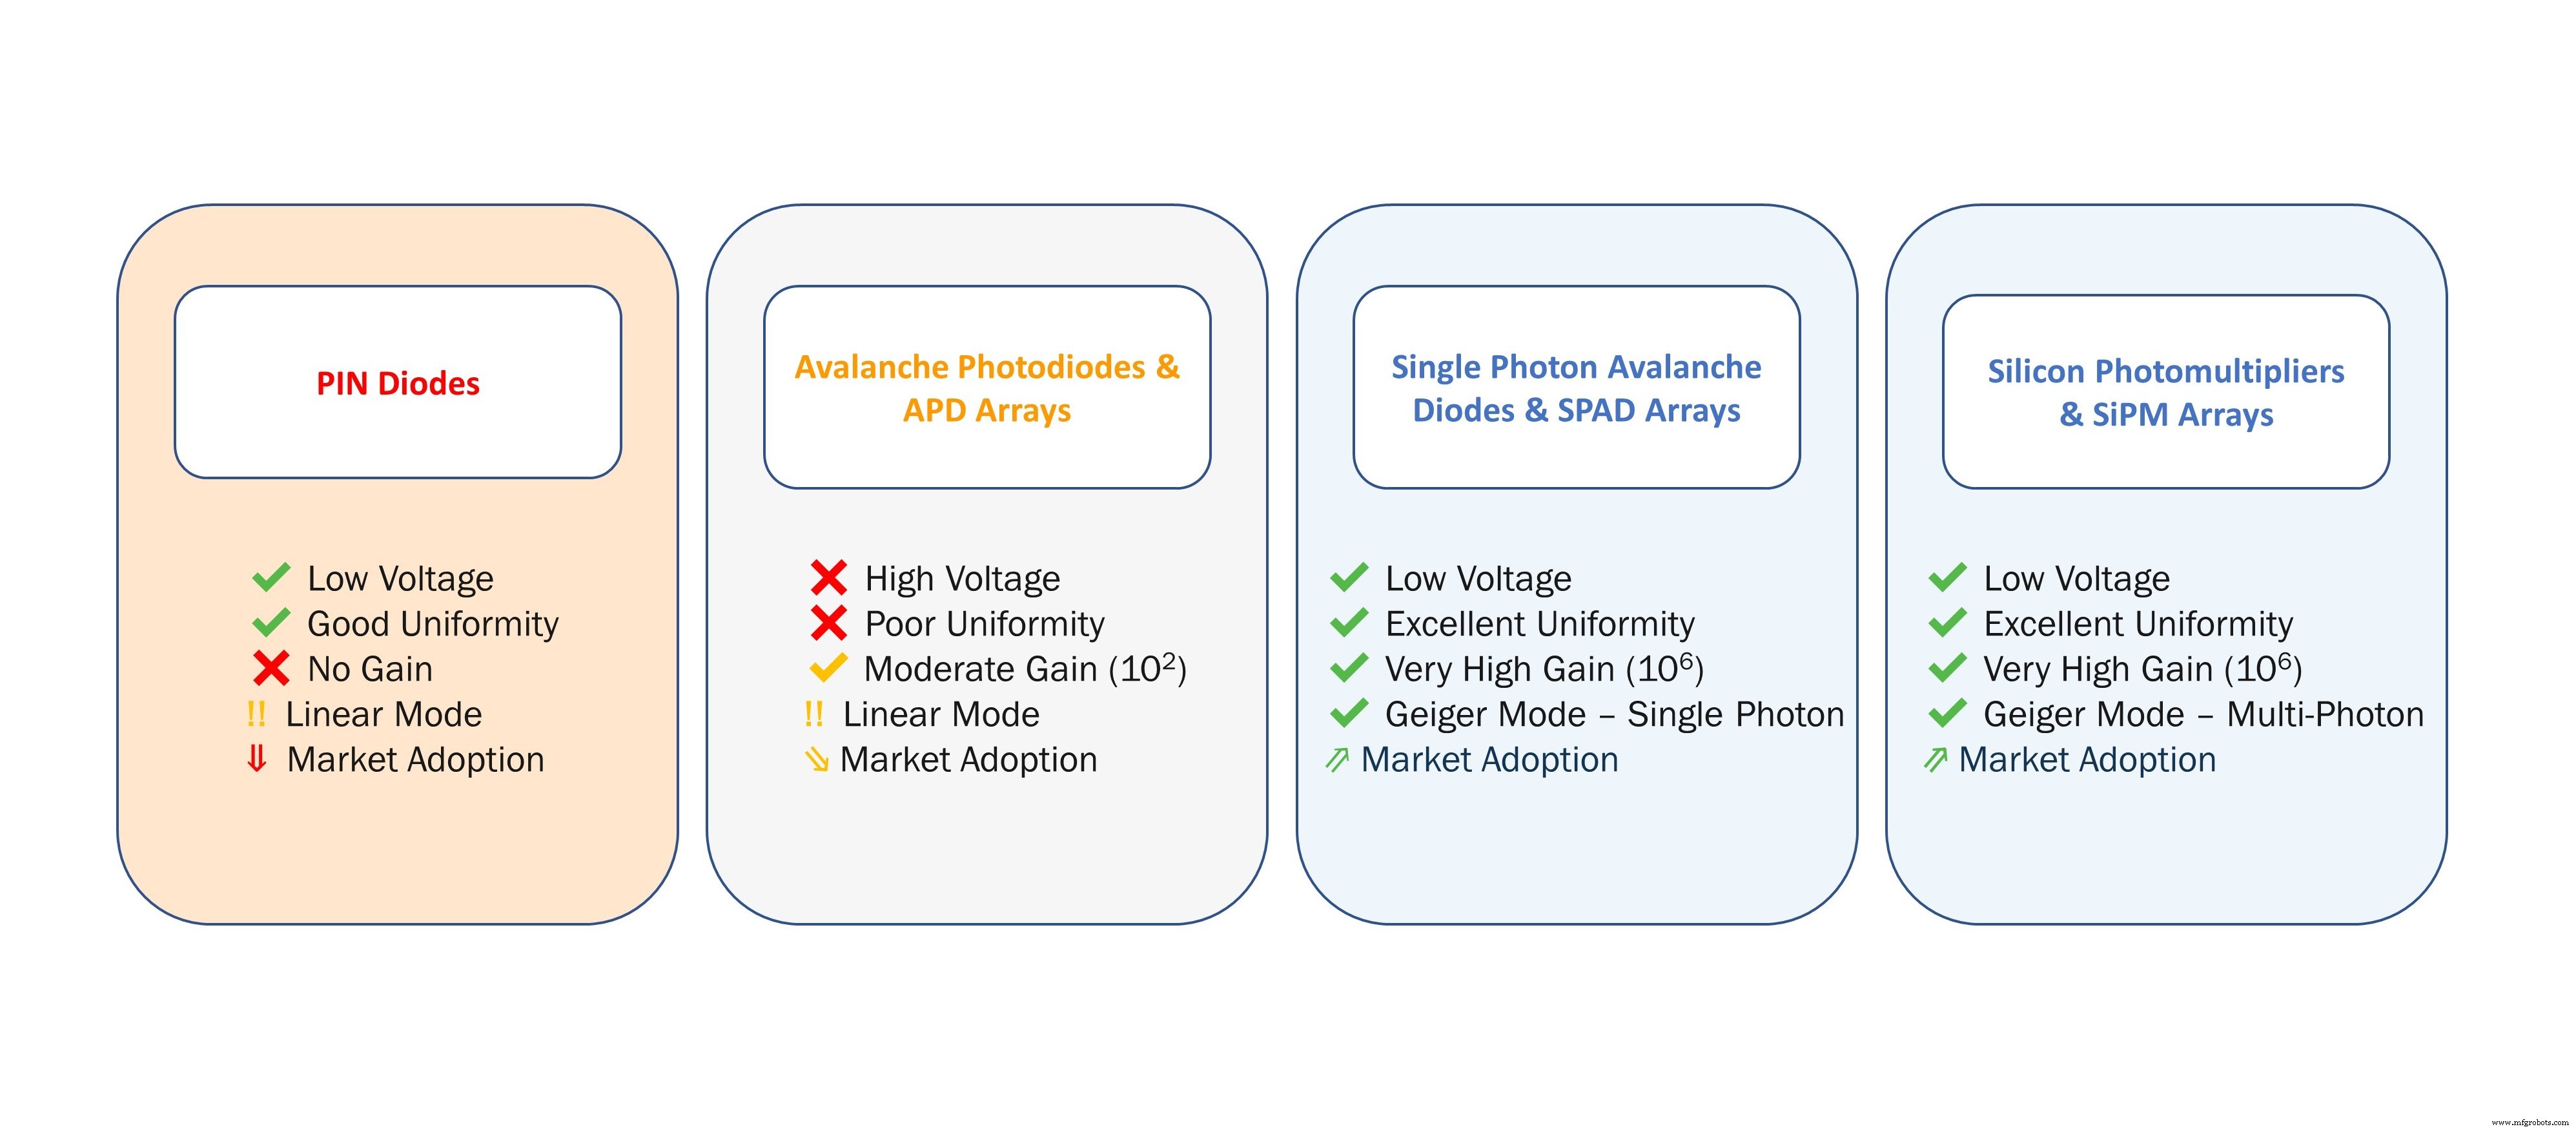
Фотодетекторы конвертируют инцидентные фотоны в электрические сигналы. PIN фотодиоды, ранние LiDAR сенсоры, не предлагают внутреннего усиления и борются с слабыми возвратами. Лавинные фотодиоды (APD) предоставляют умеренное усиление но требуют высокого биаса и страдают от неравномерности. Текущий индустриальный лидер — single-photon avalanche diode (SPAD), доставляющий высокое усиление и позволяющий фотонное подсчет. Кремниевые SPAD массивы (SiPMs) становятся все более обычными в NIR LiDAR, в то время как SWIR SPADs остаются зачатковыми из-за интеграционных вызовов.
Лазерные источники
Две лазерные архитектуры доминируют на рынке:
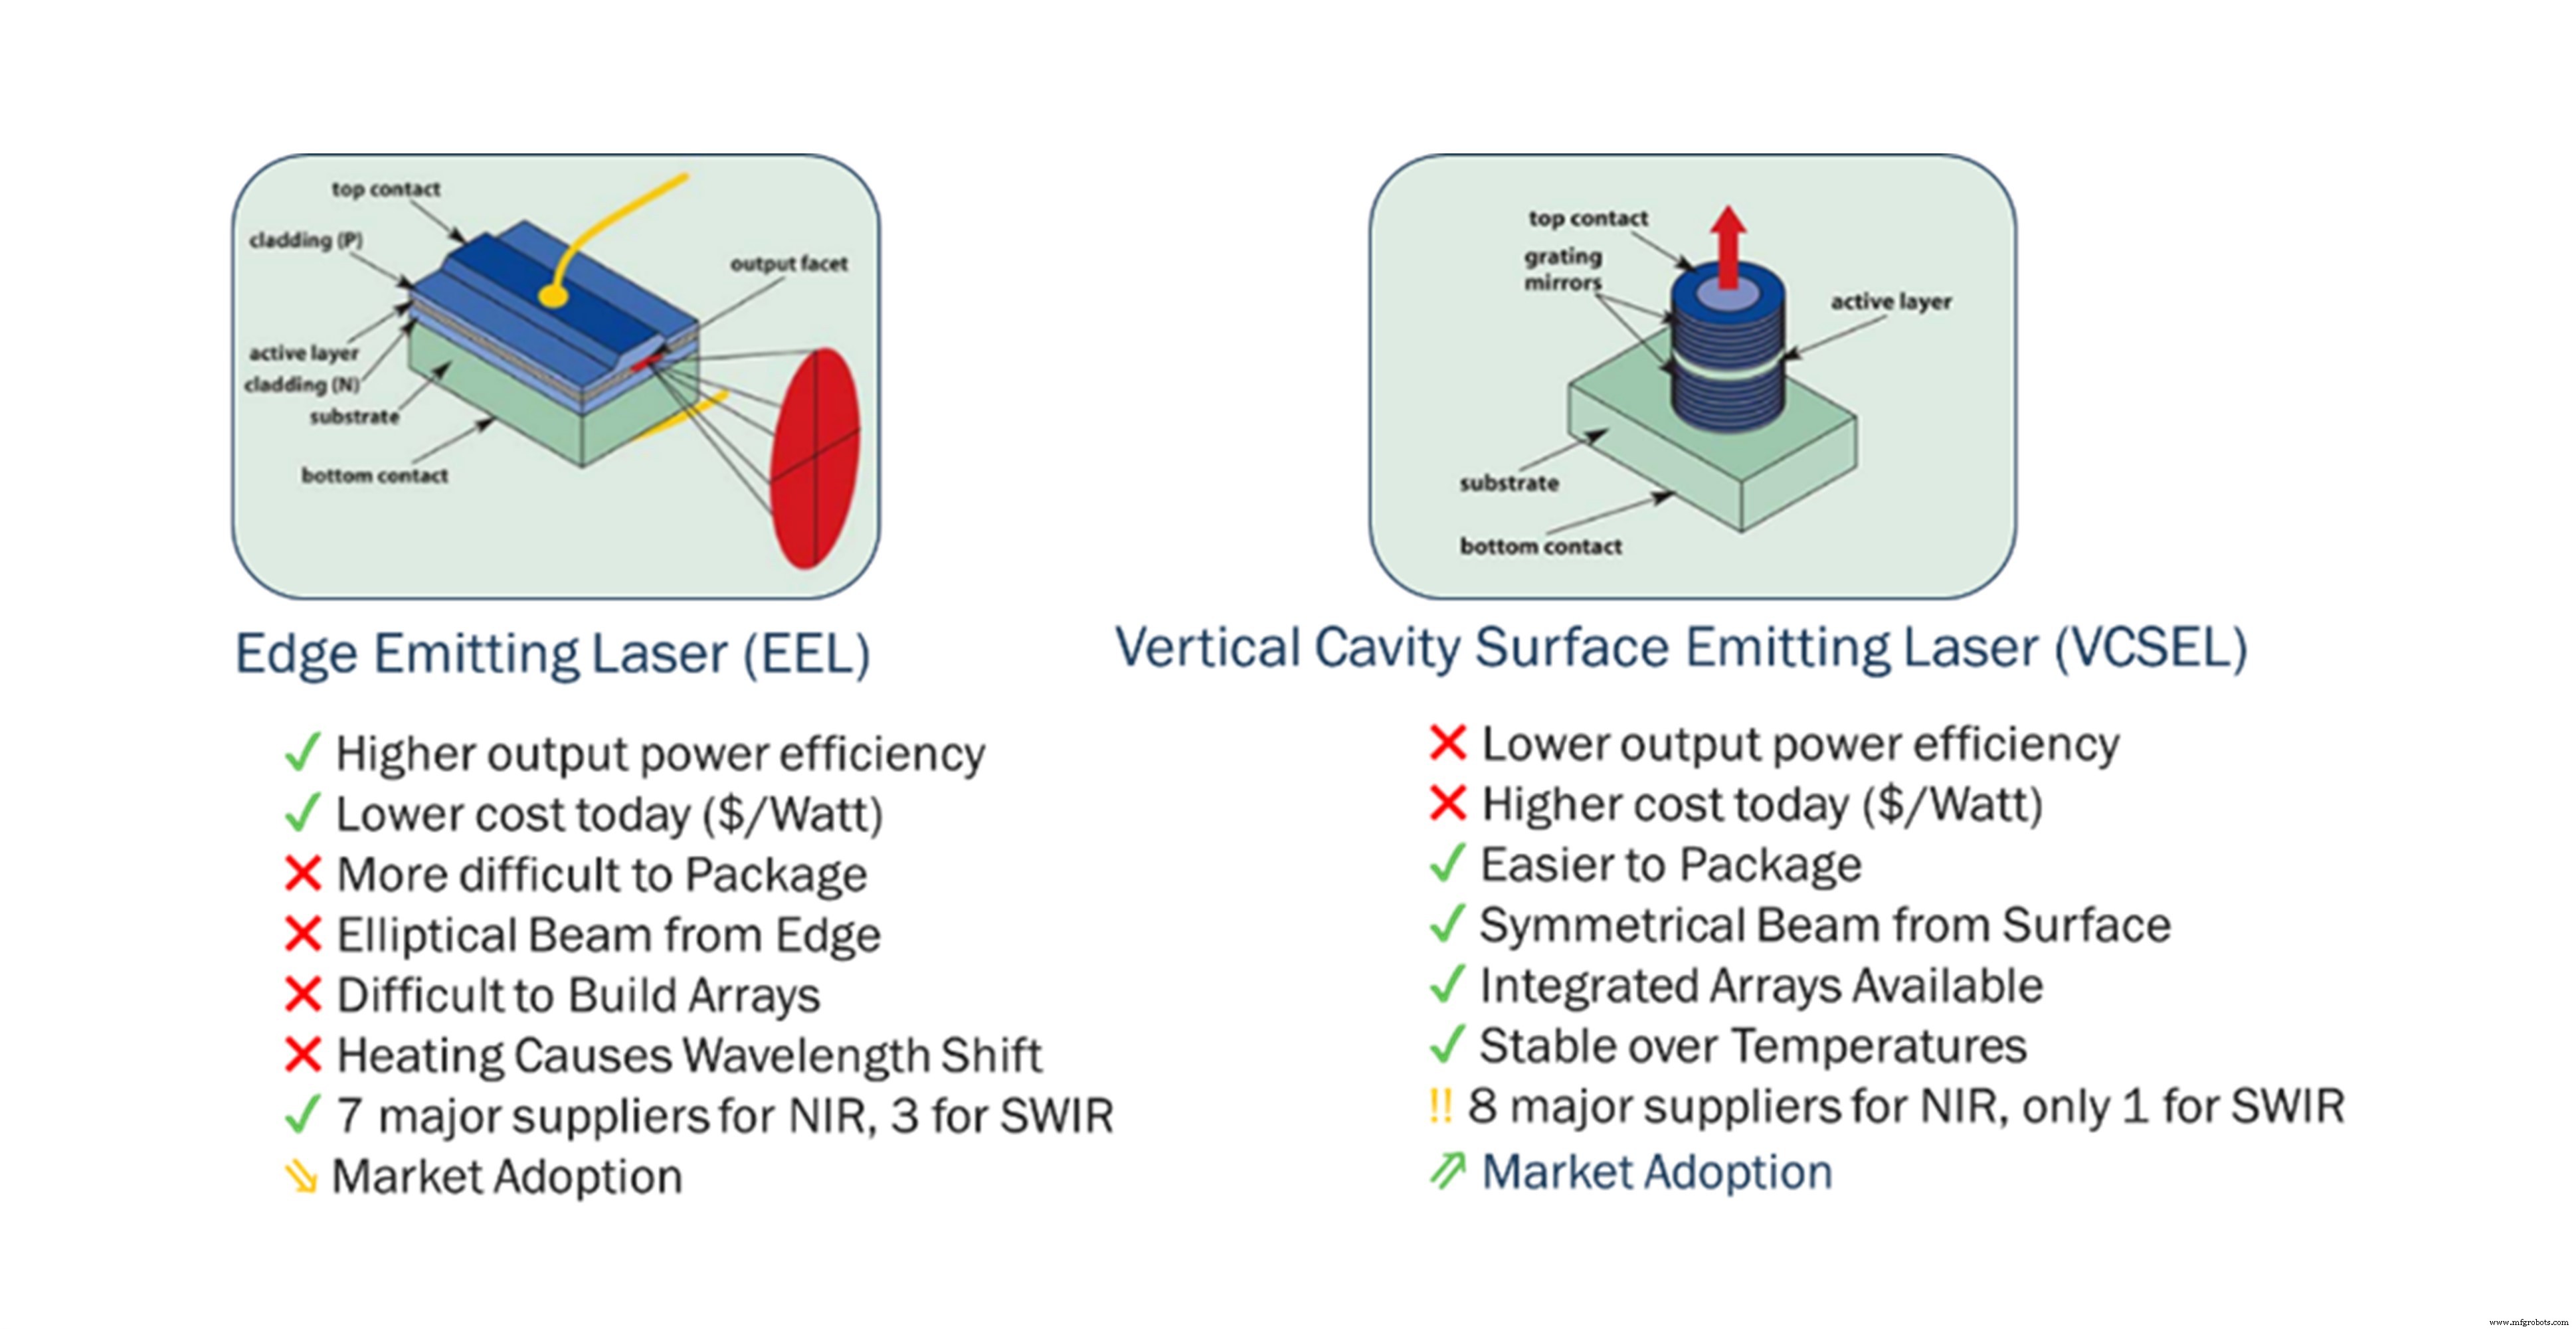
- Edge-emitting lasers (EELs) — стоимоэффективные, высокий выход, но сложные для массива и экспонируют температурно-драйвенный дрейф длины волны.
- Vertical-cavity surface-emitting lasers (VCSELs) — топ-эмитинг, легче упаковывать в массивы, и становящиеся более эффективными, хотя сейчас дороже.
И EELs, и VCSELs доступны на NIR (GaAs) и SWIR (InGaAsP) длинах волн, но GaAs веферы больше и дешевле, давая NIR преимущество в производственной экономике.
Соображения eye-safety
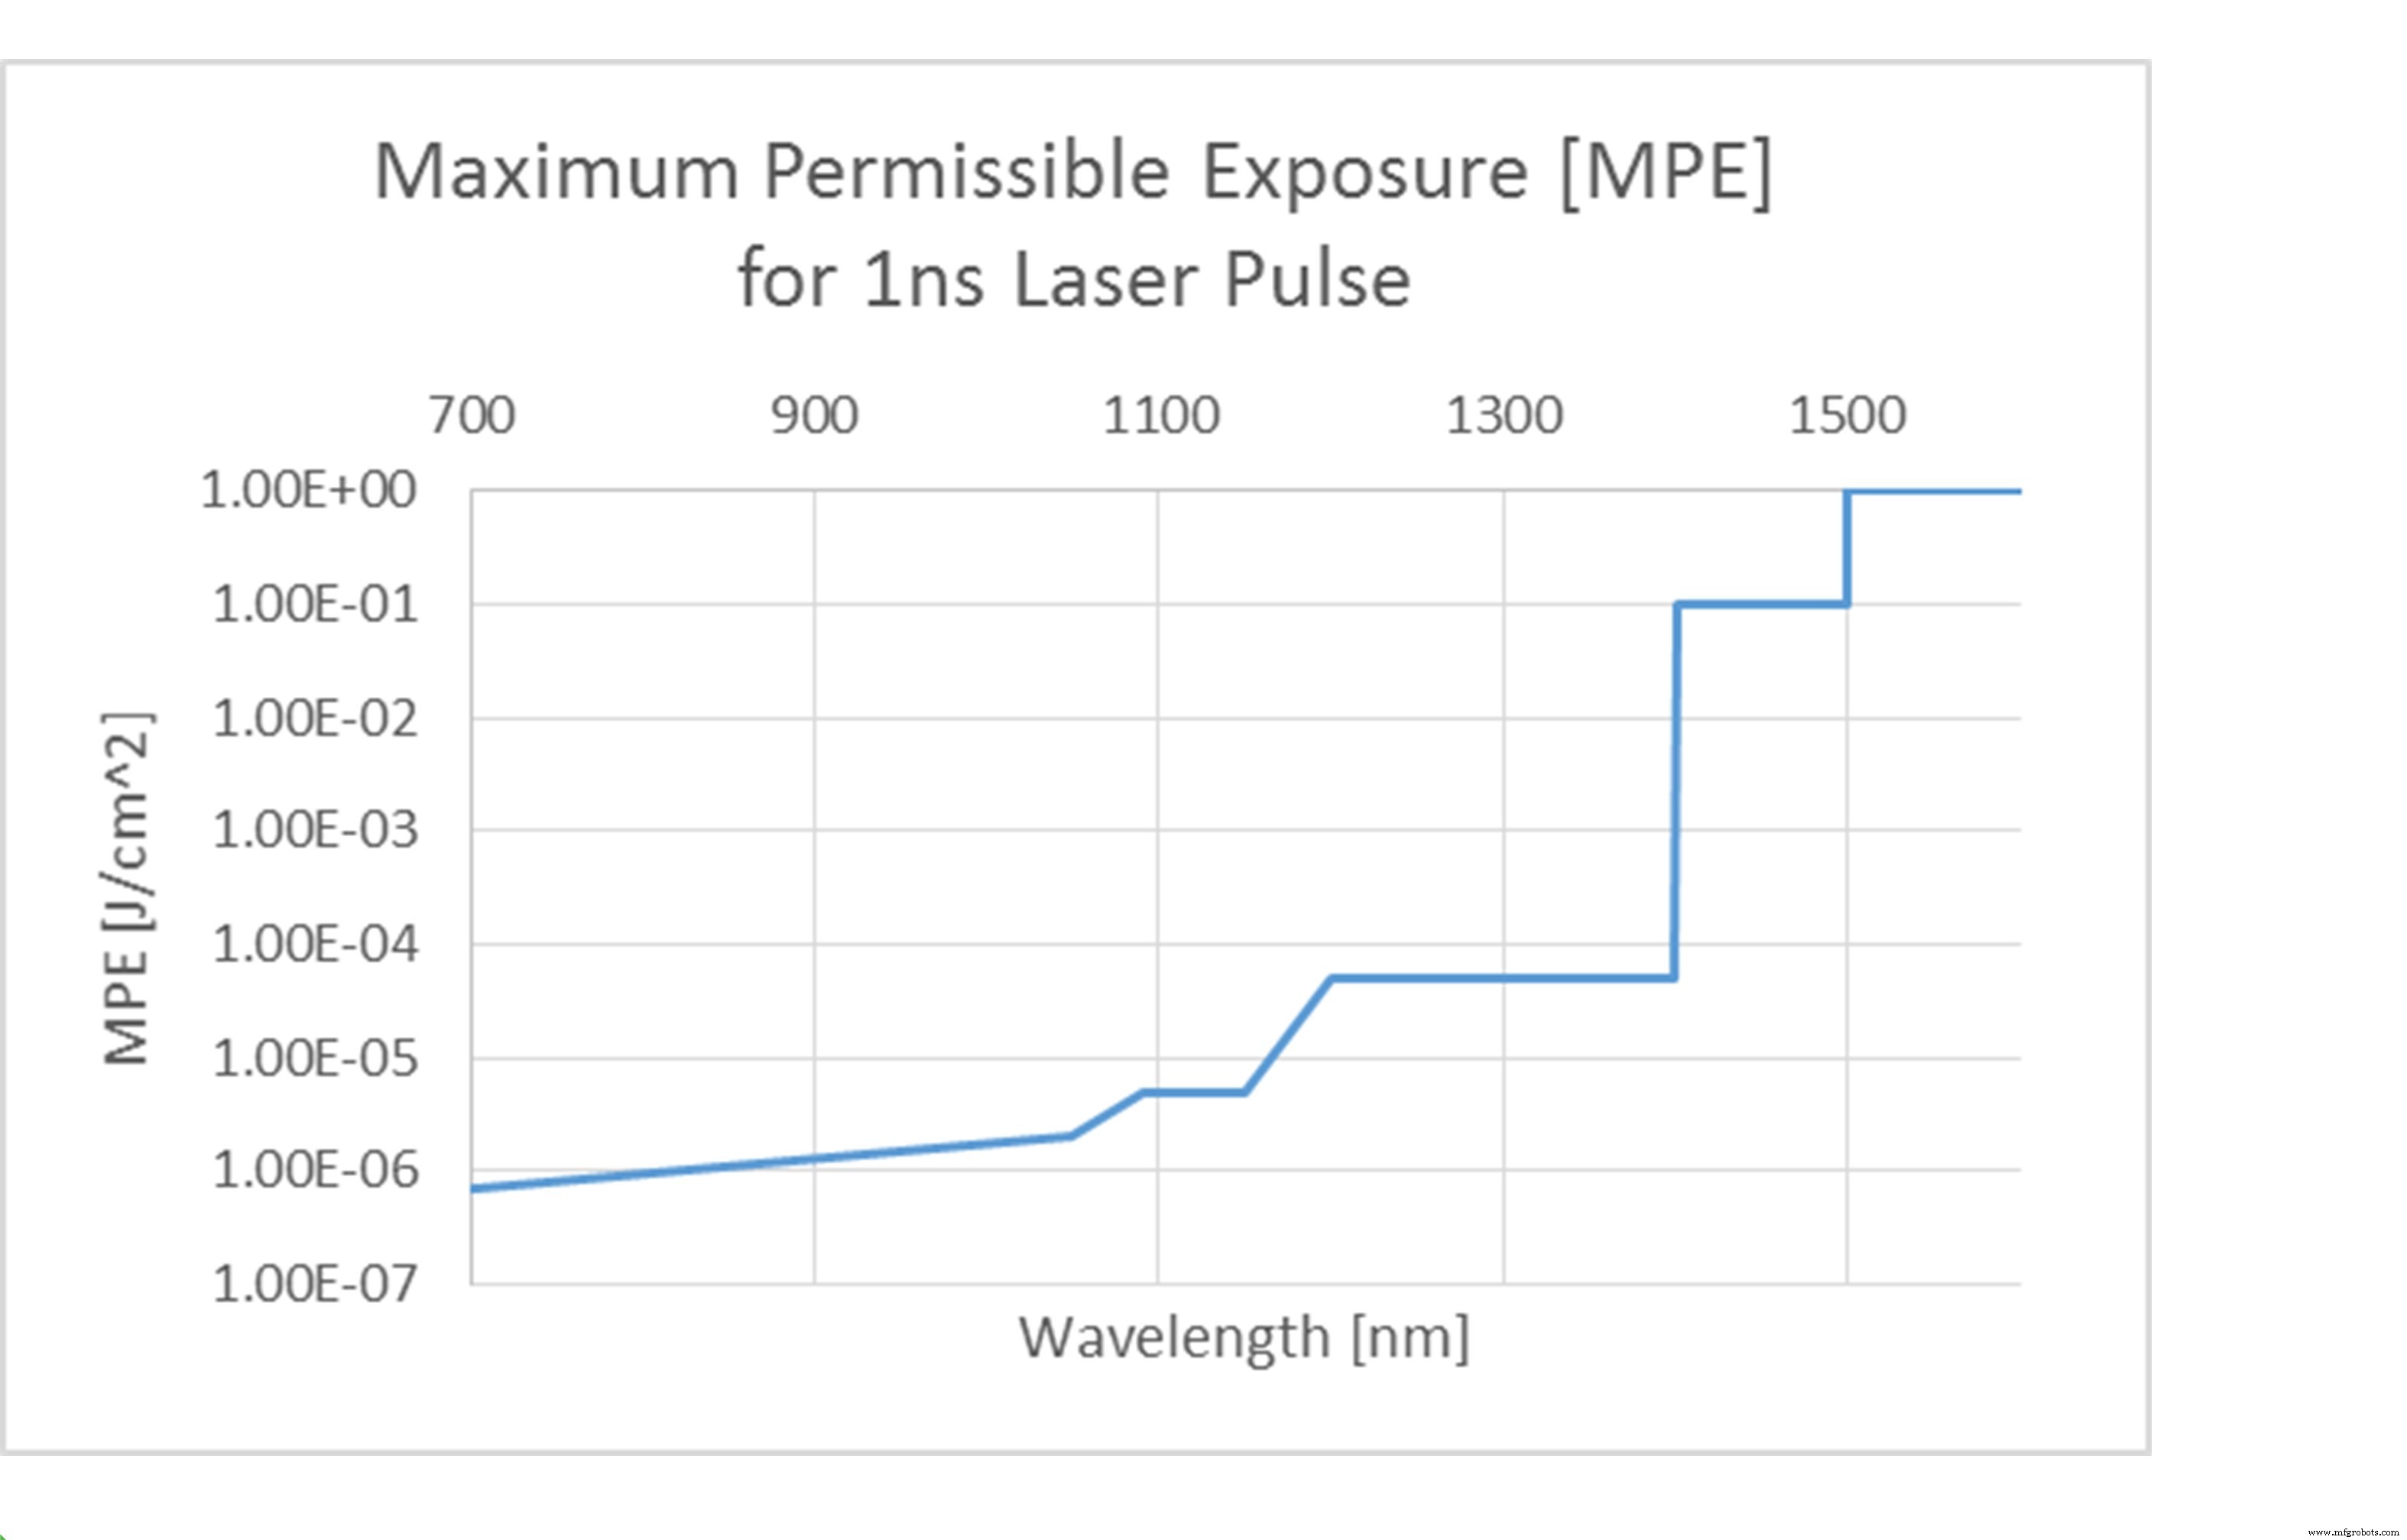
IEC-60825 специфицирует допустимые пределы экспозиции. NIR свет проникает роговицу, достигая сетчатки, требуя более строгих лимитов чем SWIR, который в значительной степени поглощается в роговице. Следовательно, 1550 нм LiDAR может безопасно излучать более высокие пиковые мощности, улучшая фотонный возврат. Тем не менее, compliant дизайн должен учитывать энергию импульса и расходимость луча независимо от длины волны.
Сравнение производительности
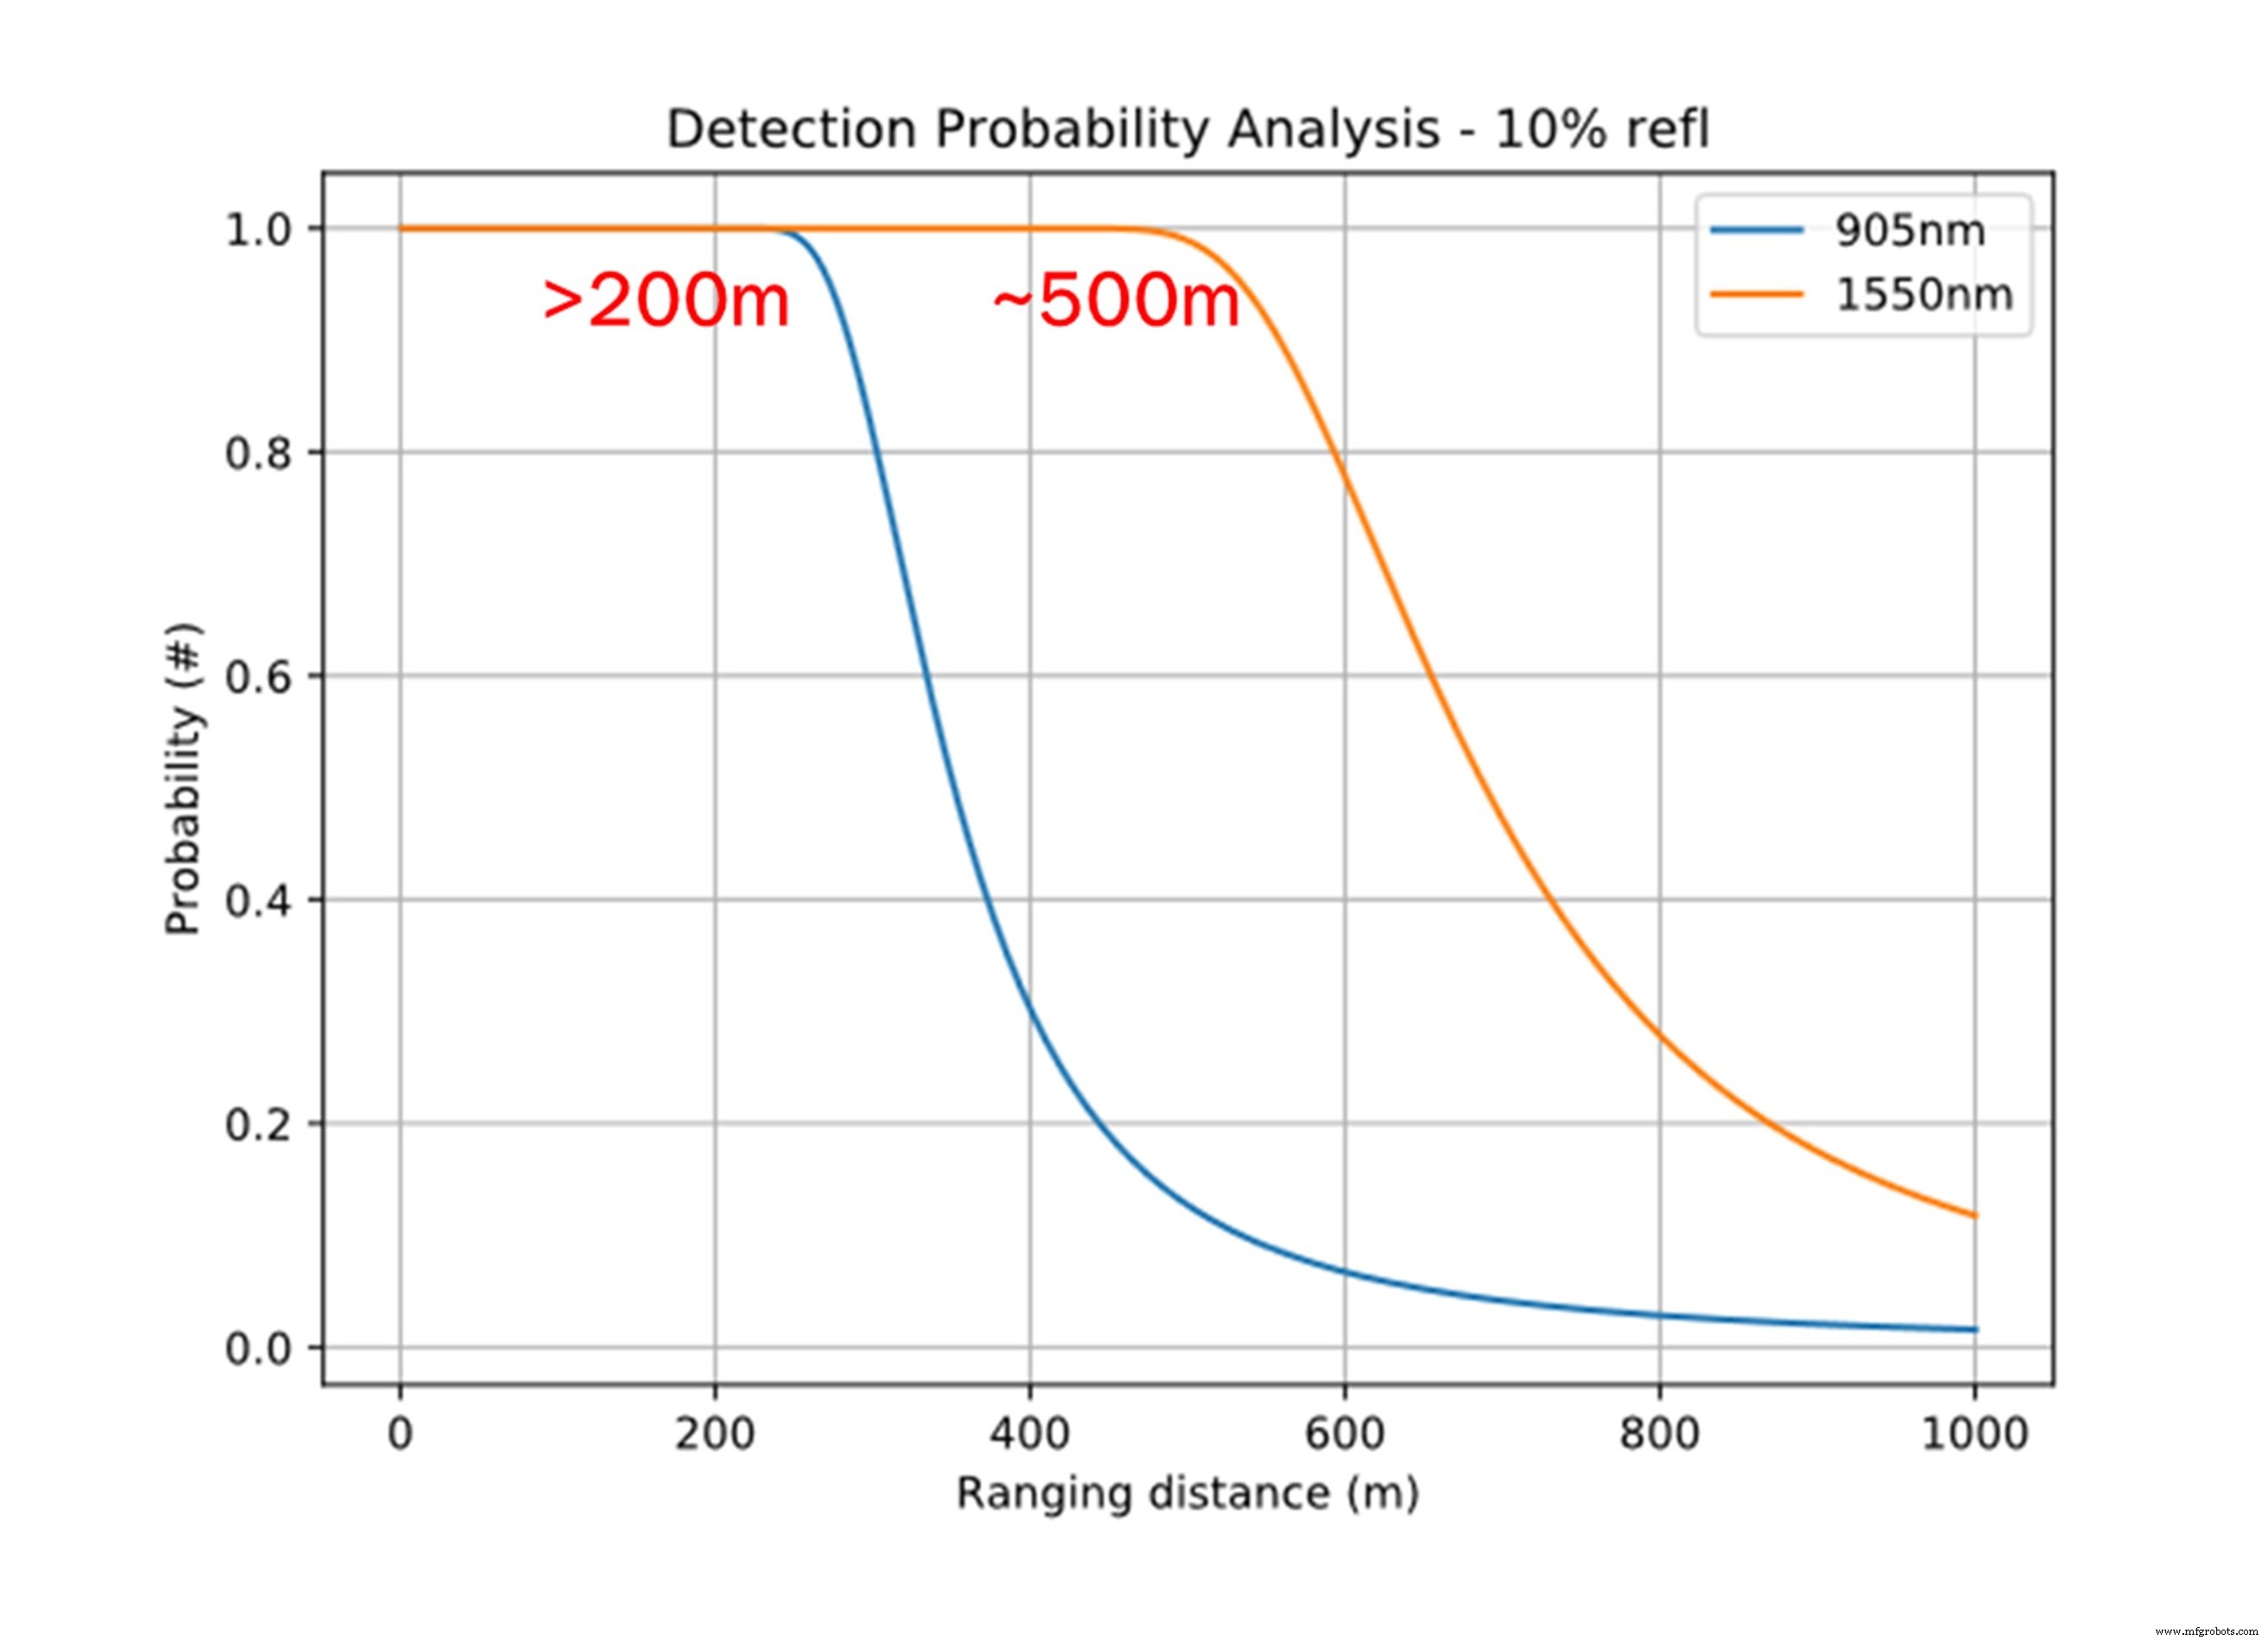
Системно-уровневое моделирование идентичных dToF архитектур — использующих 16-канальные детекторы и 80° горизонтальный скан — показывает:
- 1550 нм LiDAR достигает ~500 м диапазона для низко-рефлективных целей с 99% вероятностью.
- 905 нм LiDAR поддерживает >200 м диапазона под теми же условиями.
- SWIR производительность деградирует быстрее в дожде/тумане из-за более высокого поглощения водой.
Рисунок 10 представляет данные симуляции, подтверждая, что NIR LiDAR встречает автомобильные long-range требования, в то время как SWIR предлагает маргинальные выгоды, которые могут не оправдывать стоимость.
Анализ стоимости
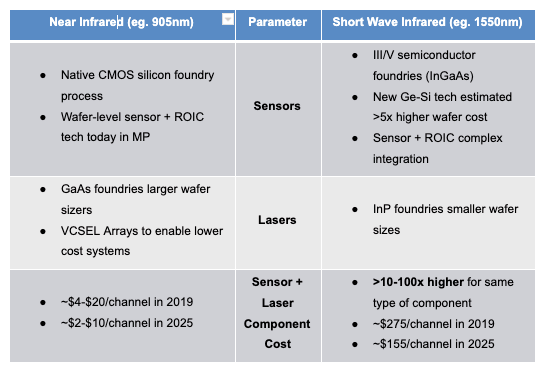
По IHS Markit (Amsrud, 2019), SWIR компоненты могут стоить 10–100× больше своих NIR аналогов. Оцененные per-channel затраты для 2025: $2–10 для NIR и $155 для SWIR. Учитывая, что LiDAR массивы содержат десятки каналов, стоимостная разница становится решающей, особенно для cost-conscious OEM и промышленных пользователей.
Заключение
Пока SWIR LiDAR предлагает теоретические преимущества в диапазоне и eye safety, текущая экосистема — доминируемая зрелыми кремниевыми фотонными, более низкими лазерными затратами и установленными цепочками поставок — рендерит NIR практическим выбором для автомобильных применений сегодня. NIR LiDAR уже удовлетворяет long-range производительность цели и гораздо более стоимоэффективно, обеспечивая его продолжающееся доминирование до тех пор, пока SWIR технология не созреет и не масштабируется. Консолидация вероятна в наступающем десятилетии, зеркаля исторические сдвиги в автомобильных сенсорных рынках.
Ссылки
- Yole Développement (2020). LiDAR for Automotive and Industrial Applications – Market and Technology Report 2020.
- Amsrud, P. (2019). The race to a low-cost LIDAR system. Automotive LIDAR 2019, Detroit, MI. IHS Markit.
- Hadji, B. (2023). Director of Business Development, Automotive Sensing, ON Semiconductor.
Оригинальная статья опубликована на EE Times.
Связанный контент
- ADAS эксперты размышляют об интеграции сенсоров в будущих автомобилях
- Умные города: случай для лидара в интеллектуальных транспортных системах
- Что движет изменениями в автомобильных электронных системах
- Time-of-flight технология обещает улучшенную точность
- Почему FIR сенсирование технология необходима для достижения полностью автономных автомобилей
Для больших инсайтов встроенных технологий подпишитесь на еженедельную рассылку Embedded.
Датчик
- Melexis запускает ASIL‑готовый Холл‑сенсор для безопаснокритических автосистем
- Создание открытых систем умного земледелия: укрепление фермеров доступным, интероперабельным IoT
- Цифровые датчики в промышленном оборудовании: функции, типы и лучшие практики
- Двухрежимная электронная кожа: Бесконтактное и тактильное чутвование через магнитные поля
- ToF vs FMCW LiDAR: технический разбор для обоснованных решений
- Продвинутая сенсорная плёнка TOMOPLEX для мониторинга аэрокосмических аппаратов в реальном времени
- Миниатюрный чип-сенсор «лёгкое-сердце» фиксирует чёткие кардиопульмонарные сигналы
- Твердотельный датчик CO₂ NASA Ames: точное обнаружение при любых температуре, давлении и влажности
- Продвинутый углеродный датчик NO₂ улучшает мониторинг качества воздуха в помещениях
- Революция в HVAC: OCR-сенсор в реальном времени для точного мониторинга здоровья системы