



Обзор индустрии 3D-печати 2019: глобальные тренды роста и будущие возможности
По мере того как индустрия 3D-печати растет, возникают новые тренды и общие использования технологии эволюционируют. Компании по всему миру расширяют свои усилия в новых направлениях и принимают то, что она предлагает в конечных продуктах, прототипировании и оснастке среди своих множества других применений. Вот взгляд на конкретные способы, которыми индустрия эволюционировала в 2019 году:
Глобальные прогнозы роста
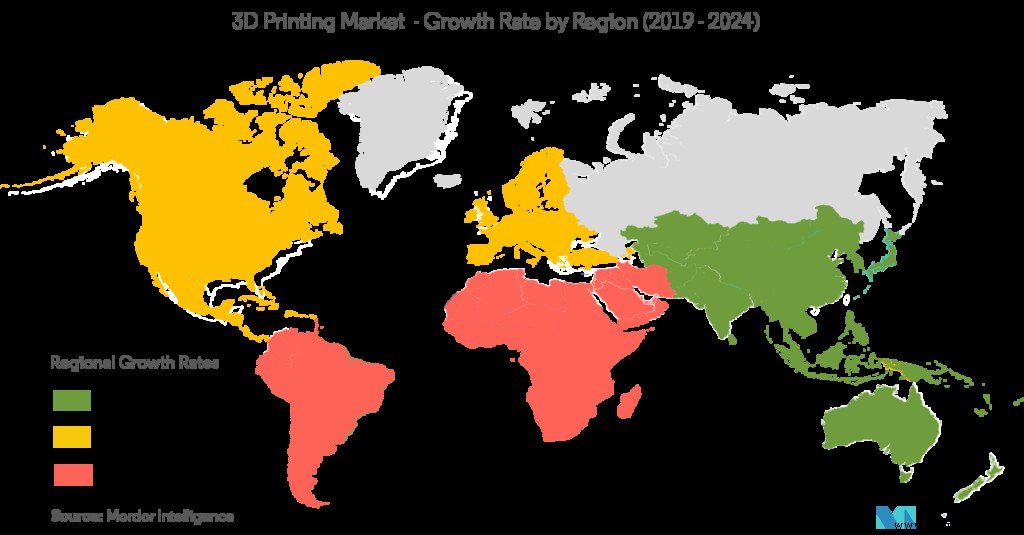
В общем индустрия растет, с множественными прогнозами, показывающими экспоненциальные увеличения в расходах на 3D-печать и использовании. Отчет Wohlers 2019 предсказывает, что к 2020 году все AM-продукты и услуги по всему миру составят $15,8 млрд. Компания ожидает последующие прогнозы выручки подняться до $23,9 млрд в 2022 году и $35,6 млрд в 2024 году.
Индустрия 3D-печати широко catégorisée на Настольные и Промышленные системы. Этот рост в индустрии режет в обе стороны на этом фронте, показывая увеличение выручки для промышленных станков и снижение для настольных. Общий тренд вверх, но мелкие принтеры показывают общий упадок.
И публичный, и частный секторы инвестируют больше в 3D-печать по всему миру. Северная Америка держит крупнейшую долю в финансировании аддитивного производства в целом, однако Китай и азиатские регионы показывают наибольший темп роста, делая их грозными конкурентами в будущем. Это также может быть дополнительно подкреплено собственной инициативой Китая «Made in China», которая, вероятно, усилит инвестиции в частные и публичные секторы технологий, включая 3D-печать и ЧПУ-обработку (среди других).
Другой отчет GlobalData заявляет, что авиакосмическая и оборонная отрасли — основной источник роста для аддитивного производства. Это особенно подкрепляется производством запасных частей, спутников и двигателей. Китайские, российские и американские вооруженные силы среди наиболее заметных оборонных производителей, использующих технологии 3D-печати.
Европа также крупный хаб для индустрий 3D-печати. Основной спрос в регионе идет от малых и средних бизнесов, нуждающихся в высокоскоростных, надежных и дешевых прототипах, что в основном в секторах здравоохранения и авиакосмики. Государственные расходы также видят некоторое продвижение вперед. Нидерландское правительство, например, инвестировало дополнительные $150 млн в исследования и инновации, связанные с 3D-печатью. Аналогично, Финляндия смотрела на увеличение своей 3D-печатной активности через партнерства, в то время как нации вроде Польши также интегрируют её для медицинской сферы (европейская политика коhezии).
Существует несколько ограничений на рынке, таких как высокие затраты на внедрение технологии для промышленных уровней производства. Это может быть смягчено увеличением конкуренции внутри промышленных систем аддитивного производства, которое могло бы потянуть цены вниз в будущем. Еще один фактор беспокойства для роста 3D-печати — надежность и повторяемость, которые предотвращают многие промышленные фирмы от принятия технологии. Это то, над чем работают производители 3D-принтеров внутри индустрии и что потребует дальнейших достижений для разгона впечатления ненадежности и несоответствия.
Непреодолимое количество респондентов в опросе 2019 года Essentium (99%) планируют увеличить уровень использования 3D-печати в своей компании. Вообще, индустрия выглядит здоровой и растет с возрастающей скоростью согласно множественным годам прогнозов от Wohler's, Sculpteo и других.
Применения и отраслевой спрос
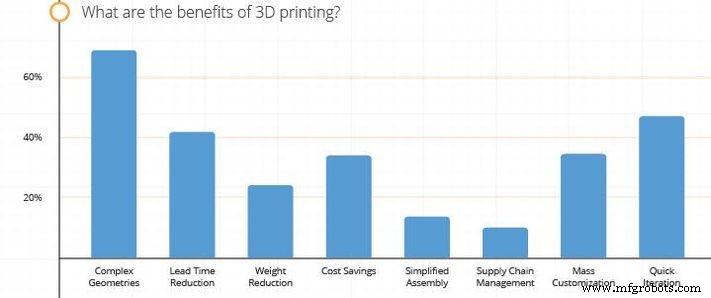
Основные использования 3D-печати в настоящее время в здравоохранении, авиакосмике и обороне, промышленности и потребительских продуктах. Компании, которые часто работают с использованием 3D-печати, склонны находить свои самые интересные приложения в создании сложных геометрий вроде решеток. Другой фактор, который многие компании находят важным УТП 3D-печати — создание более быстрых итераций своих продуктов. Это имеет смысл, так как компании также заявляли в другом исследовании, что их главный фокус для использования 3D-печати — ускорение циклов разработки продукта.
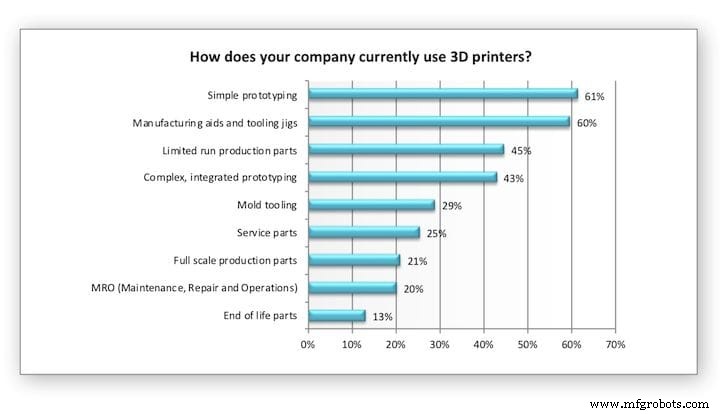
Пока прототипы и доказательства концепции все еще самыми распространенными способами, которыми фирмы используют 3D-печати, производство и НИОКР также растут. Первые два увидели увеличение использования по сравнению с последними 2 годами, в то время как производство готовых товаров в основном оставалось стагнационным. Кроме того, как отметил опрос Essentium, 83% компаний, использующих 3D-печать, не используют её для массового производства (обычно работая на производственных запусках под 1000 шт.).
Еще один подъем, как указывает опрос Sculpteo, — это производство запасных частей и интерес к управлению цепочкой поставок. Управление цепочкой поставок было главной темой этого года в частности, делая значительные волны в авиакосмических и оборонных секторах. Различные организации вроде ВВС США, ВМС и производителей самолетов в целом использовали 3D-печать для реставрации старых самолетов и судов, восстановления деталей, больше не в производстве, и снижения складских затрат с производством по запросу. Это можно увидеть в случаях 3D-печатных крышек латрин, сертифицированных ВВС США, и австралийского флота тестирующего технологию в недавнем испытании за $1 млн. Оба случая подразумевают более обширное использование в будущем.
Просматривая ответы респондентов из множественных опросов, мы видим, что сокращение лид-тайма — близкий третий фактор с экономией затрат также довольно важны. Эти оба фактора, которые индустрия 3D-печати пытается максимизировать эффективность с новыми станками. Компании вроде Spee3D и Aurora, например, последовательно разрабатывали металлические принтеры, имеющие более быстрые производственные времена, чем их старые модели, ломая свои собственные предыдущие рекорды.
Технологии
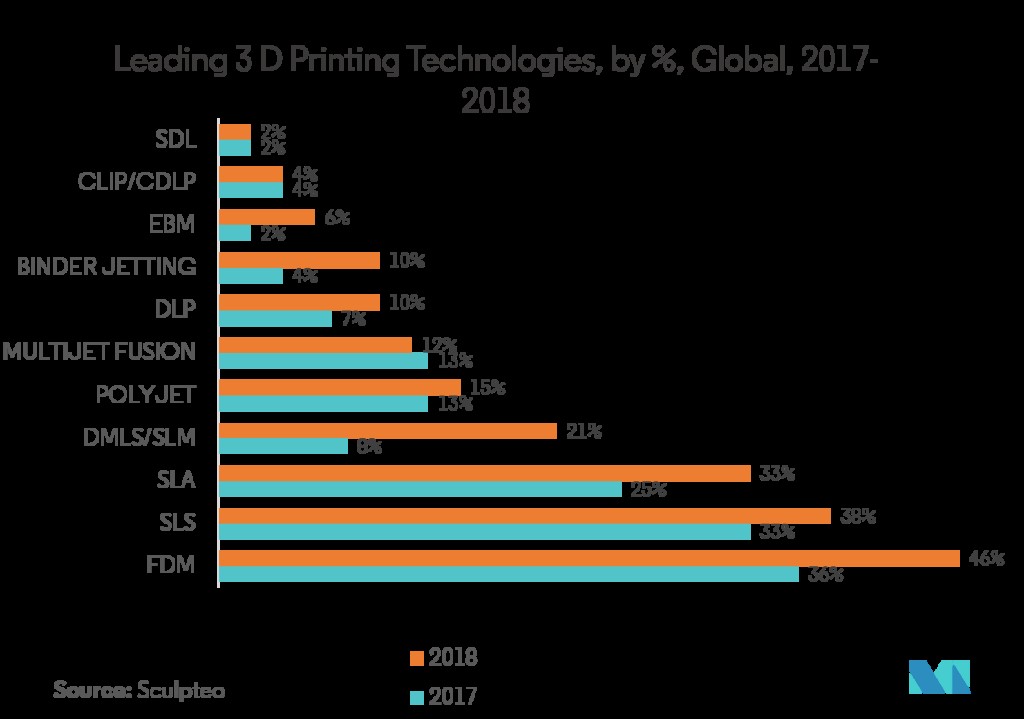
В терминах технологий, FDM/FFF всё еще правит бал. Большинство приложений для FDM в прототипировании и производстве оснастки и приспособлений. Ограниченные производственные серии также играют главную роль в этом. Как упоминалось ранее, был основной подъем промышленных принтеров более крупных размеров, который мог сыграть роль в растущем росте конечных деталей (хотя конечные детали всё еще далеко от самого распространенного использования для 3D-принтеров).
Пока FDM наиболее преобладает для ин-хаус производства, другие формы аддитивного производства, такие как SLS, Jet Fusion и Polyjet, достигли роста через внешние сервисы. Фактически, кроме FDM, большинство других типов 3D-печати более вероятно используются через сервисы, чем через ин-хаус производство. Пока компании покупают больше принтеров в целом, они также увеличили использование внешних сервисов. Оба эти режима использования увидели увеличения.
Аналогично, пластиковые технологии гораздо более вероятно будут ин-хаус, в то время как металлическая печать более вероятно будет через внешние сервисы. Аэронавтическая индустрия намного более вероятно использует дорогие формы 3D-печати, чем другие пользователи, с множеством компаний, тратящих более $100 000 ежегодно. Иллюстрируя этот пункт, пока 38% опрошенных компаний используют SLS, только 15% из них владеют ин-хаус станком.
Главный барьер для дальнейшей реализации 3D-печати — бюджет и надежность, так что стоит рассуждать, что более новые, более дорогие формы 3D-печати менее распространены прямо сейчас. Исследование Essentium также подтверждает этот пункт, показывая, что многие компании верят, что расходы, ассоциированные с 3D-печатью, предотвращают её от становления технологией крупномасштабного производства. Это может измениться с большим тестированием и возрастающей ценовой конкуренцией в будущем.
Наконец, среди компаний, которые также используют другие технологии помимо AM-систем, ЧПУ-обработка была самым заметным компаньон-техом и лазерная резка последовала как близкий второй.
Материалы
Пластики — самый распространенный материал, когда речь идет об аддитивном производстве, как ин-хаус, так и в терминах сервисов. Прототипирование, оснастка и НИОКР сыграли большую роль в этом, и хотя другие материалы также служат тем же целям, пластики — самый часто используемый. Однако в терминах процента пользователей, и пластики, и металлы оба упали, так как больше материалов присоединились к полю в целом. Фактически, большинство материалов (керамика, воск, смолы и мультиколор) выросли в 2019 году в терминах использования ин-хаус. Эти расхождения также могут быть результатом роста аут-хаус AM-сервисов как опции для многих фирм.
Несмотря на падение ин-хаус использования металла, выручка от металлической печати выросла на оценочные 41,9%, продолжая пятилетнюю полосу более 40% роста каждый год. Это было благодаря многим отраслям, повышающим свое производство, но наиболее заметно увеличения в обороне и авиакосмике толкали технологию вперед. Однако 50% металлической печати делается через сервисы, а не ин-хаус печать.
Использование смол сидит около 40% в терминах ин-хаус использования материалов, 5% увеличение от предыдущего года, в то время как мультиколор технологии выросли с 15% до 27%. Эти номера все намного выше при включении использования через сервисы и смешанные методы.
Материалы — одна из главных забот для будущего роста AM среди фирм. Более конкретно, большинство фирм смотрят вперед к видению больше материалов, вводимых и имеющих системы, более универсальные, так как новые материалы заняли второе место в том, какие факторы роста наиболее интересны фирмам, согласно Sculpteo. Аналогично, возможности станков и поставки и стоимость материалов оба были двумя самыми высокими факторами для увеличения 3D-печатной активности компании.
Станок с ЧПУ
- Столы для 3D-печати: как они строят, nivellерут и освобождают ваши печати
- 3D-печать: краеугольный камень Индустрии 4.0
- Революция в производстве форм: 3D-печать в индустрии формообразования
- 5 доказанных способов, как 3D-печать трансформирует автомобильный дизайн и производство
- 5 ключевых трендов в отрасли movimentação материалов на 2019 год
- Крановые решения для лесопромышленности: эффективность, безопасность и рост рынка
- Полное руководство по биосовместимой 3D-печати
- Как получить яркий цвет в 3D-печати: прямые методы и постобработка
- Как 3D-печать революционизирует автомобильную промышленность
- PolyJet 3D-печать: передовая высокоскоростная фотополимерная технология для промышленной точности