



AI-чип стартапы достигают плато: фокус индустрии смещается к in-house решениям
В то время как техническая индустрия празднует ренессанс AI, приток AI-чип стартапов достиг плато. Установленные гиперскейлеры вроде Google, Amazon и Meta теперь строят проприетарные процессоры, встречающие их специфические рабочие нагрузки, поднимая барьер входа для новых игроков в дата-центр рынке.
Machine-learning (ML) технологии продолжают быстро эволюционировать, с новыми нейросетевыми архитектурами, возникающими через каждую электронную систему.
Лоран Молл, Chief Operating Officer в Arteris, предсказывает, что у всех будет какая-то форма AI, интегрированная в их SoC.
Этот тренд благоприятствует Arteris, чей основной бизнес — предоставление Network-on-Chip (NoC) IP и инструментов разработки, позволяющих компаниям всех размеров бесшовно встраивать AI.
Для AI-чип стартапов, однако, конкуренция ужесточается, делая труднее высечь нишевые рыночные сегменты.
EE Times выпустит в следующем месяце свой «Silicon 100» (2021 издание), ежегодный список возникающих электроники и полупроводниковых стартапов. Автор Питер Клак, отслеживающий индустрию два десятилетия, сообщает, что количество специализированных AI-фокусированных чип-стартапов выпрямилось по сравнению с предыдущим годом. Он предупреждает, что индустрия может достигла фазы «peak AI».
Короче, золотая эра AI-чип стартапов может подходить к концу.
Кевин Крюэлл, главный аналитик Tirias Research, предвидит продолжающуюся активность приобретений. Всплеск финансирования стартапов последовал за покупкой Nervana Intel, сигнализируя инвесторам ясный путь выхода,
он отмечает. Рынок сейчас хостит больше AI фирм, чем он может устойчиво поддержать. Мы ожидаем, что выживут только самые инновационные — особенно те, исследующие аналоговые или оптические решения. В конечном счете, AI/ML рабочие нагрузки будут интегрированы в более крупные SoC или чиплет архитектуры.
Лоран Молл
Arteris недавно интервьюировала своего недавно назначенного COO, бывшего вице-президента инженерии Qualcomm и давнего CTO Arteris. Мы попросили его объяснить текущий AI-чип ландшафт и будущее направление стартапов.
Золотая лихорадка
Молл сравнил AI бум с одной из крупнейших золотых лихорадок
, которой он был свидетелем. Проспекторы теперь включают как опытных кремниевых разработчиков, так и новичков без предварительного опыта фабрикации, все борющиеся за кусок того же пирога.
В то время как расширяющаяся база разработчиков и разнообразные приложения благоприятствуют Arteris, это создает другую реальность для AI-чип стартапов. Они теперь конкурируют не только с равными, но и с гиперскейлерами и автомобильными OEM, разрабатывающими кастомное кремние для поддержки их проприетарных систем.
Все еще в фазе экспансии
AI-чип рынок остается в фазе экспансии, с продолжающимся исследованием через доску. Однако «маленький порядок» возникает в дата-центр сегменте, как гиперскейлеры берут контроль, проектируя in-house ускорители, адаптированные к их собственным датасетам.
Молл объясняет, что гиперскейлеры обладают эксклюзивными датасетами и проприетарными программными стеками, позволяя им оптимизировать кремний для специфических рабочих нагрузок. В противовес, более мелкие стартапы пионерят новые SoC архитектуры, использование SRAM/DRAM, стакинг и оптические интерконнекты для доставки превосходной AI производительности относительно off-the-shelf решений.
Гиперскейлеры, однако, часто выбирают проверенные архитектуры. Google TPU примеряет дизайн, который, хотя не революционный, доставляет выдающуюся производительность для своих целевых рабочих нагрузок.
Когда спросили, могут ли возникающие стартапы пробиться в дата-центры гиперскейлеров, Молл был скептичен. Мало вероятно, что малые фирмы получат опору в тех средах — или что гиперскейлеры их приобретут — если только их технология не докажет себя незаменимой.
Он резюмировал мышление гиперскейлеров: Они знают свои датасеты и желаемую архитектуру. Когда стартап предлагает убедительное, высокопроизводительное решение, они приобретут IP и команду для усиления своих собственных продуктов.
Крюэлл соглашается, отмечая, что только стартапы с спектракулярными
достижениями, вроде wafer-sized чипа Cerebras, захватывают интерес гиперскейлеров. NVIDIA остается дефолтной AI платформой из-за её повсеместной программной экосистемы и масштабируемости.
А что с периферией?
Edge AI представляет отдельный набор возможностей. Рынок остается широким, с множеством игроков, все еще определяющими, как применить AI и реализовать его эффективно.
click for full size image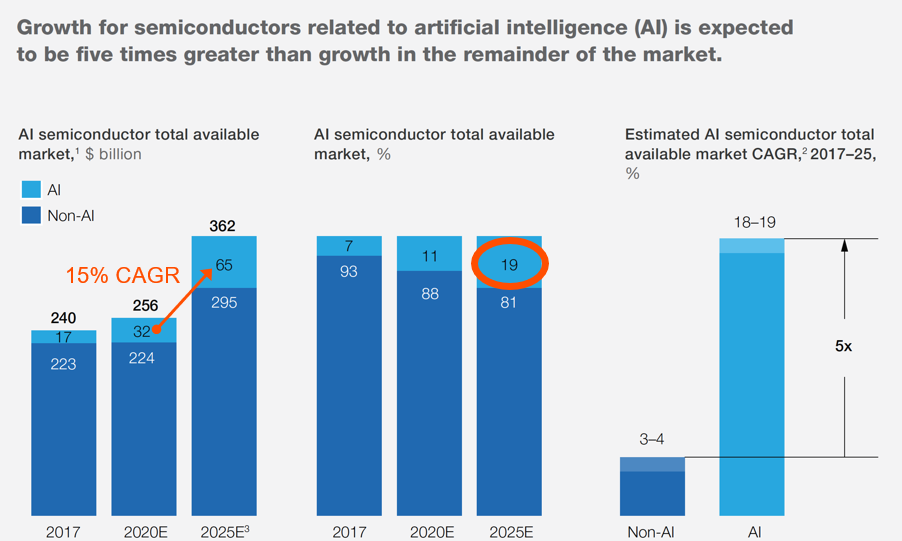
19 процентов полупроводникового TAM будет связано с AI/ML в 2025. (Источник: Bernstein; Cisco; Gartner; IC Insights; IHS Markit; Machina Research; McKinsey Analysis — Compiled by Arteris)
Крюэлл подсвечивает, что периферия все еще во многом нераскрыта. Добавление ML к сенсорам и edge устройствам, особенно низкопотребляющие аналоговые и in-memory решения, показывает обещание. Он предвидит значительный потенциал для INT4 и INT2 вывода в edge процессорах, балансируя точность с минимальными энергопотреблением и памятью.
Тем не менее, разнообразие приложений рискует циклом хайпа «Edge AI», так как термин лишен точного определения и часто используется стартапами обобщенно.
С перспективы Молла, два edge тренда возникают: (1) AI встроенное в мультифункциональные чипы — движущее наиболее быстрый рост, особенно в смартфонах, где AI ускорители питают голосовые и визуальные функции; и (2) крупные выделенные AI чипы, остающиеся эволюционирующей нишей.
AI в автомобиле
В транспортных средствах AI принятие охватывает от advanced driver-assist systems (ADAS) до полной автономии. Молл видит спектр решений — от легковесных computer-vision чипов до крупных AI процессоров, обрабатывающих высокообъемный вывод.
Пока инкамбенты с проприетарными чипами доминируют в ADAS, рынок автономии предлагает плодную почву для стартапов, производящих крупные AI кремнии. Однако автомобильные OEM также поворачивают вертикально, как примеряет Tesla «Full Self-Driving» компьютер и объявленные планы Volkswagen проектировать высокомощные чипы.
Arteris получает запросы от OEM, ищущих понять весь стек и сохранить контроль над кремнием, который переопределит автомобильную архитектуру.
Стартапы вроде Recogni, Blaize и Mythic таргетят автомобиль как edge AI сегмент, хотя точные пути развертывания остаются неопределенными.
Крюэлл отмечает, что автомобильные платформы все еще эволюционируют. Распределенные архитектуры предлагают модулярность и митигацию риска, но несут более высокую стоимость и сложность. Он подчеркивает важность балансировки edge интеллекта для снижения трафика данных, латентности и распределения мощности.
AI битва смещается от чипов к софту
И Молл, и Крюэлл согласны, что фокус движется от кремния к софту. Развертывание ML требует надежных программных экосистем и low-code инструментов, позволяющих встроенным дизайнерам создавать кастомные модели для специфических приложений.
Когда спросили, почему он вернулся в Arteris, Молл cités две причины: во-первых, Arteris занимает критическую нишу в сборке больших, сложных SoC через NoC IP; во-вторых, приобретение Magillem добавило мощный программный слой, дополняющий железные предложения.
В заключении, AI ландшафт эволюционирует. Пока стартапы сталкиваются с жесткой конкуренцией от in-house гиперскейлеров решений, возможности остаются — особенно в edge и автомобильных рынках — при условии инноваций в кремнии и интеграции софта.
>> Эта статья изначально публиковалась на нашем партнерском сайте EE Times.
Интернет вещей
- Over-the-Air софт-апдейты в IoT: почему SOTA matters
- Bosch IoT Gateway Software 9.0 доступен: OSGi R6, расширенные Device API, новые протоколы
- GE создает спин-офф IIoT за 1,2 млрд долларов для усиления цифрового портфеля
- Arm представляет виртуальные модели IoT-чипов для сокращения времени разработки
- Подъём IoT: Почему безопасность должна быть встроена с первого дня
- Shadow IT: возвращение контроля над невидимыми ИТ-сетями
- Software AG прогнозирует следующую волну роста IoT
- Почему надежный софт необходим для промышленной безопасности
- Tata расширяет присутствие в промышленном Интернете вещей
- Тестирование программного обеспечения для IoT-устройств: ключевые вызовы и решения